


证券之星消息,2026年10月30日盐湖股份(000792)(000792)发布公告称公司于2026年10月30日接受机构调研,瑞银(UBS)证券、磊亚投资、红轮资本、淡马锡控股、方瀛投资、中银保诚(HK2378)资产、高盛(GS)资产、摩根大通(JPM)资产、利安资金管理(新加坡)、晋达资产管理、奥本资本、高观投资、Panview Capital Limited参与。
具体内容如下:
问:当前公司的资产负债表结构及未分配利润转正、满足分红条件的进展如何?未来分红计划有何规划?
答:截至2026年第三季度,公司资产总额648.5亿元,负债总额87.34亿元,资产负债率仅13.47%,货币资金345.28亿元,占总资产比重的一半以上,财务稳健,资金流动性好,经营稳定性较高,足以支撑后续资源拓展和股东报。
首先说明,此前未分红并非公司不愿馈股东,而是受司法重整历史亏损影响,合并及母公司报表未分配利润为负,按《公司法》和《公司章程》暂不具备现金分红的法定条件。目前公司合并报表未分配利润已实现转正,母公司报表未分配利润亏损额较2026年半年度报告来看进一步收窄,扭亏转正进程明显加快。可以说,公司距离恢复分红的法定条件已经越来越近。在制度层面,公司已修订了《公司章程》,出台《利润分配管理制度》和《市值管理制度》,明确了未来具备条件后,分红比例有明确的制度下限保障。待财务指标达到法定分红条件后,公司将统筹盐湖产业中长期发展投入、资源综合利用项目资金需求、日常经营周转与股东合理报,科学审慎地制定兼顾可持续发展与投资者收益的分配方案,以稳健的经营成果积极馈全体投资者。总体上看,趋势是明确的、进程在加快、制度已就位。同时,请投资者理性投资,注意风险。
问:公司对钾肥(884031)及碳酸锂价格走势判断?对产品价格下行的应对措施?
答:钾肥(884031)是公司业绩的压舱石。从行业格局看,全球钾肥(884031)供给集中度较高,新增产能释放节奏存在不确定性,而需求端在各国保障粮食安全的背景下保持刚性增长。2026年度国内大合同价348美元/吨、印度大合同价383美元/吨,为全球价格构筑了坚实的底部支撑。公司也注意到,近期国内进口量较大、港口库存处于高位,短期价格会有所反复。但总体判断,钾肥(884031)价格中枢有支撑,波动幅度相对有限。公司钾肥(884031)生产成本处于行业最低水平,无论价格在什么位置,这块业务都能贡献稳定、丰厚的现金流。
碳酸锂价格近期波动确实比较大,从高点调幅度较深。公司在碳酸锂有三方面的优势一是价格是周期(883436)性的,成本才是决定性的。公司盐湖提锂(885922)完全成本处于全球成本曲线最左端,即使价格落公司的盈利空间和产能利用率都有充分保障;二是量的逻辑可以对冲价的波动。随着4万吨基础锂盐项目全面量产和一里坪盐湖并表,公司锂盐产能已达到9.8万吨/年,较以往实现数倍增长,以量补价的确定性比较高;三是从长期看,储能(885921)和新能源汽车(885431)的需求趋势没有改变,而且锂价越低、储能(885921)经济性越好,需求端存在自我修复机制。公司对锂业务的长期价值有信心。
同时,面对碳酸锂价格的波动,公司采取以下措施一是主动的风险对冲手段。在合规框架内开展碳酸锂套期保值业务,利用期货工具对冲单边大幅波动带来的盈利波动,稳定经营预期。二是在销售端建立价格监测预警,双周动态定价,持续跟踪供需变化;同时推广点价销售模式,改变单一固定价签约模式,适配锂价高波动环境,更好匹配现货行情,平滑销售均价波动。销售以直供头部正极材料企业为主,搭配长期贸易伙伴,客户结构稳定,在行业剧烈波动期,减少滞销风险。三是全流程精细化降本增效,推行穿透式成本管控,持续优化卤水调配、能耗、药剂消耗,提升锂收率;通过工艺技改、装置参数优化进一步压低单位生产成本,放大成本护城河,扩大可盈利价格区间。
问:公司资源拓展进展及具备哪些竞争优势?
答:在对外资源拓展方面,公司坚定实施钾肥(884031)"走出去"战略,在稳固钾、锂核心业务的基础上,持续深耕钾肥(884031)领域,高度重视海外钾盐资源开发,加快与国外钾盐资源富集地区开展合作,积极拓展外部资源获取通道。目前,刚果(布)BMB钾盐矿项目处于详勘阶段,钻探、物探等勘查工作按计划有序开展,正在推进储量计算、储量报告编制等前期工作。海外绿地钾盐项目从勘探到建设通常需要较长周期(883436),公司更强调把详勘、储量备案、可研等基础工作做扎实,依托公司六十余年盐湖提钾技术积累和中国五矿的海外建设运营能力,确保项目一旦进入开发阶段就是高质量、低成本的产能。需要说明的是,项目整体尚处于开发早期,海外矿业项目周期(883436)长、环节多,后续落地节奏存在不确定性。
同时,公司对全球钾盐资源富集地区保持持续关注,循序渐进对接、审慎挖掘海外优质资源。公司将充分借助中国五矿在跨国矿业并购、海外工程建设和属地化运营方面的全产业链优势,科学平衡短期投入与长期报,推动资源储备向市场竞争优势高效转化,致力于构建"国内+海外"双基地的钾肥(884031)供应格局,进一步增强全球钾肥(884031)市场话语权与资源保障能力。
问:公司未来的资本开支情况如何?
答:公司将结合行业发展趋势、中长期经营战略审慎统筹规划后续资本开支。主要从以下几个方面一是持续优化现有盐湖生产工艺,提升主产品收率与资源利用效能;二是稳步推进存量产能提质增效、节能降本改造,夯实主业经营基本盘;三是深化盐湖资源梯级开发与综合利用,推进卤水资源多元素协同提取,布局钾、锂之外稀有伴生元素高值化开发,延伸产业链条、提升资源整体附加值;四是坚持内生储备与外拓增量并举,持续开展优质资源勘探、获取与储备,筑牢公司长期资源保障底座。五是统筹推进节能降碳、清洁生产与数字化智能化改造,建设绿色矿山和智慧工厂,实现安全、环保与效益协同提升。公司将从严管控非主业、非必要投资,科学把控投资节奏与投入规模,最大化提升资金使用效益。同时,统筹好发展投入与股东报的关系,在满足发展需要的前提下积极创造条件报投资者,让投资者共享公司成长成果,切实维护全体股东长远利益。后续若形成重大投资落地安排,公司将严格遵照监管规则,第一时间履行信息披露义务。
盐湖股份(000792)(000792)主营业务:氯化钾及碳酸锂的生产、销售。
盐湖股份(000792)2026年三季报显示,前三季度公司主营收入189.85亿元,同比上升58.37%;归母净利润89.4亿元,同比上升90.09%;扣非净利润87.74亿元,同比上升88.37%;其中2026年第三季度,公司单季度主营收入59.33亿元,同比上升25.39%;单季度归母净利润27.72亿元,同比上升31.36%;单季度扣非净利润27.74亿元,同比上升31.66%;负债率13.47%,投资收益2.79亿元,财务费用-2.37亿元,毛利率72.64%。
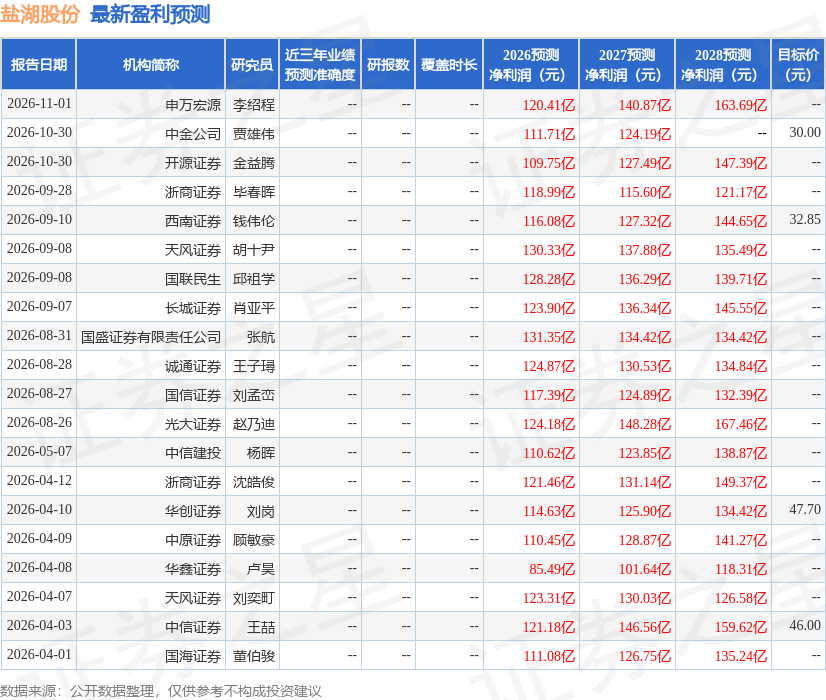
该股最近90天内共有13家机构给出评级,买入评级10家,增持评级3家;过去90天内机构目标均价为34.43。
以下是详细的盈利预测信息:
融资融券(885338)数据显示该股近3个月融资净流出3.48亿,融资余额减少;融券净流入158.21万,融券余额增加。


