


华夏时报记者赵文娟北京报道
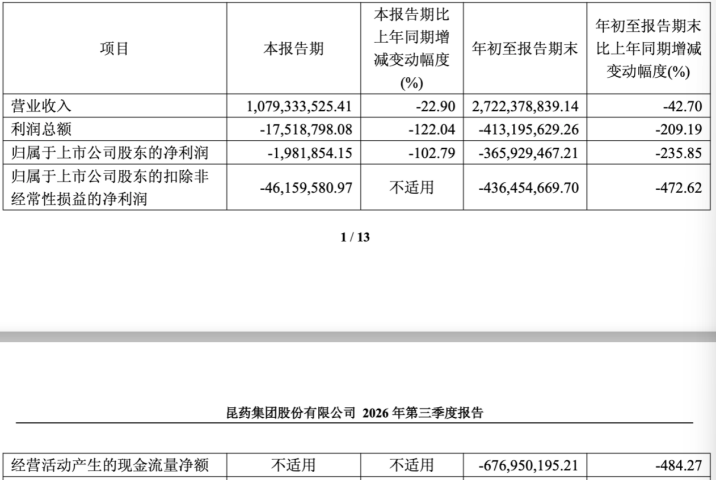
10月23日晚间,昆药集团(600422)(600422.SH)披露三季报,同时发布计提资产减值准备公告。前三季度营业收入27.22亿元,同比下降42.70%;归母净利润-3.66亿元,上年同期为盈利2.69亿元,同比下降235.85%;扣非归母净利润-4.36亿元,同比下降472.62%;经营活动现金流净额-6.77亿元,同比下降484.27%。
这是昆药自2022年12月华润三九(000999)受让28%股份、2023年1月完成董事会改组以来,交出的一份最差前三季度成绩单,累计收入规模甚至低于2015年同期。“银发健康产业引领者”的叙事铺开未久,利润表先退回起点。亏损从何而来?一部分写在外部的集采与药店(884300)客流里,另一部分,写在整合本身的路径里。
亏损从何而来
亏损并非单季突现。一季度,昆药营收8.36亿元、同比下降48.01%,净亏1.42亿元;二季度营收8.07亿元,净亏扩大至2.22亿元,上半年累计净亏3.64亿元。三季度营收10.79亿元、同比下降22.90%,单季净亏收窄至198.19万元——降幅收窄,但收入仍在负增长区间。
把时间轴拉长,收入下行并非始于今年。2025年全年营收65.75亿元,同比下降21.74%,归母净利润3.50亿元,同比下降46.00%。2026年前三季度,各季收入依次为8.36亿元、8.07亿元、10.79亿元,同比分别下降48.0%、53.7%、22.9%。累计27.22亿元的营收,低于2015年同期的33.25亿元与2016年同期的35.70亿元,约为2016年同期的四分之三。

量的收缩之外,收入的含金量也在下降。前三季度综合毛利率21.61%,较上年同期的39.42%下降17.81个百分点;以收入乘毛利率粗算,毛利额由18.73亿元降至5.88亿元,减少12.85亿元,相当于同期营收减少额(20.29亿元)的六成以上——卖得少的同时,每一元收入的盈利能力也在缩水。
“这个降幅一半是行业共性,一半是昆药特有。行业共性方面,中药集采扩面、医院(884301)端控费、中药材成本波动,都在压缩毛利空间。但昆药降得这么猛,特有因素更关键,主要是低毛利业务占比上升、高毛利品种受集采和渠道调整冲击,加上合并报表口径变化,把整体毛利率拉低了。所以不能简单归因于行业,昆药自身的业务结构和整合期阵痛是主因。”苏商银行特约研究员付一夫接受《华夏时报》记者采访时表示。
2025年年报显示,药品批发与零售板块收入32.70亿元,占主营收入49.74%,对应毛利4.29亿元,毛利率约13.1%;心脑血管疾病治疗领域收入17.31亿元,占26.32%,毛利13.49亿元,毛利率约78.0%。两大板块合计毛利17.78亿元,其中占收入约一半的流通业务贡献约24%,占收入约四分之一的心脑血管板块贡献占76%。而2026年上半年,药品批发分部毛利率进一步降至7.83%,流通业务的毛利率又下了一个台阶。
费用端同步收缩,却未能止住亏损。前三季度销售费用5.65亿元、同比下降54.1%,收缩幅度明显快于收入的-42.70%。这一削减抵掉了毛利额下滑(12.85亿元)的一半,但剩余的一半缺口仍无法弥补——前三季度的亏损正是从这个缺口来的。费用的弹性已经用到接近极限,问题出在营收端,而不是费用端。
更值得警惕的是现金流。前三季度经营活动产生的现金流量净额为-6.77亿元,上年同期为净流入1.76亿元,差额达8.53亿元(同比变动-484.27%)。应收账款余额31.82亿元仍在高位,占前三季度营业收入的117%。公司同期计提应收账款坏账准备1.02亿元。收入收缩叠加回款承压,渠道端的压力正在向资产负债表传导。
对于业绩骤降,昆药集团(600422)在三季报中将其归因于外部环境与内部经营偏差的双重叠加:中成药集采持续扩围、医保支付改革纵深推进、零售终端格局加速重塑;公司同时自认“前期对行业趋势研判存在不足、营销模式变革落地存在偏差”。公司同时提及,三季度中药行业整体仍处于“深度调整的筑底期与结构性重塑的关键期”。
行业层面的压力确实存在。米内网数据显示,2026年1—8月中国实体药店(884300)累计零售规模为3964亿元,同比增长0.30%。8月,店均订单量同比增长8.1%,而平均客单价同比下降3.4%——“量增价跌”是行业当前的基本形态。
利润端的失血不止于营收。与三季报同步披露的减值公告显示,前三季度公司计提各项资产减值准备共计2.03亿元,其中应收账款坏账准备1.02亿元、存货跌价准备9740.12万元、其他应收款坏账准备293.49万元;计提和转回各项资产减值准备合计减少公司前三季度税前利润1.85亿元。对应利润表,信用减值损失-0.91亿元、资产减值损失-0.95亿元,上年同期两项合计仅-0.27亿元。
换言之,即便剔除减值影响,公司前三季度税前利润仍约为-2.28亿元。减值放大了亏损,但亏损的根子,在营收端——毛利额同比减少12.85亿元,销售费用节约6.66亿元只抵掉一半,剩下的缺口才是真正的失血口。
整合下半场
而营收的轨迹,写在整合的路径里。
2022年5月6日,华润三九(000999)与华立医药、华立集团签署股份转让协议;当年12月30日完成过户,以13.67元/股、总价款29.02亿元受让昆药集团(600422)28%股份,成为控股股东,实际控制人由汪力成变更为中国华润。2023年1月19日,昆药董事会改组,邱华伟当选董事长,控股股东正式变更为华润三九(000999)。
2023年,公司营业收入同比下降6.99%,归母净利润同比增长16.05%。2024年6月,昆药公告以17.91亿元受让华润圣火51%股权,12月20日完成工商变更并纳入合并报表;该交易属于同一控制下企业合并,比较期经追溯重述,当年营业收入同比-0.34%,归母净利润同比增长19.86%。
2025年是圣火完整并表的第一个年度,也是整合代价集中显现的一年:营业收入65.75亿元、同比-21.74%,归母净利润3.50亿元、同比-46.00%。作为营收主力的心脑血管治疗领域收入下降21.15%,核心品种血塞通软胶囊销售量下降25.61%。年报称,这一年受外部经营环境变化与内部模式转型双重影响,院内端“中成药集采扩围落地执行不及预期、医保控费政策持续深化”,零售端“阶段性客流波动、行业竞争格局加剧、动销节奏放缓”,而公司“正处于渠道优化与模式变革的深化关键阶段”,品牌、市场与人才方面的战略性投入短期内加剧了业绩压力。
整合的落点最终在治理层。2025年12月,昆药董事会席位由9席扩至15席,新增3名非独立董事全部来自华润三九(000999)核心管理层;2026年1月,董事长与总裁同步更替,喻翔、钟江分别接任,二人均来自华润三九(000999)。同年4月末至5月中,华润三九(000999)以自有资金增持730.38万股,持股比例由28.05%升至29.01%,增持完成于一季报披露之后,那是一个营收同比下降48.01%的季度。
“大型产业集团对下属企业的整合从来都不是一个立竿见影的过程,从管理层思路的对齐、业务体系的打通,到供应链、渠道端的协同落地,每一步都需要时间去消化磨合。”新智派新质生产力会客厅联合创始发起人袁帅进一步指出,“从更长的时间维度去看,这种短期的业绩承压,很多时候是为后续真正完成协同、释放长期价值必须经历的过程。”
而决定营收能否止跌的变量,落在产品端,上半年,公司推进营销体系重构;更关键的变量在产品端,2026年7月,络泰、理洫王血塞通软胶囊及络泰血塞通滴丸首次进入《国家基本药物目录》,9月新版目录实施,三款产品兼具基药与集采双重准入资质。对营收仍在负增长的昆药而言,这是放量逻辑里最具体的一个抓手。
截至10月30日收盘,昆药集团(600422)股价报8.67元,总市值约66亿元。三年整合走到接管阶段,董事会与管理层已经就位,接下来的问题只剩一个:营收何时止跌。基药放量与营销重构的成效,将是最关键的观察窗口。
对于相关问题,记者已向公司致函询问,截至发稿未获回复,《华夏时报》将持续跟踪。


