


10月国内合成氨供需激烈博弈,市场价格反复震荡。秋季备肥进入尾声,化肥(885967)板块外购需求缩减;化工(850102)端纯碱(884022)、硝酸、己内酰胺、丙烯腈等装置生产活跃,形成阶段性需求支撑,多重因素相互牵制,商品氨价格震荡反复。展望11月,市场供应稳步恢复,需求拉动力度偏弱,预计商品氨价格重心小幅下行。
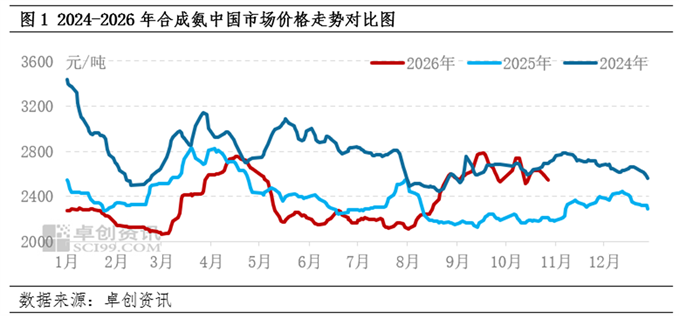
2026年10月国内合成氨市场反复震荡,整体呈“M”型走势。月内化肥(885967)需求走弱,化工(850102)刚需尚可,叠加出口集港放量超预期,以及多套装置阶段性检修压缩商品量,行情整体表现优于此前市场预判。分阶段来看,上旬受出口集港利好提振,叠加下游追涨心态驱动集中补库,价格推升;十一假期过后,前期停车装置集中复产,货源供给增加,行情冲高回落;中下旬市场逢低补货操作增多,价格再度反复。秋肥需求萎缩、化工(850102)需求温和回暖,液氨流通交投灵活,报价随供需变化即时调整。价格数据方面,如图1所示,截至10月30日,10月国内合成氨市场均价为2625元/吨,较9月均价下跌15元/吨,环比跌幅0.58%;同比上涨428元/吨,涨幅16.32%。10月合成氨市场高低点价差223元/吨,其中价格高点出现在10月12日,均价2739元/吨;低点出现在10月16日,均价2517元/吨,整体震荡幅度较上月小幅收窄,市场活跃度仍高。
开工偏谨慎,商品氨销量有限
10月供应端整体偏紧,也是本月价格跌幅不及预期的核心支撑。据卓创资讯(301299)数据监测,截至10月30日,本月合成氨企业商品量日均约3.2万吨,低于上半年3.46万吨的日均水平,处在年内中位区间。自9月起,部分计划复产装置进度延后,叠加不少装置临时降负减量,商品氨现货货源持续偏紧。同时煤炭(850105)价格高位运行,焦化企业利润承压,生产负荷下调,焦炉尾气资源缩减,间接拖累配套合成氨的外供量。整体流通货源收缩,放大了阶段性供给偏紧的格局。

下游需求分化,化工需求提升
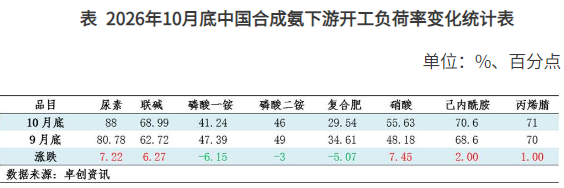
从下游开工负荷来看,10月合成氨下游开工呈现明显分化特征。尿素、联碱、硝酸、己内酰胺、丙烯腈开工负荷环比抬升,硝酸与尿素开工增幅靠前,化工(850102)及尿素板块原料耗氨量提升;一铵、二铵、复合肥(884035)开工环比回落,对应秋季备肥进入尾声,磷复肥采购需求持续收缩。化肥(885967)需求走弱、化工(850102)开工回暖形成结构性分化,是本月合成氨行情反复震荡的重要因素。整体来看,下游刚需不足以持续承接高位报价,月度均价小幅回落。
11月预判:供应增量逐步兑现,行情易跌难涨
回顾10月行情,行情主要围绕集港节奏展开:上旬补库推涨、中旬货源放量后采购降温价格回落、下旬低位抄底叠加装置临时减量带动价格修复。展望11月,多空因素交织:北方供暖季临近,煤炭(850105)资源或阶段性收紧,西南气头合成氨企业受气价高企约束,以及年末装置陆续检修,对价格存在一定托底作用。另一方面,行业新增产能持续释放,区域货源供给增加,高位价格承压;国内肥企采购淡季,出口集港节奏放缓。叠加前期检修装置陆续复产,供给增量逐步落地11月商品氨市场大概率呈现易跌难涨格局。综合评估,预计11月合成氨整体均价低于10月,价格重心继续下移,液氨主流成交参考2550元/吨附近,运行区间或维持2500-2600元/吨。


