


来源|时代商业研究院
广立微(301095)(301095.SZ)于10月28日披露2026年三季度报告。前三季度,公司实现营业收入5.82亿元,同比增长36.14%;实现归母净利润7152.32万元,同比增长93.22%;实现扣非后归母净利润2150.83万元,同比增长93.60%。公司前三季度经营活动现金流量净额为1.02亿元,较上年同期大幅转正。
第三季度,广立微(301095)实现营业收入2.41亿元,同比增长32.71%;实现归母净利润3674.59万元,同比增长72.25%;实现扣非后归母净利润1647.36万元,同比增长35.30%。
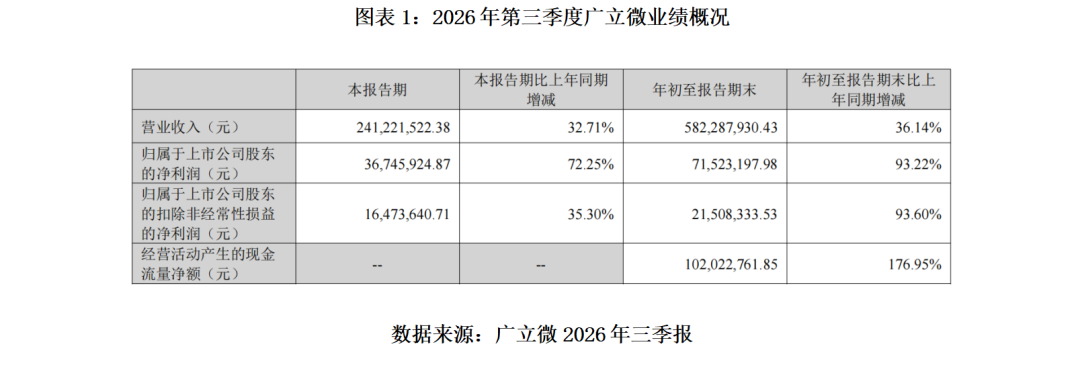
利润增速显著跑赢收入增速,是广立微(301095)前三季度最直观的表观信号。但归母净利润与扣非后归母净利润之间在第三季度出现了较大的增速落差,以及非经常性损益对归母净利润近七成的贡献,使这份报表的含金量需要更细致的拆解。
10月30日,时代商业研究院就公司订单交付节奏、EDA软件与晶圆级测试设备商业化进展、产业链布局等方面向广立微(301095)发函并致电问询,对方表示相关问题暂时不便回复。
利润拆解:归母净利润高增长与扣非口径下的真实弹性
前三季度,广立微(301095)实现归母净利润为7152.32万元,其中非经常性损益合计为5001.49万元,占比69.92%。最大单项为金融资产公允价值变动及处置损益4670.25万元,主要来自结构性存款产品投资收益和其他非流动金融资产(产业基金)公允价值变动;此外政府补助贡献1209.44万元,非流动资产处置损失85.85万元形成负向拖累。第三季度,广立微(301095)实现非经常性损益2027.23万元,占当季归母净利润的55.17%,同样以金融资产收益为主导。
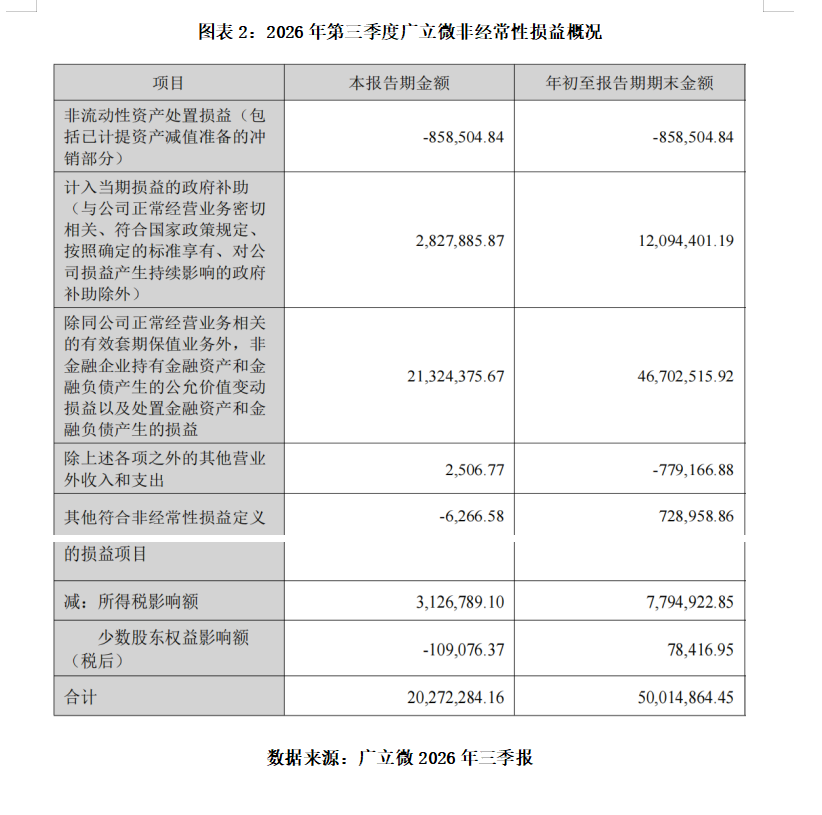
从利润结构上看,前三季度,广立微(301095)归母净利润增量中约七成来自非经常性损益;扣非口径虽接近翻倍,但绝对额仅2150.83万元、对应净利率3.69%,基数仍较低,尚不足以支撑盈利能力的重估。
分季度看,广立微(301095)第三季度扣非后净利润为1647.36万元,同比增长35.30%,已超过上半年扣非后归母净利润的总和;但相比第二季度的2454.78万元回落了32.89%,相较一季度亏损1951.31万元,单季盈利仍处改善区间,但改善的斜率已经放缓。这一边际变化来源于费用端。
在研发费用端,前三季度,广立微(301095)的研发费用率为45.71%,同比下降约8个百分点。其中,第三季度的研发费用率为39.86%,较第二季度上升2.65个百分点;毛利率为61.59%,较第二季度下降0.73个百分点。广立微(301095)研发费用率的摊薄主要发生在上半年,第三季度已随收入季节性回落而回升。
在毛利率端,前三季度,广立微(301095)的综合毛利率为60.89%,较上年同期下降0.48个百分点。单季来看,广立微(301095)第一季度至第三季度的毛利率分别同比下降5.87个百分点、增长5.00个百分点、下降3.56个百分点。
前三季度毛利率基本持平是季度间大幅波动、相互抵消的结果,研发费用率的显著下行是扣非利润环比改善的主要驱动力,而研发费用同比15.93%的增速低于营收增速本身。广立微(301095)前期研发人员的规模扩张正在进入一个相对平稳的消化期,但第三季度尚未体现为费用率的继续下行,主营盈利质量的真实改善仍需后续季度验证。
综合来看,广立微(301095)归母净利润的高增长不宜被线性外推为主营盈利能力的同等幅度跃升。前三季度,广立微(301095)的非经常性损益贡献接近七成,扣非口径下主营盈利的绝对规模仍然偏薄;费用端的边际变化正在为主营利润释放出有限的弹性空间,但主营盈利质量的真实改善尚处于早期阶段,而并非已经确立的趋势。
营收增长与订单交付:前瞻指标饱满,验收节奏构成收入核心约束
截至第三季度末,广立微(301095)合同负债为1.60亿元,较年初增长87.98%,较上年同期增长164.3%,同比口径下客户预收款仍处高位;存货为4.43亿元,较年初增长56.49%;预付款项为4674.34万元,较年初增长177.52%。
三项指标的同步抬升指向明确,公司客户预收款在增加,广立微(301095)在为订单交付加大设备与材料备货,且已交付至客户现场但尚未完成验收的发出商品正在快速积累。结合上半年末在手订单9.55亿元、同比增长92.50%的数据,为下半年收入释放提供了基础。
从设备出货与验收的节奏来看,上半年广立微(301095)晶圆级电性测试设备累计出货96台,同期完成验收53台,按公司口径的验收/出货比约为55.21%。未验收的43台差额,加上第三季度继续出货的设备,构成了第四季度及之后收入确认的“蓄水池”。广立微(301095)在投资者沟通中明确表示,测试设备需经客户验收后方可确认收入,从订单到报表收入需经历出货、安装调试、验收等多个环节,无法由在手订单直接推算未来收入。
从收入确认来看,广立微(301095)具有显著的下半年集中特征,2023-2025年下半年收入占比均超过65%。即使订单储备充裕,广立微(301095)全年收入的实际落地高度仍然依赖于第四季度验收窗口的兑现效率。
因此,广立微(301095)合同负债和存货的高增长,在“订单饱满”的意义上是积极信号,但在“收入可实现性”的意义上,也是尚未穿越验收环节的变量;经营现金流的大幅转正表明回款质量在改善,但更多反映的是已确认收入的回款效率,而非未验收设备的变现能力。第四季度的实际验收进度,是检验广立微(301095)全年增长兑现度的核心观测指标。

研发投入与商业化转化:45.71%的费用率是“投入期成本”还是“转化滞后”的信号?
今年上半年,广立微(301095)的研发费用为1.70亿元,占营业收入的49.85%。
从行业来看,在国产EDA领域中,华大九天(301269)(301269.SZ)上半年研发费用率为72.61%,概伦电子(688206)(688206.SH)上半年研发费用率为55.94%,广立微(301095)的研发强度在三家头部EDA企业中实际处于相对低位。
从产品进展来看,广立微(301095)的研发布局集中在三条主线:良率提升EDA(从工艺开发向全生命周期(883436)覆盖延伸)、DFT与DFM(多款车规及先进封装(886009)工具已落地,并持续深化国产工艺适配),以及数据分析的AI化(SemiAgent半导体(881121)数字员工平台、Agentic DFT智能体平台)。此外,2025年完成的对硅光EDA供应商LUCEDA的收购,帮助广立微(301095)切入了硅光芯片设计与CPO工艺相关的增量赛道。
上半年,广立微(301095)的软件开发(881272)及授权收入为1.26亿元,同比增长38.83%,毛利率75.36%,同比提升1.27个百分点;测试设备及配件收入2.13亿元,同比增长38.71%。软件收入增速与硬件基本持平,并未出现软件业务在研发高投入驱动下显著跑赢硬件的杠杆效应。这意味着,当前研发投入的产出更多体现为产品线的拓宽和存量客户的渗透深化,而非软件业务单位经济效益的跃升。另一方面,管理费用同比增长78.01%,进一步压缩了费用端的短期腾挪空间。
广立微(301095)的研发费用率已从上年同期的53.7%回落至45.71%,边际上不再恶化,但仍是压制扣非利润的首要科目。软件收入增速尚未系统性地超越硬件,同时软件毛利率的提升幅度有限,这指向研发成果的商业化目前仍处于开拓阶段,而非经营杠杆的释放。因此,广立微(301095)的研发转化是否正在加速,应以后续季度软件收入增速与毛利率的走势作为判断依据,而非以研发费用的绝对规模或单一产品的发布节奏作为替代指标。

EDA竞争格局:广立微以差异化占据行业生态位
2026年上半年,国产EDA三家头部企业在收入结构和毛利率上呈现出清晰的分化。
华大九天(301269)上半年营收为5.66亿元,综合毛利率为87.48%,走全流程平台化路线;概伦电子(688206)上半年营收为2.40亿元,综合毛利率为85.12%,聚焦器件建模与制造类点工具;广立微(301095)上半年营收为3.41亿元,同比增速38.68%,为三家最高;但综合毛利率为60.40%,较前两者低约25个百分点。
毛利率较低的根源不在软件定价能力,而在收入结构。广立微(301095)上半年测试设备及配件收入2.13亿元,占营收的62.41%,毛利率为54.45%;软件开发(881272)及授权收入1.26亿元,毛利率75.36%。硬件业务拉低了广立微(301095)的综合毛利率,而软件业务仍低于华大九天(301269)和概伦电子(688206)纯软件/点工具业务的水平。
广立微(301095)的“EDA软件+测试设备+数据分析”路线,在国产EDA的竞争格局中占据了一个差异化的生态位,以硬件收入规模换取了更快的营收增速和更深的客户嵌入,但在毛利率上系统性地让渡了纯软件EDA企业所享有的定价溢价。
晶圆级电性测试设备是良率提升解决方案中不可绕过的物理环节,硬件卡位为软件工具创造了导入场景和客户黏性。截至上半年末,广立微(301095)9.55亿元的在手订单和96台的设备出货量,验证了这条商业逻辑在客户端是成立的。但另一方面,收入增长对设备验收节奏的依赖、综合毛利率的结构性天花板,以及资本与营运资金占用对现金流管理提出了持续性要求。

核心观点:增长方向已验证,盈利节奏待确认
广立微(301095)的三季报呈现出增长动能与利润质量之间存在结构性张力。营收36.14%的增速、在手订单近翻倍的增长、经营现金流逆转,共同指向一个在国产替代与晶圆厂扩产周期(883436)中加速卡位的业务实体。
另一方面,广立微(301095)前三季度扣非后归母净利润为2150.83万元,第三季度归母净利润与扣非后归母净利润之间仍存在明显落差,表明公司主营经营杠杆的系统性释放尚未被财务数据所确认。
2026年第四季度至2027年上半年,是检验广立微(301095)“订单—验收—收入—利润”传导链条的关键窗口。收入方面,第四季度的验收兑现度将决定全年收入预测的可信度;研发方面,软件收入的增速,将决定研发高投入是否正在转化为经营杠杆;盈利结构方面,毛利率能否在硬件占比维持高位的情况下守住60%以上的底线,将决定广立微(301095)商业模式的经济性是否可持续。
三季报确认的是广立微(301095)增长方向的正确性,而非盈利节奏的确定性。对于以“软硬协同良率服务”为稀缺标签的广立微(301095)而言,增长的叙事已经足够充分,接下来需要的是扣非口径下连续两个至三个季度的验证。


