


来源丨时代商业研究院
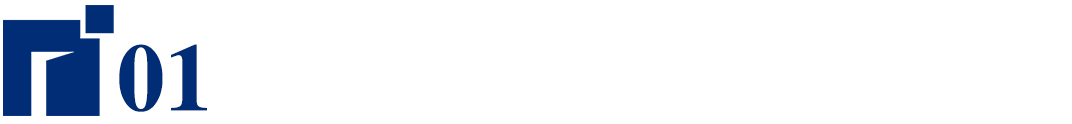
核心结论:原料成本下行释放巨大利润弹性,但洽洽食品(002557)第三季度收入增速明显回落、毛利率出现环比下滑;新渠道、坚果品类贡献增量,但低毛利结构会压制盈利天花板,新采购季农产品(850200)价格是下一阶段盈利的最大变量。
核心结论速览

业绩拆解:成本红利兑现,但收入端压力不容忽视
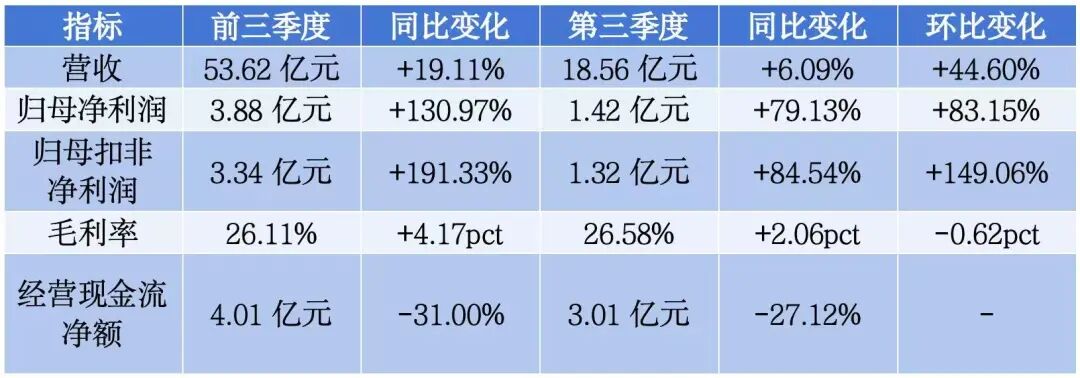
观察点1:葵花籽成本红利兑现,但结构性因素压制毛利率上限
据国金证券(600109)、招商证券(600999)研报,2026年葵花籽采购价格下行,带动洽洽食品(002557)第三季度毛利率同比提升2.06个百分点。但第三季度毛利率环比回落,核心原因有两个:①零食量贩等低毛利渠道销售占比持续提升;②坚果原料价格依旧处于高位,坚果品类收入占比提升,拉低综合毛利水平。
含义:成本红利是农产品(850200)周期(883436)带来的阶段性利好;即使原料价格维持平稳,渠道结构变化也会持续压制毛利率天花板,盈利改善存在约束。第四季度进入新一轮采购季,葵花籽采购价格是最大先行观测指标。


观察点2:坚果第二增长曲线出现增速回落,新渠道是双刃剑
据招商证券(600999)、湘财证券研报,洽洽食品(002557)2026年上半年坚果收入同比增长90.75%,但第三季度坚果增速出现回落;电商(含即时零售)、量贩渠道维持高增,传统经销渠道承压。新渠道带来增量,但量贩渠道折扣模式,需要持续投入销售费用换取规模,渠道扩张和盈利之间存在矛盾。
含义:洽洽食品(002557)已经完成从瓜子单一单品向“瓜子+坚果”双品类转型;但坚果的增长动能边际减弱,新兴渠道属于“以费换量”模式,收入扩张的同时会对利润形成消耗。
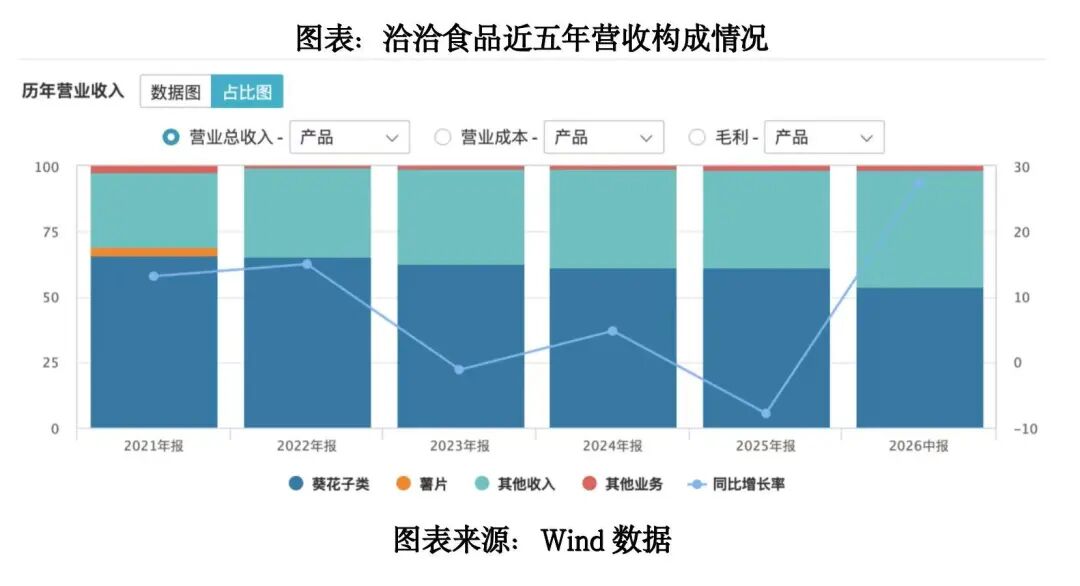
观察点3:回购+增持释放信心,魔芋新品尚处于投入期
据方正证券(601901)、招商证券(600999)研报,魔芋智能工厂投产,新品处于试销阶段;洽洽食品(002557)启动0.5亿~1亿元回购,10月完成首次回购;董事长增持3000万~6000万元。魔芋等第三曲线仍处于市场培育阶段,短期很难贡献大规模收入利润。
含义:资本动作体现管理层信心,但新品属于远期期权,短期业绩贡献有限,兑现情况要看后续新品放量。
观察点4:第四季度春节前置备货是短期催化,但收入端压力不容忽视
2027年春节时间较早,第四季度礼盒备货前置,有望拉动瓜子、坚果礼盒动销。但第三季度已经显现收入端动能减弱的迹象,即便旺季动销良好,也很难完全抵消传统渠道下滑、坚果增速回落的压力。

券商多空观点对比
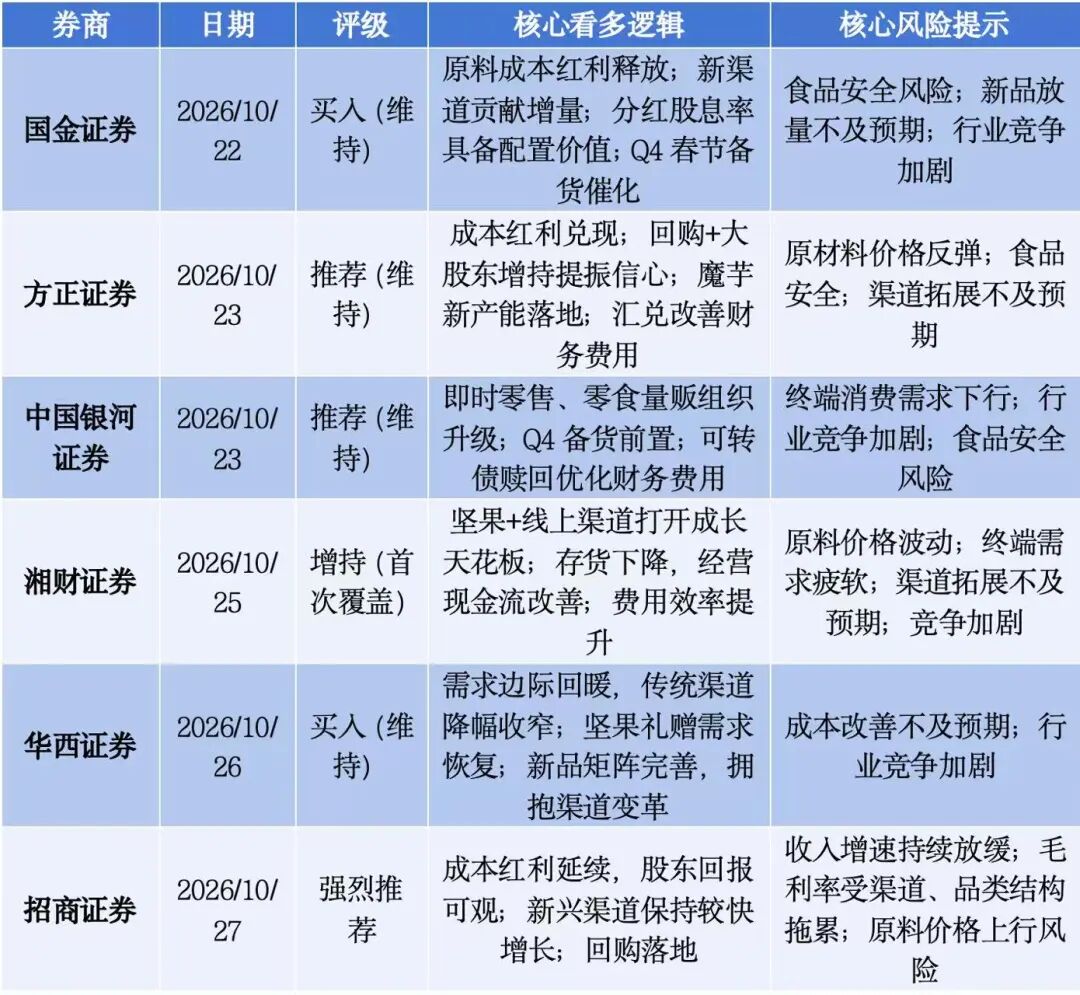
分歧点小结:
六家券商均认可葵花籽降价带来的利润修复;核心分歧集中于两点:1.盈利持续性:成本红利之外,低毛利渠道占比提升、坚果原料价格高位会持续压制毛利率,第三季度毛利率环比回落,部分机构提示盈利改善并非线性向上;2.增长动能:坚果品类收入于上半年爆发,但第三季度增速回落;魔芋新品尚在试销,市场对于中长期收入能否重回高增存在分歧。

后市跟踪指标


观点
综合来看,洽洽食品(002557)前三季度业绩高增,是葵花籽原料周期(883436)红利、去年同期低基数共同驱动,但第三季度已经暴露出隐忧:营收增速明显回落,毛利率同比改善但环比承压,低毛利的量贩渠道占比提升、坚果原料高位正在对盈利形成结构性约束。
想要实现可持续业绩增长,单纯依靠原料低价红利并不稳固,核心要看三大变量:其一,新采购季葵花籽采购价格维持平稳,避免成本反噬利润;其二,平衡新渠道规模扩张与盈利水平,控制销售费用,对冲低毛利渠道带来的综合毛利率下行压力;其三,稳住坚果业务增速,魔芋等新品逐步起量,完成从双品类到多品类矩阵跨越。
第四季度春节前置备货是短期重要催化,但要理性看待。魔芋等新品更多属于中长期期权,不能当作未来1至2年核心业绩驱动力;后续重点观察收入增速能否企稳、毛利率能否抵抗渠道结构带来的向下压力。


