


10月28日晚间,湖南裕能(301358)披露了2026年三季报。
报告显示,2026年前三季度,湖南裕能(301358)实现营收575.08亿元,同比增长147.60%;实现归母净利润42.59亿元,同比增长560.12%。
对比之下,2025全年湖南裕能(301358)的归母净利润仅有12.77亿元。这意味着,今年前三季度赚的钱,已经是去年全年的3倍还多。
如此来看,湖南裕能(301358)的这份成绩单着实“亮眼”。但分季度来看,湖南裕能(301358)第一、二、三季度分别实现营收149.65亿元、199.12亿元、226.31亿元;归母净利润13.56亿元、15.54亿元,13.49亿元。
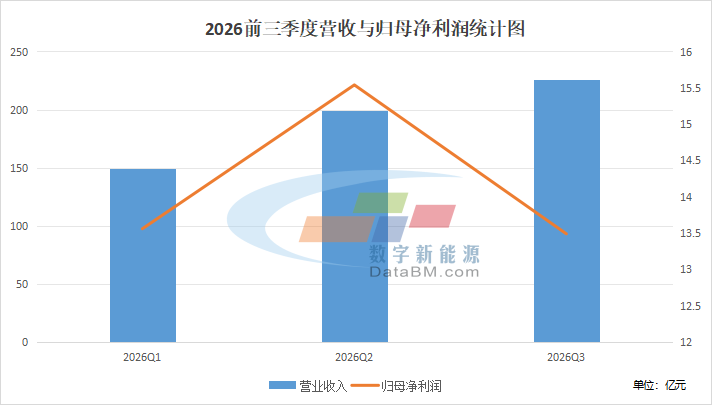
营收一路向上,其中三季度更是以226.31亿元创下历史单季新高。但不得不警惕的是,净利却在三季度掉头向下,环比下跌13.2%。
卖得更多,但却赚的更少。这不禁令人深思,在当前储能(885921)高增长态势下,这家磷酸铁锂龙头企业何以陷入“增收不增利”的经营困局?
量在推高,单价却在跳水!
对于营收大幅增长,湖南裕能(301358)在公告中解释称:一是磷酸盐正极材料销量大幅增长;二是碳酸锂等材料价格上涨带动产品销售价格提升。
据披露,2026年前三季度,公司磷酸盐正极材料累计销量111.57万吨。结合半年报数据倒推,三季度出货量约45万吨,环比增长22%。
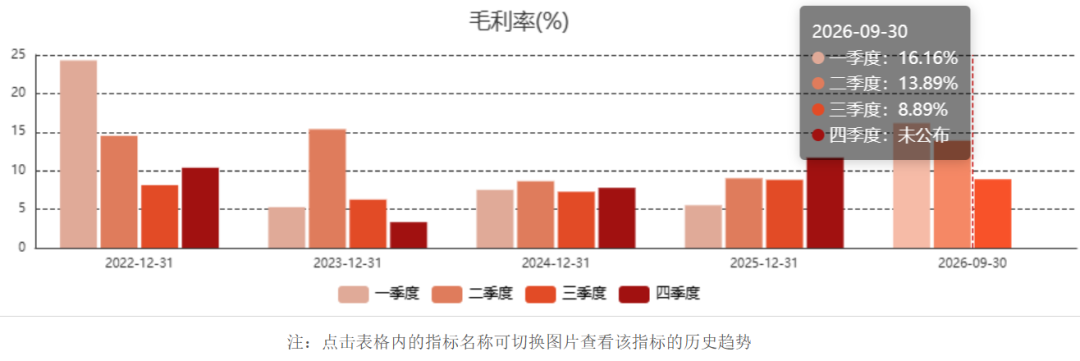
量在推高,但毛利率却在下跌。湖南裕能(301358)三季度毛利率仅8.89%,环比二季度下降5个百分点。对此公司解释主要受碳酸锂价格波动影响。
加之公司碳酸锂客供比例较低,原材料一直采取"高周转"策略。即在锂价下行周期(883436)中,前期高价买来的锂源被计入成本,直接吞噬企业利润。
据东吴证券(601555)测算,湖南裕能(301358)三季度磷酸盐正极材料销量均价约5.7万元/吨,环比下滑15%;单吨毛利约0.45万元,环比下滑约0.3万元;单吨净利约0.3万元,环比下滑30%。
反映到财务报表上,湖南裕能(301358)三季度实现营业收入226.31亿元,毛利率8.89%,以此计算,当季毛利仅20.12亿元,环比减少约7.5亿元。
另外值得注意的是,湖南裕能(301358)三季度确认公允价值变动收益3.1亿元。若剔除这类非经营性损益,公司主业的盈利成色还要再打折扣。
近2年首次!单季现金流大幅转正
不过除净利下滑外,此次三季报还透露出一个积极信号。湖南裕能(301358)三季度经营活动现金流净额9.03亿元,同比增长223%,环比增长226%。
值得关注的是,这是公司近2年来首次实现单季经营现金流大幅转正。
据数字新能源(850101)DataBM.com梳理发现,自2021年以来,湖南裕能(301358)仅在上市2023年实现净流入5亿元,其余年份均为大额流出。其中2026上半年净流出高达17.63亿元。
此外湖南裕能(301358)在三季报中明确表示,2025年前三季度、2026年前三季度,采用票据背书转让方式支付固定资产等长期资产购置款的金额,分别为23.63亿元和33.93亿元。根据会计准则,以票据方式收付款不计入现金流,将导致经营性现金流入与投资性现金流出同时减少。
若剔除这一因素,湖南裕能(301358)2025年前三季度、2026年前三季度的经营活动现金流量净额,分别为10.24亿元和25.33亿元。
如此来看,湖南裕能(301358)的经营现金流,或许没想象中那么差。但这一数据也同样暴露出:前三季度"购建固定资产支付的现金"远不止报表上展示的12亿元,加上票据背书33.93亿元,真实长期资产投入约46亿元。
这意味着公司扩产实际掏出去的钱,要远比现金流表上的多得多。
不过湖南裕能(301358)虽在三季度实现现金流大幅转正,但把时间线拉长,今年前三季度经营活动现金流净额仍为净流出8.59亿元。
而这主要与湖南裕能(301358)近年来的应收账款、存货持续走高有关。
截至2026年三季度末,湖南裕能(301358)应收账款已自2023年的50亿元,一路攀升至117.46亿元;存货规模则由36.29亿元扩大至76.98亿元。
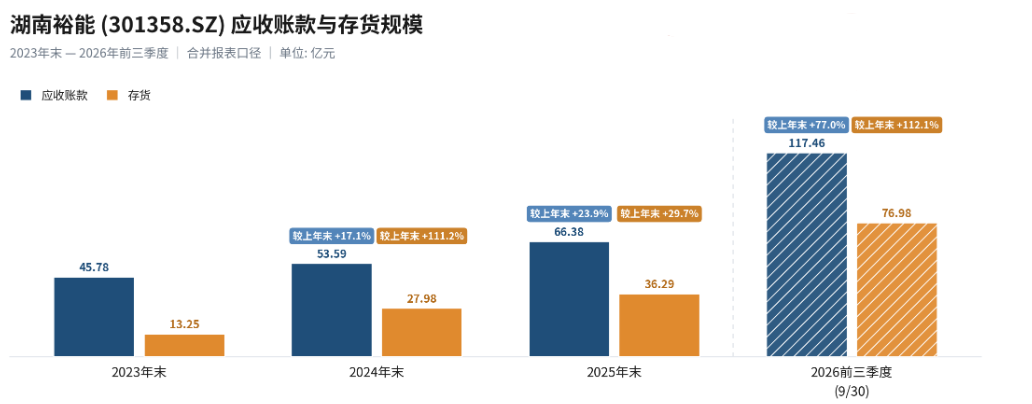
这意味着,湖南裕能(301358)赚到的钱更多停留在了下游客户的欠条,和堆在仓库里的库存。究其根源,这主要是由于其客户结构决定。
据半年报披露,2026上半年宁德时代(HK3750)、比亚迪(002594)两大客户占据了公司近半的营收,而大客户通常拥有更强的议价权,付款周期(883436)也更长。
而公司采购上游原材料又需要提前垫资,两头挤压之下,让湖南裕能(301358)的资金缺口越撕越大。
“宁王”大腿,不再靠得住了吗?
就在公司急需稳住基本盘的时候,第一大客户却松了手。今年6月,湖南裕能(301358)披露,宁德时代(HK3750)拟减持湖南裕能(301358)不超过3%的股份。
消息落地,湖南裕能(301358)股价单日暴跌超10%。此后短短2个多月,宁德时代(HK3750)抛售超1700万股湖南裕能(301358)股票,持股比例降至5%以下。
但减持只是财务投资的退出。真正值得警惕的,是订单的分流。
公开资料显示,在2021年,宁德时代(HK3750)曾与湖南裕能(301358)签署多份《磷酸铁锂保供协议》《预付款协议》,协议期限为2022-2024年,2025年起正式失效。如今时隔近2年,双方至今尚未签署新的长期合作协议。
另一边,宁德时代(HK3750)转而加深与富临精工(300432)的合作,后又增资入股其子公司江西升华。今年1月,宁德时代(HK3750)还与容百科技(688005)签下超1200亿元的磷酸铁锂采购协议。这一系列动作,让湖南裕能(301358)感受到强烈的危机。
二级市场方面,湖南裕能(301358)股价已由今年5月最高点的109.64元/股,降至46.28元/股,暴跌约58%,总市值缩水约537亿元。
逆势砸超279亿!是豪赌还是卡位?
眼看大腿要靠不住,湖南裕能(301358)选择了把命运握在自己手里。
10月19日晚,湖南裕能(301358)发布公告称,拟投资不超过20亿元,在湘潭雨湖区建设六期磷酸铁锂项目,建设期12个月。
不止于此 。今年7月,湖南裕能(301358)宣布投资240亿在贵州瓷安建矿化一体新能源(850101)电池材料循环产业项目,涵盖80万吨磷酸铁锂、100万吨磷酸铁及其上游产业链项目,包括磷源、铁源、碳酸锂加工及锂电池(884309)回收等。
海外方面,公司规划了欧洲西班牙基地,目前已全面开工建设,预计2027年投产,主要辐射欧洲市场;东南亚马来西亚基地,正处前期筹备阶段。两项合计规划正极产能14万吨,总投资约19.32亿元。
据10月30日投资者关系活动记录表披露,湖南裕能(301358)今年扩产后年产能超过180万吨,预计全年有效产能将超过150万吨。
但问题随之而来:在大多数同行选择收缩时,它为何仍敢大举投入?这或许能从今年7月发出的一封涨价函中窥得一二。
据悉,今年7月,湖南裕能(301358)发布调价函,宣布自2026年8月1日起,对旗下全系列磷酸铁锂产品价格统一上调2000元/吨。
对于此次调价,湖南裕能(301358)表示自3月以来,硫磺、磷酸等磷酸铁锂核心原材料价格持续上行,磷酸铁价格涨幅已超50%;且当前磷酸铁占铁锂加工费比例高达70%以上。成本上涨持续压缩生产制造环节利润空间。
而此次湖南裕能(301358)从磷酸铁锂一路延伸至磷源、铁源、碳酸锂加工乃至电池回收,便意在通过向垂直一体化方向发展,构建自身成本优势。
需求端,湖南裕能(301358)表示下游新能源汽车(885431)、储能(885921)市场需求持续稳步增长,行业优质有效产能供给持续偏紧。7月开始,行业开工率高达90%,特别是高端产能持续偏紧。公司自今年检修以后,持续满产,但目前今年新增产能已经无法满足所有客户的订单增长需求。
由此看来,湖南裕能(301358)此番布局,更像是提前卡位磷酸铁锂价格回升与高端产能需求爆发。据投资者关系活动记录表披露,公司前三季度高端产品占比约65.8%,其中第三季度高端产品占比70%。湖南裕能(301358)明确表示:新增产能均以高端产品为主,后续高端产品占比也将持续提升。
后记
扩张步子很大,但摆在湖南裕能(301358)面前最棘手的问题仍是:钱从哪里来?对此,湖南裕能(301358)选择赴港股募资,为上述产能扩张输血。
今年8月,湖南裕能(301358)正式向港交所递交H股上市申请,但能否顺利过会仍存不确定性。另外不容忽视的是,自2026年2月至今,已有多个磷酸铁锂、磷酸铁项目被终止、暂缓或缩量,行业扩产热度正快速降温。
据行业机构预测,目前国内磷酸铁锂名义总产能突破800万吨,而全年有效需求仅600万吨。在此背景下,湖南裕能(301358)逆势大举扩产,叠加自身现金流持续承压,湖南裕能(301358)能否撑到下一轮涨价,仍是未知数。


