


业绩回顾
银行2026年三季度财报总体符合预期,盈利逐季改善,主要由于息差企稳、非息收入高增。但银行间分化加剧,部分中小银行资产处置速度加快,减值计提上升拖累利润。
Text
正文
发展趋势
我们观察到2026年银行三季度报体现出以下经营线索:
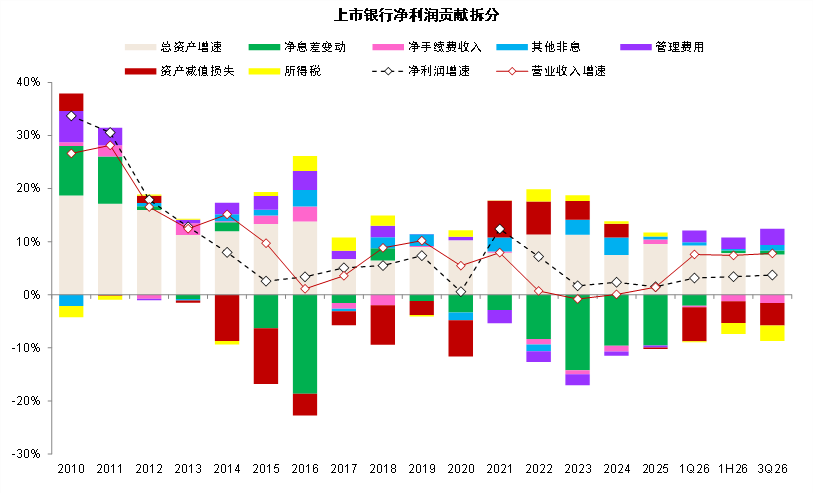
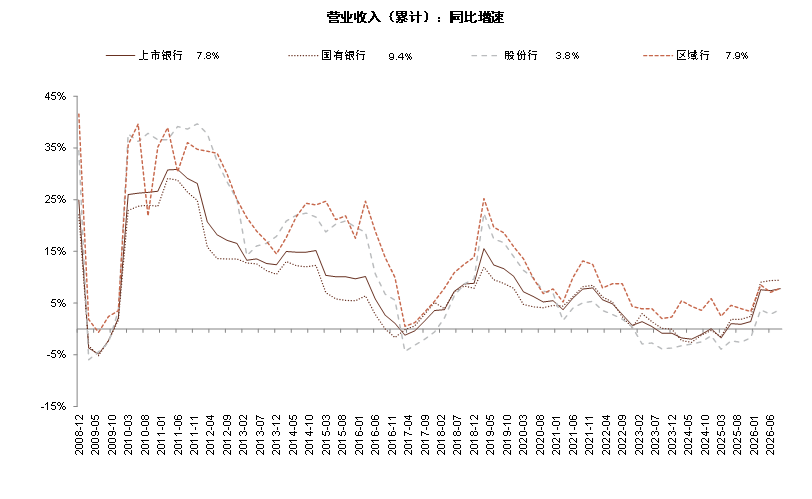
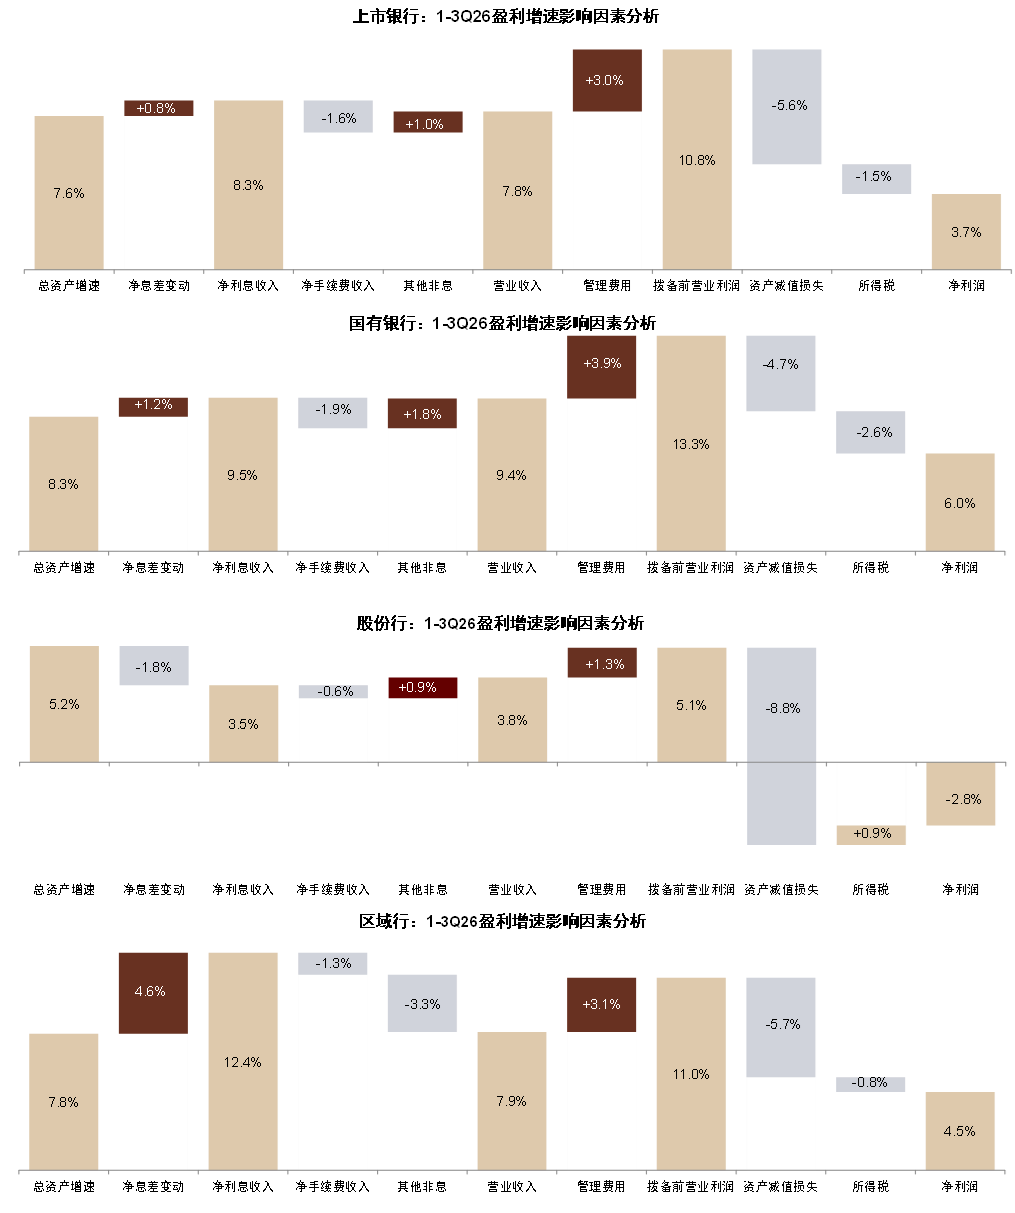
1. 年内净利润增速逐季改善:整体看,2026年前三季度上市银行净利润同比增长3.7%,较上半年继续提升0.3个百分点;前三季度拨备前利润、营业收入分别同比增长10.8%、7.8%,较上半年分别上升1.3ppt、0.4ppt。利润逐季回升,主要受益于资产增速及息差稳定,及其他非息收入贡献。
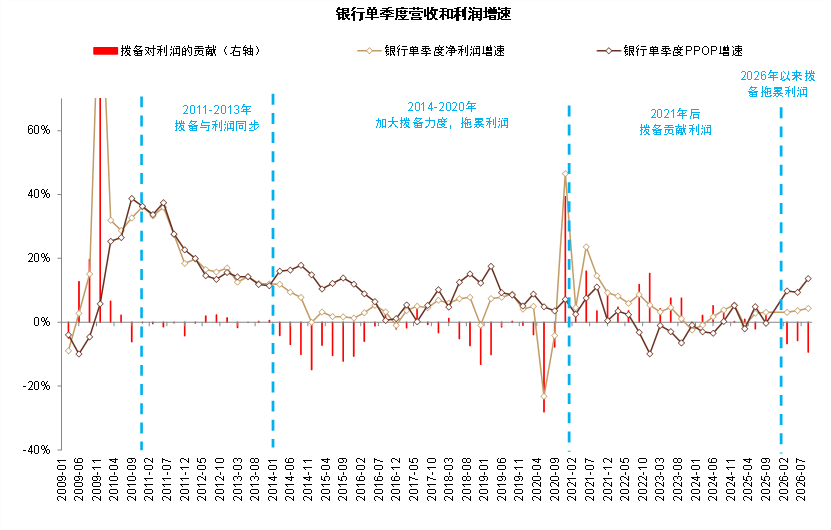
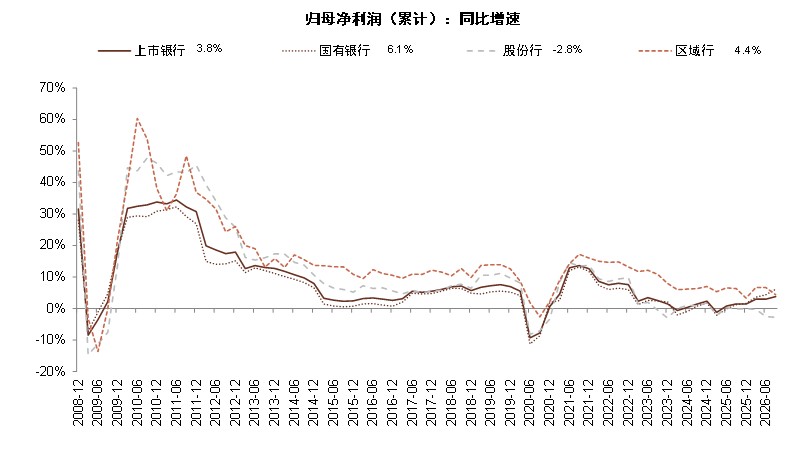
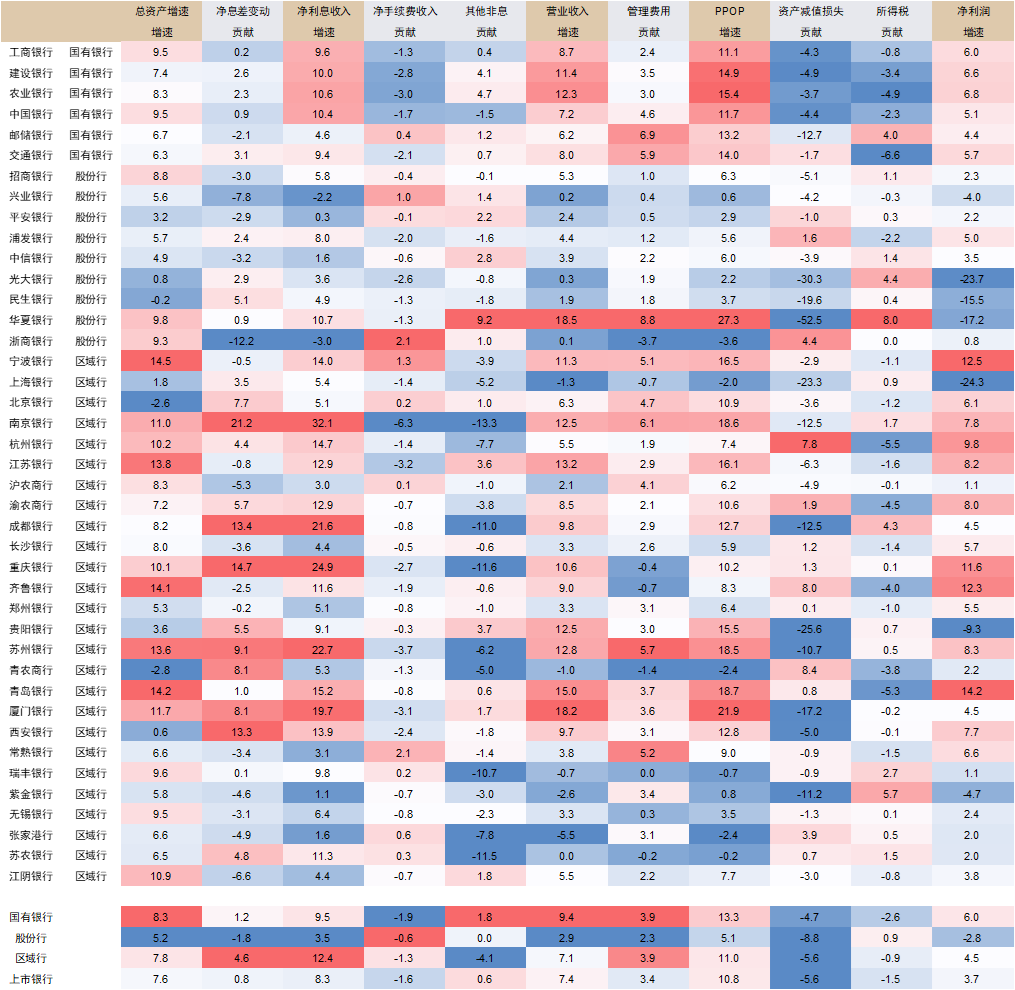
2. 盈利增速分化加大:分银行类型看,大行利润增速整体超预期,三季度大行单季净利润同比上升7.7%,较二季度继续向上1.4ppt,主要由于息差保持稳定、非息收入继续上行;但股份行和区域行第三季度净利润增速分别为-3.4%、-1.7%,利润增速均为负数。中小行利润增速放缓,主要由于部分银行加大存量资产处置力度,拨备增速上升拖累利润。
图表:3Q26上市银行净利润增速中其他非息贡献上升
资料来源:中金公司研究部
图表:3Q26拨备继续拖累利润增速
资料来源:中金公司研究部
图表:1~3Q26上市银行归母净利润增速分化加大
资料来源:中金公司研究部
图表:营收同比增速较1H26有所回升,大行基本持平
资料来源:中金公司研究部
图表:上市银行3Q26盈利增长贡献拆分
注:黄色柱子代表同比增速,红色/蓝灰色柱子代表该项收入/支出的贡献度
资料来源:中金公司研究部
图表:上市银行1-3Q26盈利增长贡献拆分
注:单位为百分点
资料来源:中金公司研究部
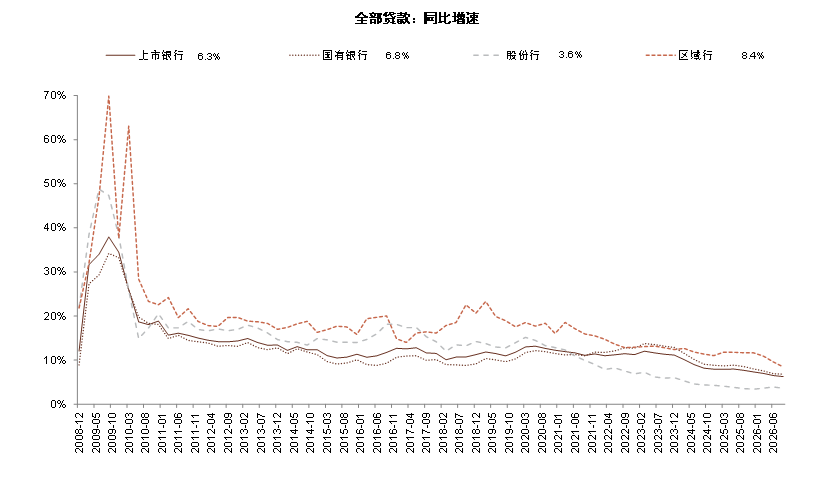
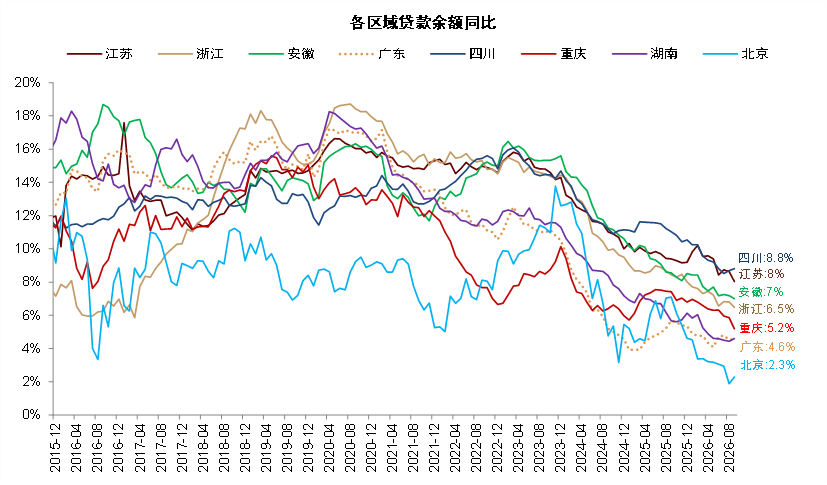
3. 信贷增速放缓,大行市占率提升。截至三季度末上市银行信贷同比增长6.3%,较二季度末的6.5%继续下降。其中,国有行信贷同比增长6.8%,较二季度末下降0.1个百分点,整体较为稳定,大行贷款市占率上升至62.6%。股份行和区域行信贷分别同比增长3.6%和8.4%,较二季度末下降0.3个百分点、1.2个百分点。分区域看,过去一个季度浙江、江苏和重庆等省份信贷增速下滑较为明显,四川、广东等区域信贷增速逆势小幅上升。信贷降速提质下,银行扩表速度放缓可能对后续净利息收入增长形成拖累。
图表:信贷增速较1H26继续下行
资料来源:中金公司研究部
图表:四川、广东等省份信贷增速上升,江苏、浙江等省份信贷增速下降
资料来源:中金公司研究部
图表:长三角、西南等区域信贷投放较快

资料来源:中金公司研究部
图表:大行贷款市占率回升

资料来源:中金公司研究部
图表:存款增速整体有所回升,区域行基本持平
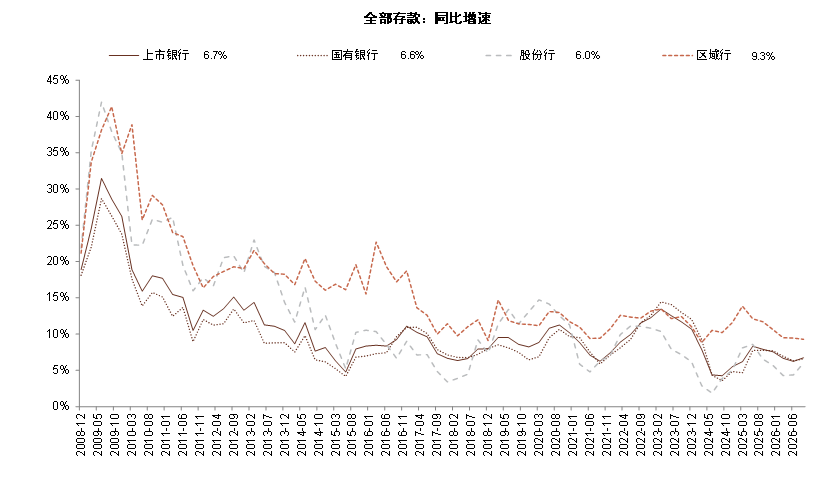
资料来源:中金公司研究部
4. 息差延续企稳态势。我们测算前三季度上市银行净息差为1.31%,较上半年持平,较去年同期下降1bp,高成本定期存款集中到期重定价推动息差环比企稳;但考虑到信贷需求较弱、资产端收益率压力仍在,存款集中重定价贡献逐步下降,我们预计明年息差可能仍有小幅下行压力。
图表:息差延续复苏趋势
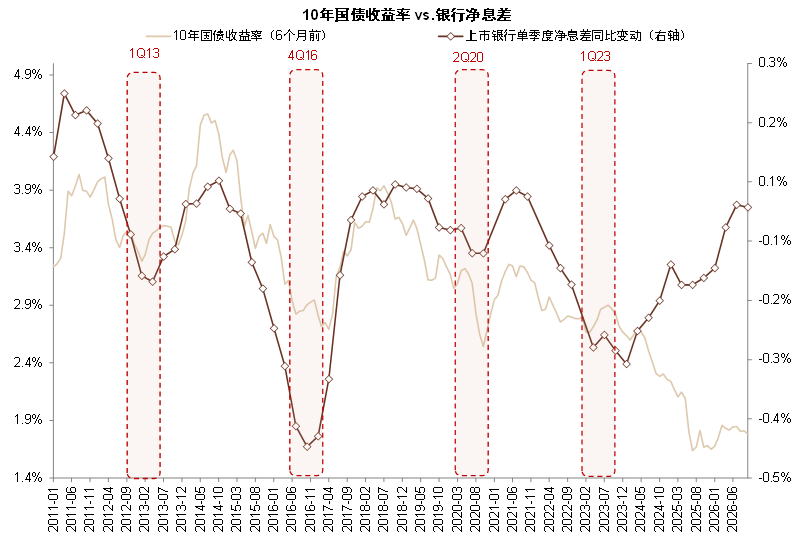
资料来源:中金公司研究部
图表:模拟净息差延续企稳态势
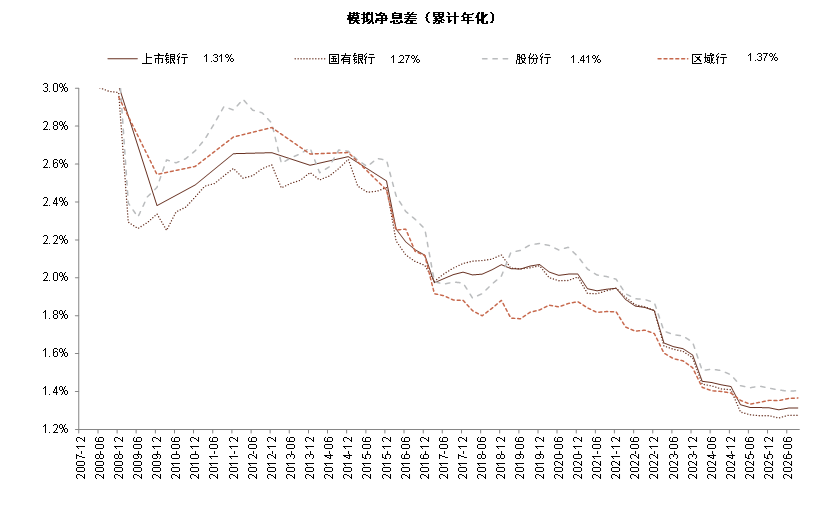
注:模拟净息差使用净利息收入/总资产平均余额估算。
资料来源:中金公司研究部
5. 权益市场波动加大,手续费增速放缓。前三季度上市银行净手续费收入增速同比下降1.6%,为2025年以来首次增速转负。我们预计主要由于权益市场波动、财富管理相关收入拖累。其中国有行、股份行和区域行净手续费收入增速分别为-2.6%、0.4%和-1.8%,较上半年分别下滑2.3个百分点、2.8个百分点和7.7个百分点。
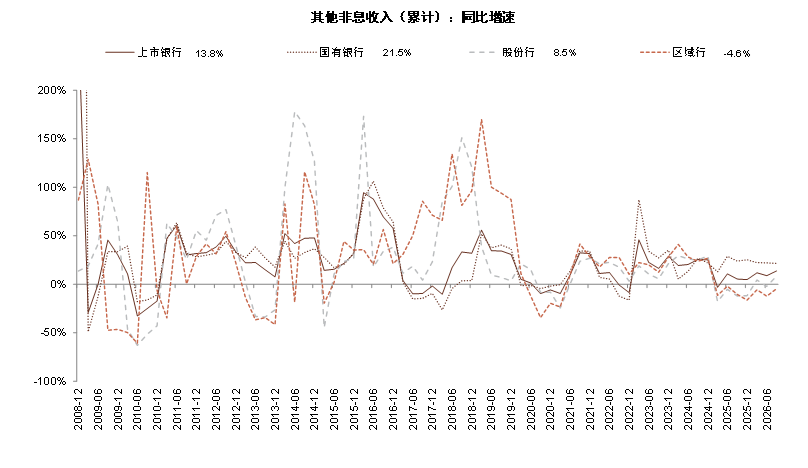
6. 其他非息收入贡献上升。前三季度上市银行其他非息收入同比增长13.8%,较上半年的8.9%提升4.9个百分点,对营收增长的贡献上升,主要得益于较低基数下的债市表现反弹、以及部分银行持有上市股权增厚公允价值变动损益。
图表:净手续费收入继续承压,前三季度同比下降1.6%
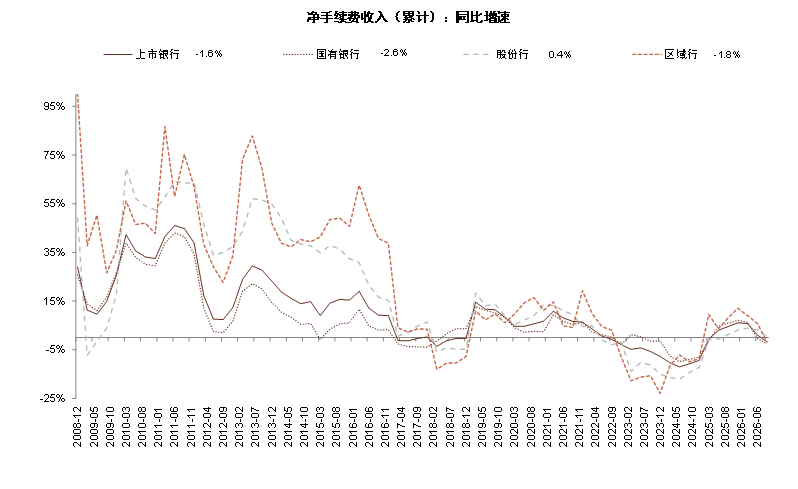
资料来源:中金公司研究部
图表:其他非息收入增速较1H26有所提升,股份行由负转正
资料来源:中金公司研究部
图表:上市银行FVOCI类资产占比及OCI浮盈占净利润比重
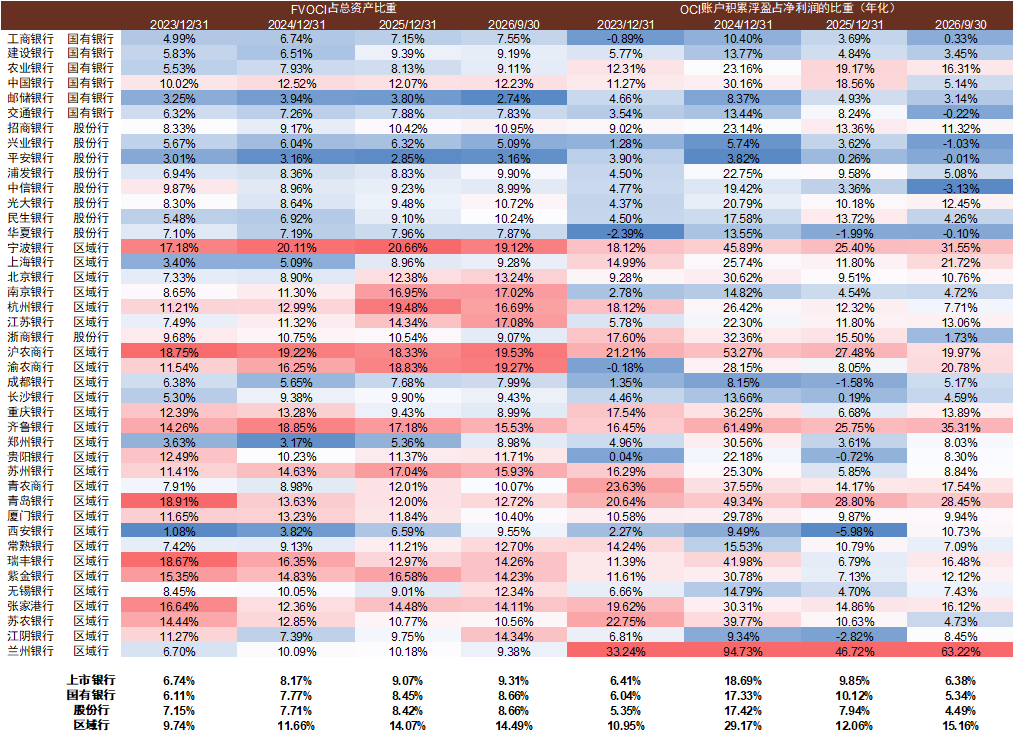
注:假设20%所得税,对利润数据已进行年化处理
资料来源:中金公司研究部
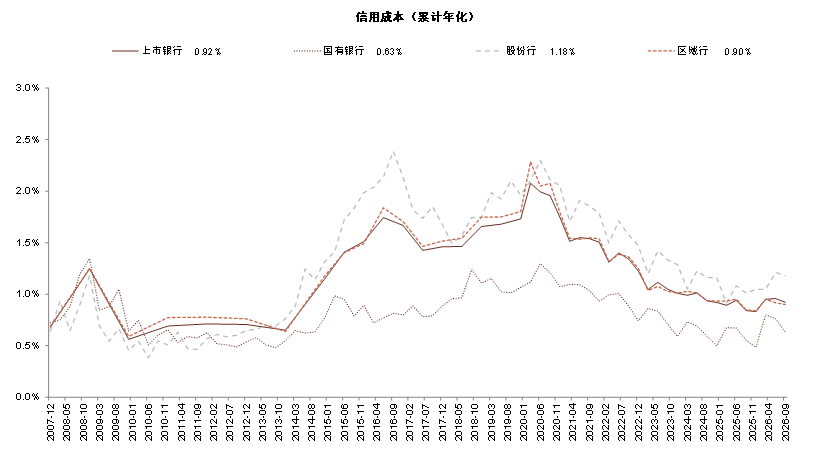
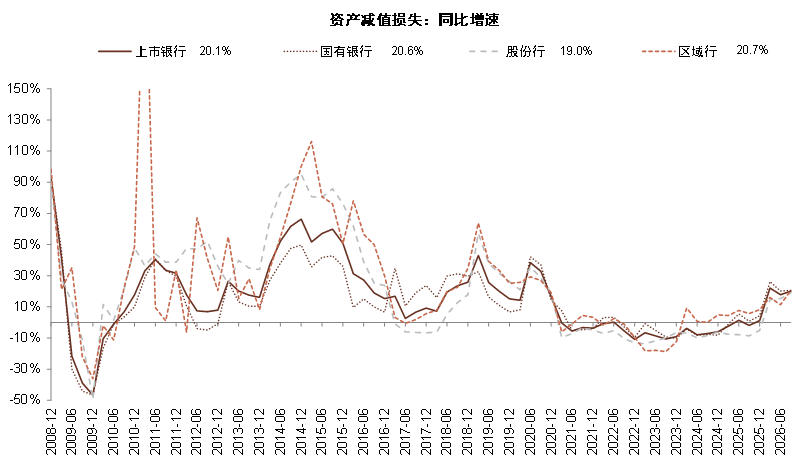
7.不良处置节奏加快。 整体资产质量保持稳定,截至三季度末上市银行不良率1.22%,与上半年持平。前三季度信用成本信用成本0.92%,较上半年的0.96%小幅下降0.04个百分点。三季度末拨备覆盖率229%,较二季度末的233%下降4个百分点。银行不良处置节奏加快,前三季度上市银行拨备同比增长20.1%,较上半年上升2.3个百分点。其中股份行和区域行对于零售、地产等重点领域的资产减值计提明显增加,国有行、股份行和区域行资产减值损失分别同比增长20.6%、19.0%和20.7%,较上半年上升0.5ppt/3.6ppt/9.3ppt。对利润形成一定拖累。我们预计后续银行存量资产处置速度加快,银行内部盈利能力继续分化。
图表:信用成本小幅下降
资料来源:中金公司研究部
图表:资产减值损失增速上升
资料来源:中金公司研究部
图表:上市银行拨备释放利润空间测算
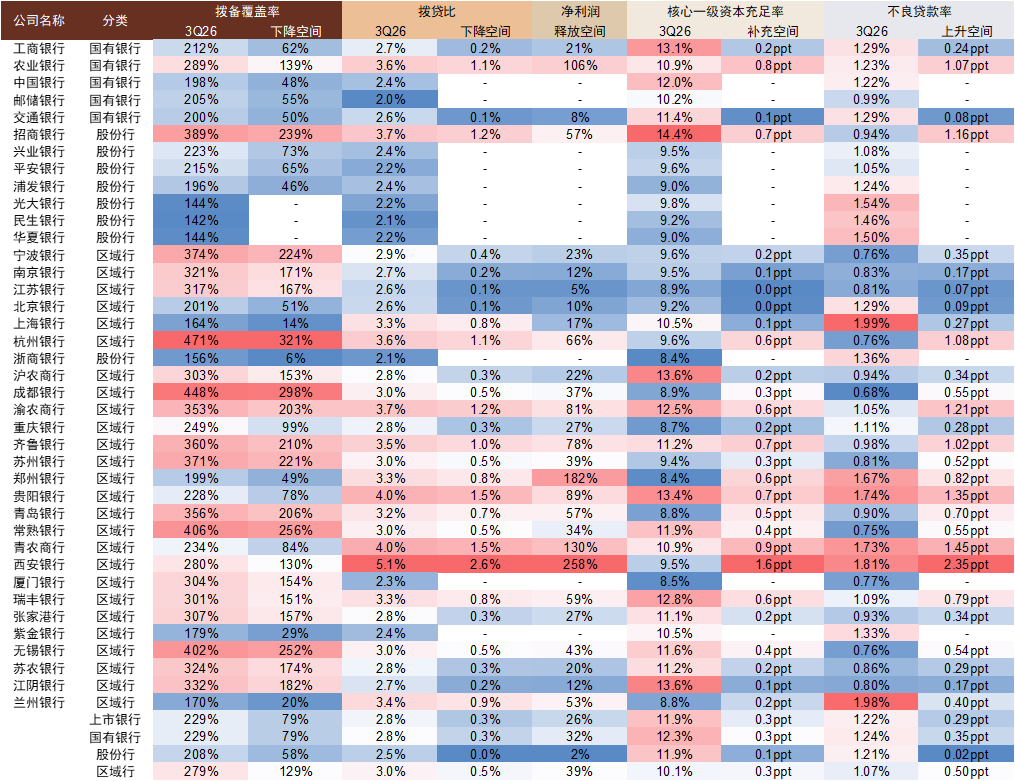
注:1.假设拨备覆盖率释放空间为与150%的差距,拨贷比释放空间为与2.5%的差距;2.假设净利润对资本的补充通过净利润释放,分红率与2022年保持一致;3.不良贷款率上升空间为在保持150%拨备覆盖率的假设下允许不良率上升的空间。
资料来源:中金公司研究部
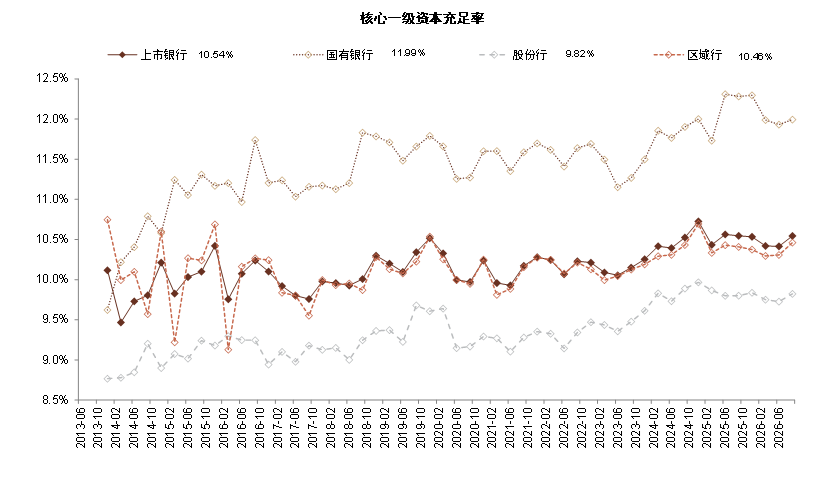
8. 资本压力有所缓解。截至2026年第三季度末,上市银行核心一级资本充足率10.54%,较上半年末小幅上升0.12个百分点。随着银行扩表速度放缓及大行财政注资进度逐步落地,银行整体的资本压力有所减弱,后续仍需关注中小银行资本补充进展。
图表:上市银行核心一级资本充足率整体回升
资料来源:中金公司研究部
图表:银行核心一级资本充足率满足监管要求年数静态测算
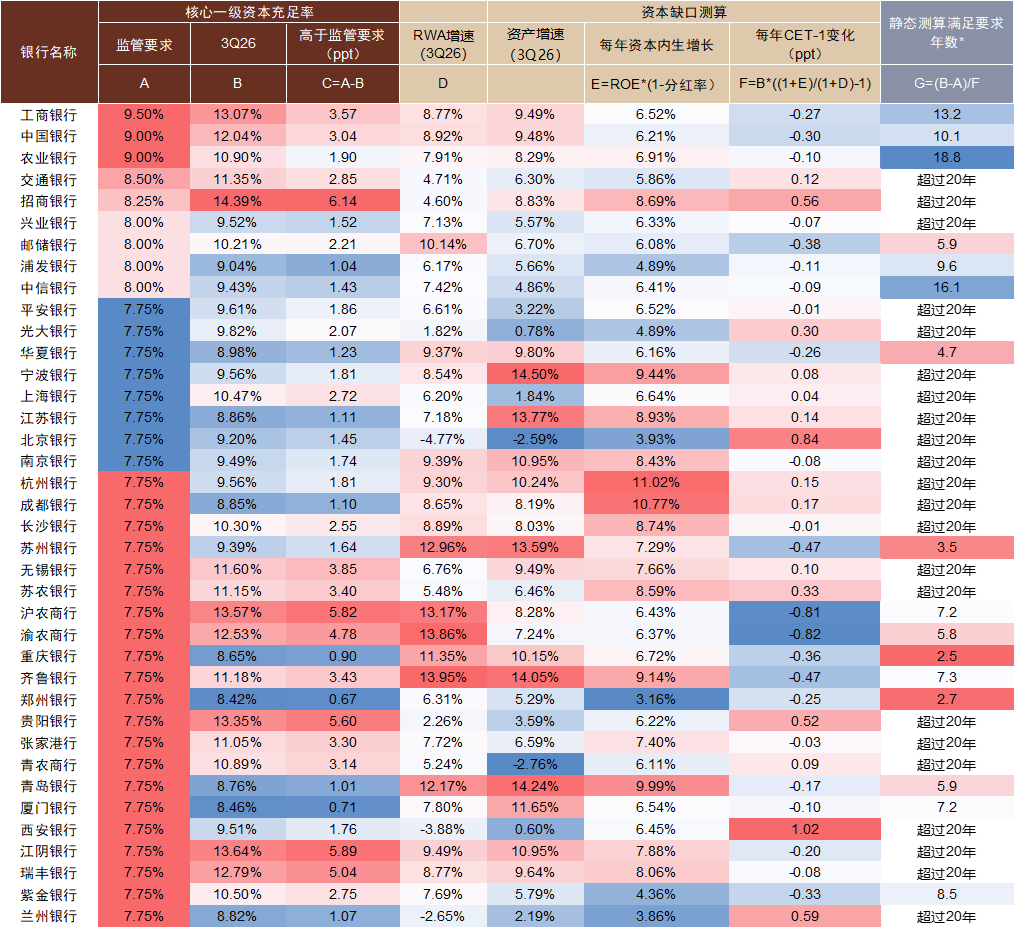
注:假设未来RWA增速和ROE水平保持不变;满足监管要求年数超过10年则不显示
资料来源:中金公司研究部
综合来看,上市银行整体息差保持稳定、及其他非息收入高增长带来净利润增速向好,但盈利分化加大,部分资产质量承压、拨备水平不足的中小银行净利润增速出现下降。
风险
经济复苏不及预期,房地产(881153)和地方债务风险。


