


国元证券(000728)股份有限公司朱宇昊,单蕾近期对伊利股份(600887)进行研究并发布了研究报告《伊利股份(600887)2026年三季报点评:经营稳健,液奶持续改善》,给予伊利股份(600887)买入评级。
伊利股份(600887)
事件
公司公告2026年三季报。26Q1-3,公司实现总营收938.13亿元,同比+3.59%,归母净利88.04亿元,同比-15.56%。26Q3,公司实现总营收293.24亿元,同比+2.42%,归母净利30.45亿元,同比-5.60%。公司拟中期分红,每股派发现金红利0.42元(含税),现金分红总额占前三季度归母净利的30.17%。
液奶持续改善,奶粉及奶制品增速环比修复
1)三季度液奶持续平稳增长,奶粉增速环比改善。26Q3,公司液体乳/奶粉及奶制品/冷饮/其他产品收入分别为191.31/79.78/10.45/7.49亿元,同比+1.68%/+3.84%/-12.83%/+26.82%。Q3液体乳增速环比+1.63pct,奶粉及奶制品增速环比转正,+7.34pct;冷饮收入同比下滑主要为季节备货节奏差异影响,前三季度整体较快增长。26Q1-3,公司液体乳/奶粉及奶制品/冷饮/其他产品收入分别为557.21/248.23/101.18/20.15亿元,同比+1.42%/+2.32%/+7.32%/+106.40%。
2)直营渠道高增,经销商结构持续调整优化。26Q1-3,公司经销/直营渠道分别实现收入879.56/47.21亿元,同比+1.74%/+49.73%。26Q3,经销/直营收入271.73/17.30亿元,同比+0.29%/+45.11%。公司持续推进渠道调整优化,26Q3末经销商数量合计17248家,较上个季度末净减少790家。3)前三季度各区域均实现增长,华北增速领先。26Q1-3,公司华北/华南/华中/华东/其他区域分别实现收入267.71/224.98/172.57/135.35/126.15亿元,同比+5.80%/+2.43%/+3.38%/+1.49%/+2.51%。26Q3,以上各区域收入分别+3.19%/+1.08%/+4.35%/-0.59%/+2.05%。
毛利率及期间费用率改善,短期因素扰动净利率
1)三季度毛利率小幅提升,计提减值、所得税费用增加等影响净利率表现。26Q3,公司总收入毛利率/总收入归母净利率分别为34.60%/10.38%,同比+0.69/-0.88pct。期间费用率小幅节约,销售/管理/研发/财务费用率为18.14%/3.91%/0.80%/-1.07%,同比-0.08/-0.06/-0.06/+0.01pct。净利率下行主要受计提减值增加和所得税费用增加影响,26Q3,资产和信用减值绝对值占收入比重合计同比+0.62pct,所得税费用占收入比重+0.47pct,此外,少数股东损益占收入比重同比+0.38pct,小幅摊薄归母净利率。
2)前三季度毛利率稳定,期间费用率小幅节约。26Q1-3,公司总收入毛利率/总收入归母净利率分别为35.97%/9.38%,同比+0.49/-2.13pct。销售/管理/研发/财务费用率同比分别-0.42/+0.02/-0.02/-0.06pct;净利率下行主要为二季度计提澳优(HK1717)大额商誉减值影响。
投资建议
我们预计公司26/27/28年归母净利润分别为100.75/130.15/139.82亿元,增速-12.89%/29.18%/7.43%,对应10月30日PE19/15/14倍(市值1907亿元),维持“买入”评级。
风险提示
市场竞争加剧风险、下游需求不及预期风险、食品安全(885406)风险。
证券之星数据中心根据近三年发布的研报数据计算,诚通证券陈文倩研究员团队对该股研究较为深入,近三年预测准确度均值为78.77%,其预测2026年度归属净利润为盈利101.24亿,根据现价换算的预测PE为19.14。
最新盈利预测明细如下:
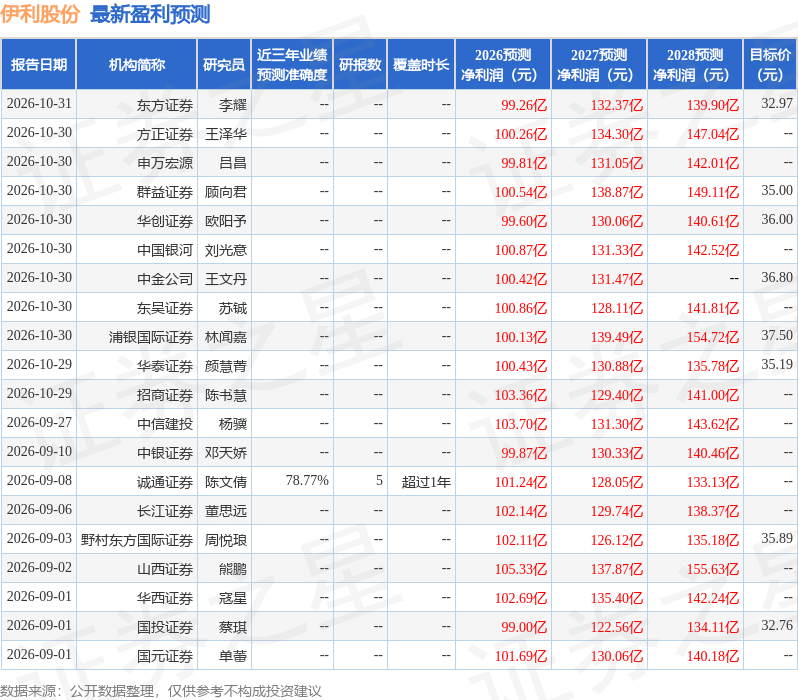
该股最近90天内共有32家机构给出评级,买入评级27家,增持评级5家;过去90天内机构目标均价为34.45。
本文数据来源于国元证券(000728)股份有限公司,仅供参考不构成投资建议。


