


东海证券股份有限公司商俭近期对快克智能(603203)进行研究并发布了研究报告《公司简评报告:毛利率同比提升,合同负债高增订单饱满》,给予快克智能(603203)买入评级。
快克智能(603203)
投资要点
事件: 公司发布2026年三季报,前三季度实现营业收入10.13亿元,同比增长25.33%;归母净利润2.35亿元,同比增长18.37%;扣非归母净利润2.15亿元,同比增长22.28%;前三季度综合毛利率50.67%。公司第三季度实现营业收入3.48亿元,同比增长14.57%;归母净利润0.83亿元,同比增长27.29%;扣非归母净利润0.70亿元,同比增长11.40%。
毛利率同比提升,研发保持高强度投入。 公司前三季度销售、管理、研发费用率分别为7.39%、 4.23%、 12.77%,同比分别+0.09pct、 -0.02pct、 +0.20pct;研发费用1.29亿元,同比增长27.36%,投入增速高于收入。财务费用688.53万元(上年同期-433.20万元),主要受汇兑损失增加影响。 公司前三季度综合毛利率50.67%,同比提升约1.22pct;第三季度单季毛利率51.12%,同比提升约3.88pct, 主要系高毛利的AI算力链及半导体(881121)封装设备收入占比提升带动盈利结构优化。
合同负债高增预示订单饱满。 公司前三季度经营活动现金流净额2.05亿元,同比下降10.80%,主要系支付的各项税费1.45亿元、同比增长138.72%;销售商品、提供劳务收到现金11.01亿元,同比增长9.27%,慢于收入增速,期末应收账款3.77亿元、存货5.27亿元,较年初分别增长30.18%、 29.07%。期末合同负债1.94亿元,较年初增长44.20%,预收款项高增指示在手订单充足;公司无短期及长期借款,期末货币资金及交易性金融资产合计约9.07亿元, 在手资金充裕。
新产能集中转固投产,为后续交付提供保障。 公司前三季度期末固定资产2.79亿元,较年初增长87.6%;在建工程仅余314万元(年初为1.34亿元),募投项目集中转固投产;前三季度购建固定资产等支付现金0.23亿元,同比明显减少,资本开支高峰已过。产能落地与合同负债高增长相互印证,为四季度及2027年收入交付提供支撑。
投资建议: 公司深耕精密电子组装和半导体(881121)封装领域,聚焦AI物理终端智能穿戴(885454)、光通信与数据中心、半导体(881121)先进封装(886009)、汽车电动化及智驾等赛道。 我们预计公司2026-2028年公司归母净利润为2.94/3.68/4.35亿元,对应PE为34.49/27.57/23.29倍,维持“买入”评级。
风险提示: AI算力产业链资本开支波动风险;客户验证及量产进度不及预期风险。
证券之星数据中心根据近三年发布的研报数据计算,甬兴证券刘荆研究员团队对该股研究较为深入,近三年预测准确度均值为12.3%,其预测2026年度归属净利润为盈利3.14亿,根据现价换算的预测PE为24.77。
最新盈利预测明细如下:
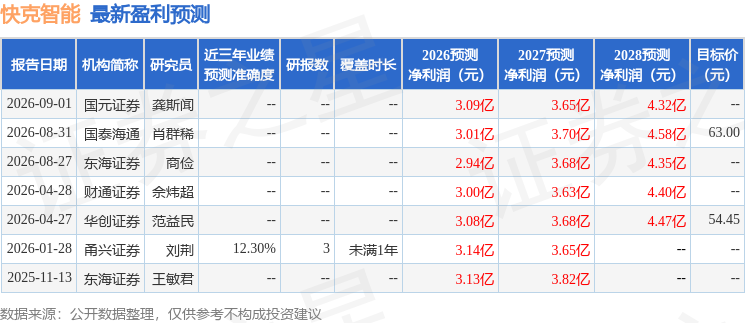
该股最近90天内共有3家机构给出评级,买入评级2家,增持评级1家;过去90天内机构目标均价为62.88。
本文数据来源于东海证券股份有限公司,仅供参考不构成投资建议。


