


2026年第三季度,赛轮轮胎(601058)增收不增利,营收同比增长8.58%至108.58亿元,归母净利润录得5.52亿元,同比下滑46.94%
2026年11月2日,轮胎龙头赛轮集团股份有限公司(下称赛轮轮胎(601058),601058.SH)一则增持公告进入市场视野。公告显示,赛轮轮胎(601058)董事兼董事会秘书李吉庆的近亲属以集中竞价方式增持19万股,累计增持金额约212.79万元(不含交易费用)。这一动作发生在公司股价持续震荡的背景下。今年年初,赛轮轮胎(601058)股价尚在16元/股附近,到11月3日收盘报12.16元/股,较2025年12月触及的17.72元阶段高点已回落约三成。
在股东出手增持的同时,公司基本面也正经历阶段性考验。2026年上半年,赛轮轮胎(601058)营收与净利润保持稳增,但第三季度出现明显的“增收不增利”情况。其中,单季度营收实现108.58亿元,同比增长8.58%,归母净利润则同比下滑46.94%,录得5.52亿元,直接带动公司前三季度整体归母净利润同比下降5.56%。
一边是核心管理层亲属真金白银入场,释放长期价值认可的信号,另一边是短期业绩波动叠加全球产能扩张和外部环境变化带来的现实压力。赛轮轮胎(601058)能否在多重挑战下稳住基本面、重新修复盈利与估值,或不是一次增持所能解答的。站在当前节点来看,公司要顶住市场压力至少需直面三大变量。
赛轮轮胎2026年三季报主要会计数据和财务指标(元)
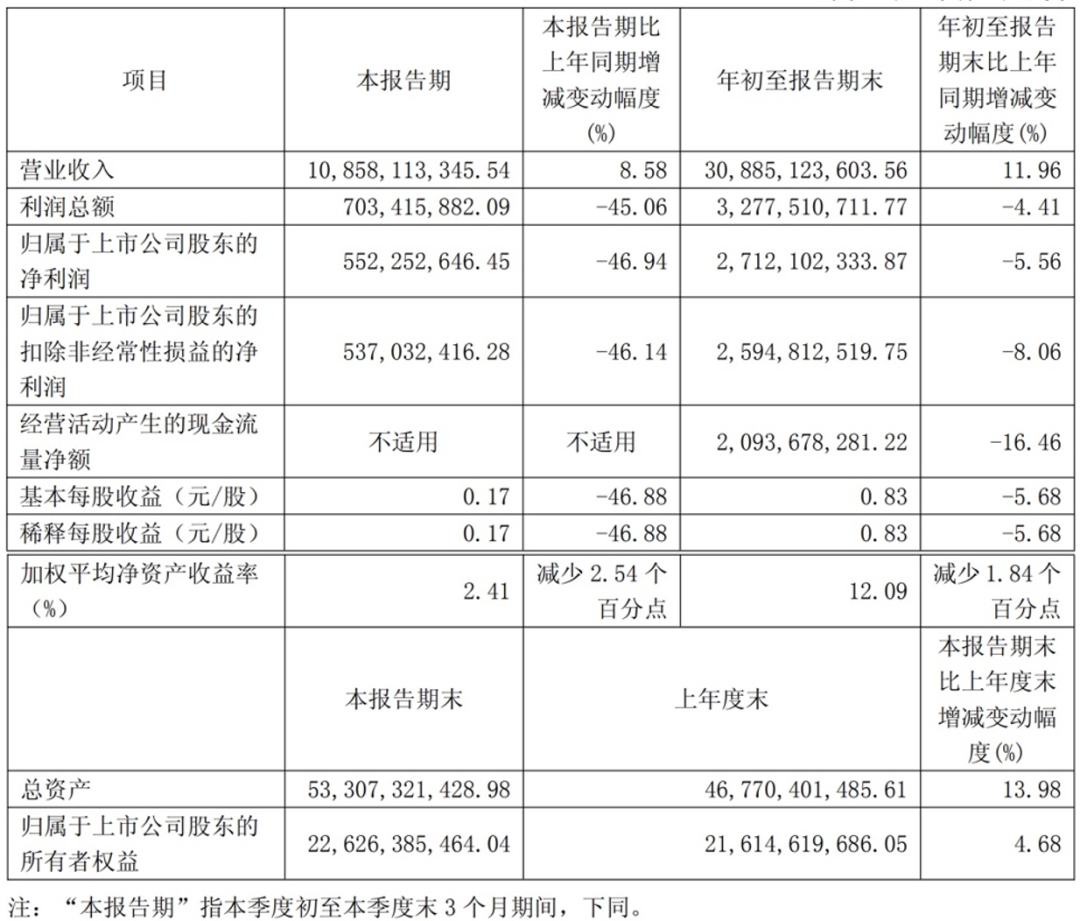
数据来源:公司财报
其一,原材料价格上行挤压利润,调价能否缓解成本压力?
东方证券(600958)2026年10月27日研报指出,天然橡胶、丁苯橡胶现货价格年内累计涨幅仍较大。根据数据,截至2026年10月22日和23日,丁苯橡胶和天然橡胶现货价分别为15900元/吨、19200元/吨;年内来看,二者价格较上年末分别上升38.86%、25.49%。
与此同时,赛轮轮胎(601058)原材料采购成本也在上升。2026年第三季度,公司天然橡胶、合成橡胶、炭黑(884051)、钢丝帘线四项主要原材料的综合采购价格同比上升19.35%,环比上升3.44%。公司表示,原材料价格上涨较快,产品提价传导相对滞后;当季度,受产品结构变化等因素影响,公司自产自销轮胎产品的平均价格同比下降4.93%,环比下降0.81%。
在这一背景下,近期多家轮胎企业纷纷调价。根据东方证券(600958)上述研报统计,2026年9月以来,已有80余家企业累计发布超100份涨价函,涉及全钢胎、半钢胎、工程胎等品类,主流调价幅度为2%至5%。进入10月下旬,相关提价安排陆续执行。例如,路通轮胎自10月22日起对各品牌产品价格上调2%至3%,万力轮胎自10月23日起对半钢内销产品价格上调2%至5%等。
赛轮轮胎(601058)也加入调价行列,拟自11月1日起对TBR产品价格上调5%至7%;玲珑轮胎(601966)(601966.SH)则计划自同日起对部分TBR产品价格上调约3%。不过,调价能否顺利传导至终端,以及涨价幅度能否覆盖原材料成本上涨,仍有待后续市场表现验证。
主要轮胎企业2026年10月下旬至11月调价安排

信息与数据来源:东方证券(600958)研报
其二,汇率波动对盈利影响有多大?
财报显示,2026年上半年,赛轮轮胎(601058)财务费用达到4.57亿元,同比大幅增长429.74%,其中汇兑损失为2.42亿元,而上年同期为汇兑收益1.36亿元。
此前,已有投资者关注到汇率波动的情况,并在2026年9月业绩说明会上询问公司财务部门是否有应对预案,以保护主业利润。彼时,赛轮轮胎(601058)回复称,“公司近几年一直开展外汇套期保值业务,将按外汇市场波动情况,采用一定比例与相关往来款风险敞口匹配做远期套保。”
在解释2026年第三季度净利下滑的原因时,赛轮轮胎(601058)亦提到外币较人民币贬值这一因素。经计算,公司当季度财务费用为1.91亿元,较上年同期增加3920.92万元。
其三,海外布局能否挖掘到新的增长支撑?
据东方证券(600958)研报,欧盟委员会于2026年10月19日发布对华乘用车(884099)及轻卡轮胎反补贴终裁前披露;另据《中国橡胶》杂志,反倾销与反补贴合计税率为27.50%至57.09%,且本次披露尚非最终裁决。
在2026年10月召开的分析师会议上,有投资者询问赛轮轮胎(601058)上述事项可能带来的影响。对此,公司方面表示,目前欧盟双反主要针对国内出口产品,公司在手相关订单主要由海外工厂供应。
近年来,赛轮轮胎(601058)持续推进海外生产基地布局。目前,公司的越南、柬埔寨工厂产能已实现稳定释放,印尼、墨西哥工厂处于批量化产销运营阶段。不过,该公司此前提到,印尼、墨西哥工厂正处于产能爬坡阶段,2026年上半年未实现盈利,埃及项目建设则在推进中。
这也意味着,海外生产基地布局虽为公司应对贸易壁垒、拓展海外市场提供了新的空间,但从产能释放到稳定盈利仍需要时间。


