


山西证券(002500)股份有限公司程俊杰,胡博近期对平煤股份(601666)进行研究并发布了研究报告《业绩大幅增长,盈利持续增强》,给予平煤股份(601666)增持评级。
事件描述
公司发布2026年三季报,前三季度实现营收193.12亿元,同比增长30.35%;归母净利润达6.7亿元,同比增长139.45%。第三季度实现营业收入70.32亿元,同比增长49.75%;归母净利润达3.53亿元,同比大幅增长1518.3%。
事件点评
煤炭(850105)销量同比增长,盈利能力持续增强。前三季度公司生产商品煤1856万吨,同比减少65万吨或3.4%;销售煤炭(850105)1913万吨,同比增加140万吨或7.88%;实现煤炭(850105)业务销售收入170.84亿元,同比增长35.26%,毛利35.53亿,同比增长34.51%。
毛利率小幅下降,合同负债大幅增加。前三季度综合毛利率18.89%,同比下降0.12个百分点,期间费用率9.81%,同比下降3.12个百分点。资产负债率64.82%,同比提升1.65个百分点。合同负债同比增长168.22%,主要是主要是预收煤款增加,相关合同订单尚未履行完毕所致。
投资建议
公司煤种齐全、煤质优异,资源量近30亿吨,优质低硫主焦煤处于龙头地位;2023年-2025年公司合计现金分红将近40亿元,分红力度持续处于行业较高水平,股息回报吸引力增强;随着山西煤矿逐步复产,预计产销进一步增长,盈利能力持续抬升。预计公司2026-2028年EPS分别为0.41\0.51\0.54元,对应公司11月4日收盘价7.95元,PE分别为19.5\15.5\14.8倍,首次给予“增持-A”投资评级。
风险提示
1)市场风险;
煤炭(850105)行业的发展与宏观经济发展、经济结构调整有强相关性,煤炭(850105)产品供需关系的小幅变动可能造成产品价格的大幅波动,从而较大幅度影响公司盈利水平。
最新盈利预测明细如下:
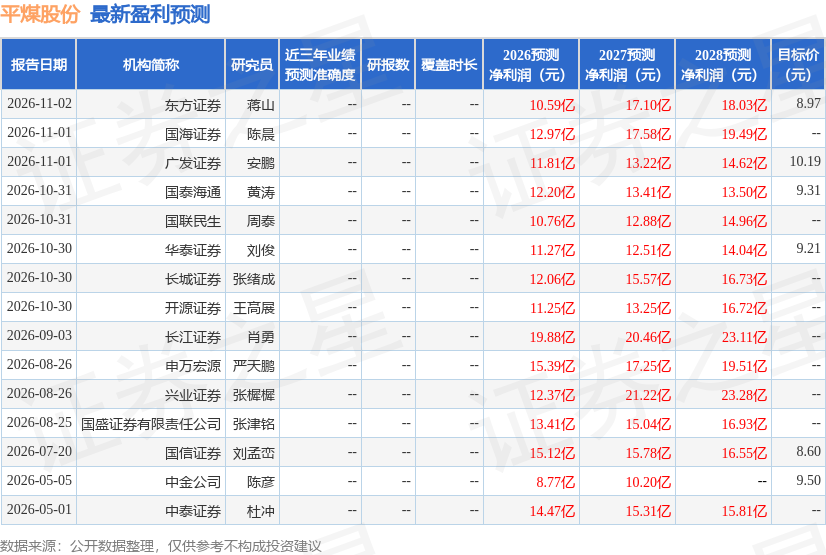
该股最近90天内共有13家机构给出评级,买入评级8家,增持评级5家;过去90天内机构目标均价为9.42。
本文数据来源于山西证券(002500)股份有限公司,仅供参考不构成投资建议。
相关 ETF


