


华龙证券股份有限公司李浩洋近期对银轮股份(002126)进行研究并发布了研究报告《2026年三季报点评报告:排除扰动后Q3业绩正增,数据中心液冷等新兴业务放量在即》,给予银轮股份(002126)买入评级。
银轮股份(002126)
事件:
银轮股份(002126)发布2026年三季报:2026年前三季度公司实现营收139.56亿元,同比+26.21%,实现归母净利润6.38亿元,同比-5.01%,实现扣非归母净利润6.57亿元,同比+2.18%;2026Q3实现营收49.30亿元,同比+26.73%,实现归母净利润1.86亿元,同比-19.39%,实现扣非归母净利润2.10亿元,同比-3.94%。
观点:
核心业务Q3营收均实现两位数同比增长,海外业务表现强势。2026Q3营收同比+26.73%,分业务来看,2026Q3乘用车(884099)/商用车、非道路/数字与能源(850101)管理业务营收分别实现26.9/15.6/5.2亿元,同比+37.65%/+27.96%/+13.08%,均实现两位数同比增长,其中数字与能源(850101)管理业务2026年前三季度营收同比增长超30%,主要系发电机组业务驱动,Q3增速相对放缓主要系原厂区储能(885921)液冷产线搬迁影响,原厂区现已改造为CDU大型板换工厂,即将投产,驱动数字与能源(850101)业务保持高增长。分地区来看,2026年前三季度北美属地营收2.4亿美元,同比+47%,业绩增速高于营收增速,盈利能力进一步提升;欧洲属地营收6.5亿元,营收及盈利同比增长均超1.5倍;马来西亚属地营收6000余万元,首年运营即实现盈利。
汇兑损失&公允价值下跌压制业绩,核心利润总额同比正增长。公司2026Q3归母净利润同比-19.39%,主要系Q3汇兑损失约4400万元、金融资产下跌导致公允价值减值约3700万元以及汽车行业年降。考虑到所得税影响,此处使用利润总额口径计算,则加回汇兑损失、公允价值减值后公司2026Q3利润总额同比+8.25%,业绩实现正增长。毛利率端,公司2026Q3毛利率同比/环比-1.80/-0.14pct至17.60%,或系具身智能等新兴业务处于起步阶段,仍处于投入阶段,以及车企年降、原材料涨价等影响。费用段,公司2026Q3期间费用率11.11%,同比基本持平,主要系财务费用受汇兑损失影响提升以及研发费用增长,销售/管理费用率控制优秀,Q3分别-0.47/-0.81pct至1.13%/3.26%。
电力能源(850101)业务规模出货,数据中心液冷&具身智能业务放量在即。公司新兴业务推进顺利,电力能源(850101)业务方面,发电机组冷却包全年维持3000余台出货目标,墨西哥/国内产能分别达6000/2000台,2027年客户群体有望进一步扩展;尾气排放处理业务2026Q4形成交付能力,预计2026年12月至2027年1月启动初期交付。数据中心液冷方面,公司已确定北美头部暖通客户一次侧板换订单,当前已开始小批量交付,预计2027年起开始批量供货;国内已对接主要云厂商,预计多家客户将于今年10月、12月及明年一季度进入白名单。具身智能业务方面,公司产品包括电机、电机模组、结构件和大小脑散热产品,2026年前三季度已实现3000万元收入,预计2027年实现高速增长。
盈利预测及投资评级:公司电力能源(850101)业务进入规模出货阶段,前瞻布局数据中心液冷和人形机器人(886069)业务,逐步进入合作落地和订单获取阶段,打开未来成长空间,考虑到公司主业受到乘用车(884099)行业竞争激烈影响,我们下调公司2026-2028年归母净利润预测至9.81/14.63/19.36亿元(原预测值为12.08/15.05/20.77亿元),当前股价对应PE为25.8/17.3/13.1倍,我们看好公司液冷及人形机器人(886069)等新业务在下游强需求拉动下的成长,维持“买入”评级。
风险提示:行业竞争加剧;定点项目需求不及预期;关税变动风险;上游原材料涨价;人形机器人(886069)量产落地不及预期;数据中心算力需求不及预期;测算存在误差,以实际为准。
最新盈利预测明细如下:
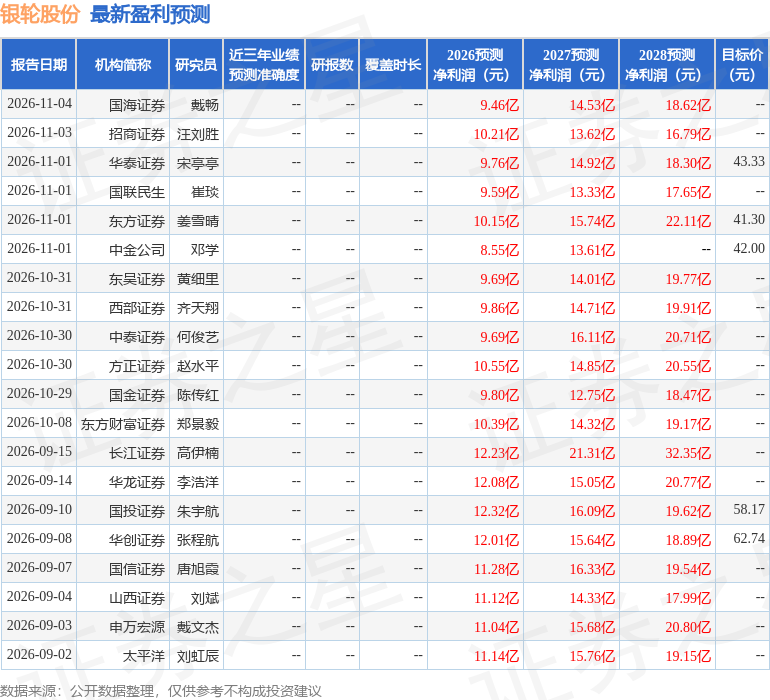
该股最近90天内共有27家机构给出评级,买入评级23家,增持评级4家;过去90天内机构目标均价为49.39。
本文数据来源于华龙证券股份有限公司,仅供参考不构成投资建议。


