


中邮证券有限责任公司盛炜,闫依洋近期对晶澳科技(002459)进行研究并发布了研究报告《三季度环比减亏,有望受益于反内卷持续推进》,给予晶澳科技(002459)买入评级。
晶澳科技(002459)
投资要点
事件:2026年10月28日,公司发布2026年三季度报告。2026年前三季度公司实现营收281.13亿元,同比-23.62%;实现归母净利润-36.40亿元,亏损同比扩大0.87亿元;扣非归母净利润-41.37亿元,亏损同比扩大6.84亿元。其中,2026年单三季度公司实现营收106.16亿元,同比-17.74%,环比+28.18%;实现归母净利润-9.77亿元,同比基本持平,环比减亏6.19亿元;扣非归母净利润-11.14亿元,同比减亏0.52亿元,环比减亏4.83亿元。
三季度组件出货量环比提升,带动营收环比增长。出货方面,2026年单三季度公司电池组件出货13.97GW,环比提升约35%;前三季度累计出货36.22GW(含自用68MW),其中境内出货占比39%,境外出货占比约61%(欧洲约23%,亚洲和大洋洲约22%,美洲约8%,非洲约7%)。能效方面,公司当前阶段约三分之一的组件产能能够满足一级能效标准,公司预计随着时间推移该比例将进一步提升。此外,公司推进“光储+X”战略,构建覆盖大储、工商储、户储产品体系,依托光伏主业的品牌与渠道优势,聚焦欧洲、中东等重点区域稳步拓展。
毛利率同环比改善,费用管控能力环比优化。2026年前三季度公司毛利率1.54%,同比+4.14pcts,归母净利率-12.95%,同比-3.30pcts;前三季度公司销售/管理/研发/财务费用率分别为2.71%/4.74%/2.07%/5.12%,分别同比+0.73/+1.20/+0.65/+5.01pcts。2026年单三季度公司毛利率1.97%,同比+2.85pcts,环比+0.49pcts,归母净利率-9.21%,同比-1.67pcts,环比+10.07pcts;单三季度四费费用率合计12.47%,同比+4.23pcts,环比-3.61pcts。
经营性现金流大幅改善。2026年前三季度公司经营活动产生的现金流量净额39.81亿元,其中单三季度经营活动现金流净额31.20亿元,环比大幅改善。截至2026年三季度末,公司存货143.37亿元,环比+2.76%;合同负债32.70亿元,环比+26.29%。
盈利预测与投资评级
我们预计公司26-28年营收分别为419.2/510.3/607.1亿元,归母净利润分别为-45.3/10.6/21.2亿元,对应27-28年PE分别为21x/11x,首次覆盖,给予“买入”评级。
风险提示:
光伏行业竞争加剧风险;需求不及预期风险;汇率波动风险
最新盈利预测明细如下:
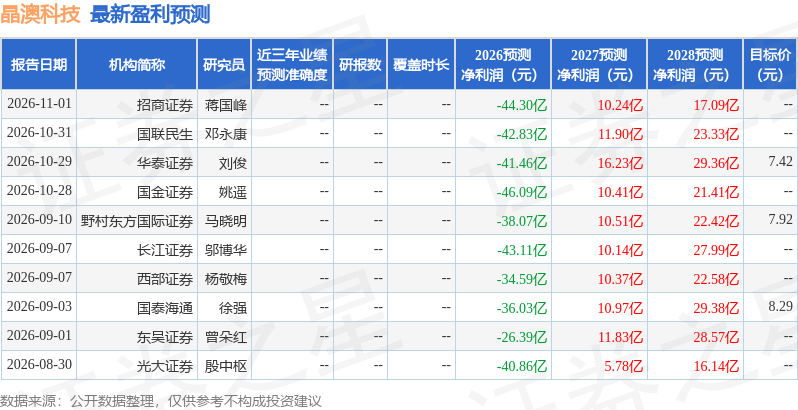
该股最近90天内共有10家机构给出评级,买入评级7家,增持评级3家;过去90天内机构目标均价为7.42。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。


