


证券之星消息,2026年11月5日时代新材(600458)(600458)发布公告称公司于2026年11月5日召开业绩说明会。
具体内容如下:
问:财务总监您好,市场担忧公司增利但现金流大幅走弱、应收大增带来风险,请现金流和应收增长是否存在特殊阶段性因素?公司如何管控应收风险,风险可控程度怎样,后续改善现金流有哪些安排?
答:尊敬的投资者,您好!
前三季度公司经营性现金流为负主要受以下几方面因素影响一是响应国家保障中小企业款项支付的政策要求,以及受风电(885641)板块原材料价格上涨影响,公司对部分供应商的付款节奏和付款方式作出调整,现金付款比例有所上升;二是公司应收账款的款存在季节性特征,款主要集中在第四季度;三是票据结算存在时点差异,上年末在手商业票据在本期集中兑付,票据收付形成逆差。第四季度为公司传统款集中期,公司已按客户落实款目标和责任,加大催收力度,预计全年经营性现金流状况将会得到改善。
感谢您的关注!
2.总经理您好,玻纤是风电(885641)叶片最核心原材料,当前行业内有同行向上游自建玻纤产能对冲成本波动。我们关注到公司披露将扩充玻纤织物产能、完善上游配套体系,想请问公司向上游玻纤产业链延伸的整体规划如何?目前玻纤织物产能扩建项目进度、产能规模、投产时间是怎样的?未来是否有进一步向上拓展的长期考量,上游配套落地后,对叶片板块成本、交付稳定性的改善预期如何?
尊敬的投资者,您好!
公司多年深耕复合材料领域,具备从材料配方、工艺装备到规模制造的全链条能力,具备切入玻纤织物环节的技术基础。目前公司已完成玻纤织物株洲工厂建设,该工厂正处于认证导入与爬坡期,目前已通过首个客户的产品验证,正在推进其他头部客户的产品认证,预计年内完成。随着织物工厂交付量的提升,将有利于降低玻纤等原材料价格波动风险、降低材料综合成本、保障供应链安全,增强公司风电(885641)叶片成本竞争力与交付稳定性。
感谢您的关注!
3.欧州能源(850101)大涨,博戈目前能盈利吗?在德国境内的员工目前大约有多少人?这些员工每年人均员工成本多少?博戈前景如何?
尊敬的投资者,您好!
当前欧洲汽车行业整体经营承压,行业内头部车企亦在进行业务与人员的优化调整。作为汽车零部件(881126)Tier1供应商,公司同样面临区域经营压力。公司一方面依托全球化独立第三方的定位,通过欧洲、美洲、亚太业务的均衡布局,对冲单一市场的经营风险;另一方面持续推进欧洲区域的成本结构与运营效率优化。此外,公司正积极获取行业内头部车企新的定点平台项目,目前部分项目已取得定点,中长期发展具备基础。
感谢您的关注!
4.董秘您好,近期财联社报道本轮国资委央企法人层级压减,多家央企上市公司实施股权无偿划转提级,时代新材(600458)此前已完成控股股东变更为中国中车(HK1766)的层级提升。想请教本次股权架构理顺之后,对上市公司在集团内部的战略定位是否会有调整?集团层面后续在资源协同、资本运作、市值管理等方面,是否会给予上市公司更多支持?股权提级之后,是否会更利于推进新材料板块相关资本规划(如时代华鑫分拆)?
尊敬的投资者,您好!
本次股权调整后,公司在集团内战略定位保持稳定,将持续深耕“轨道交通装备+新能源(850101)装备”双赛道双集群,聚焦高质量发展,朝着成为高分子材料创新与产业化卓越企业的目标迈进。股权调整有利于进一步畅通内部资源协同渠道,更好承接产业协同支持。后续相关工作将严格遵守国资及上市公司监管规则,审慎推进,相关事项如有进展,公司将及时履行信息披露义务。
感谢您的关注!
5.董秘你好,请问公司轨道交通业务三季度经营情况怎么样,毛利率有没有改善?谢谢
尊敬的投资者,您好!
公司轨道交通板块整体保持稳定增长态势,三季度板块收入同比增长9.9%。
面对原材料价格上涨、汇率波动等外部不利因素,公司积极应对,板块毛利率整体保持稳定。盈利韧性主要源于公司持续推进的降本增效举措一是技术工艺实现突破,通过冷流道、多腔模技术优化,有效缩短硫化节拍,减少胶料损耗;二是深化供应链优化与国产替代,推进自研多层薄壁节点落地,并实现国产金属关节替代进口关节,有效管控采购成本;三是智能制造持续升级,创新中心5G(885556)工厂建成投用,进一步提升产线自动化程度与周转效率,间接摊薄制造成本。上述改善举措协同发力,推动轨道交通板块毛利水平实现改善。
感谢您的关注!
6.请问公司轨道交通业务的新产品商业化进展怎么样了?
尊敬的投资者,您好!
公司轨道交通业务在夯实车辆悬挂等传统优势产业的基础上,正推进车端、车体的新产品商业化进程,目前进展顺利在车辆配套与新材料应用方面,贯通道产品已成功切入货车检修及新车市场,实现重要突破;有机硅(884211)座椅垫已获得关键路局资质并进入批量交付阶段;多种复合材料轻量化部件已完成装车验证,性能表现优异,为后续规模化应用奠定基础。在核心部件国产化与国际化方面,高压电缆连接器已完成路局技术交底及国铁汇报,即将进入装车考核环节;液体节点等关键零部件成功打入国际主流主机厂供应链并实现批量供货。
感谢您的关注!
时代新材(600458)(600458)主营业务:以高分子材料的研究及工程化应用为核心,致力于从事轨道交通、工业与工程、风力发电、汽车、高性能高分子材料等产业领域系列产品的研制、生产与销售。
时代新材(600458)2026年三季报显示,前三季度公司主营收入155.51亿元,同比上升4.02%;归母净利润4.6亿元,同比上升7.49%;扣非净利润4.06亿元,同比上升9.77%;其中2026年第三季度,公司单季度主营收入50.83亿元,同比下降10.72%;单季度归母净利润1.14亿元,同比下降8.51%;单季度扣非净利润9371.97万元,同比下降31.44%;负债率67.87%,投资收益1337.1万元,财务费用1.14亿元,毛利率14.34%。
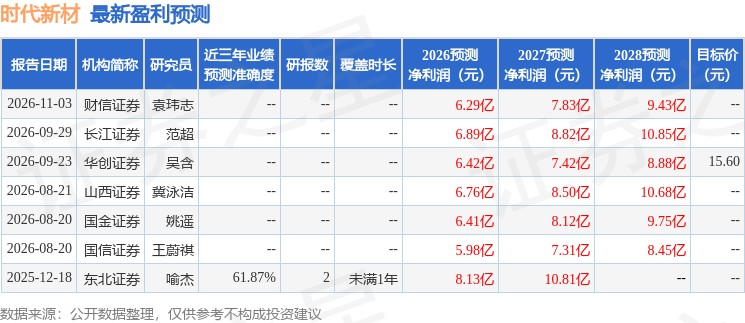
该股最近90天内共有5家机构给出评级,买入评级5家;过去90天内机构目标均价为15.46。
以下是详细的盈利预测信息:
融资融券(885338)数据显示该股近3个月融资净流出1874.73万,融资余额减少;融券净流入190.09万,融券余额增加。


