


山西证券(002500)股份有限公司张天近期对天孚通信(300394)进行研究并发布了研究报告《有源业务增长逐渐恢复,静待CPO放量》,给予天孚通信(300394)买入评级。
天孚通信(300394)
投资要点:
公司发布2026年三季报。2026前三季度,公司实现收入47.5亿元(YoY+21.3%),实现归母净利润20.8亿元(YoY+42.2%)。单三季度公司实现营收19.2亿元,同环比分别+31.5%、+28.4%,环比显著加速;实现归母净利润8.8亿元,同环比分别+55.3%、+23.5%。
物料供应改善,有源无源产出同步提升。2026年半年报,公司无源器件和有源器件产品分别同比+77.4%、-19.6%。公司光模块关键无源器件龙头地位稳固,但受制于EML等关键物料瓶颈(不少为客供料),有源产品规模出现萎缩。第三季度有源产品核心物料供应瓶颈已明显缓解,交付能力稳步提
升,公司一方面继续加强现有主要供应商合作,另一方面积极拓宽供应链来源。无源方面,下游800G、1.6T光模块仍处于产能供不应求客户积极拉货状态,同时英伟达(NVDA)CPO交换机开启量产爬坡,对公司收入和盈利形成坚实支撑。2026年三季报,公司存货账面价值同环比均实现了较大幅度增长,主要为积极的原材料备货;公司的固定资产也保持环比增长态势,主要为先进键合、耦合、测试设备的持续安装到货。
全面布局CPO、NPO关键器件和封装技术,积极扩产做好准备。在2026GTC柏林上,英伟达(NVDA)宣布与矽品合作,将台湾CPO光引擎在2027年中提升至现有水平的15倍,并在2028再翻一倍。公司为CPO配套的FAU、ELS等产品在性能、良率、交付等已具备良好的基础,预计2027年CPO配套产品在公司限售收入占比显著增加。CPO使用的FAU具有高密度、多通道、可拆卸等特征,对比传统FAU工艺和良率难度显著增加,有望继续拉升公司整体毛利率。NPO方面,目前公司配合多个客户进行前期样品开发,NPO主导
厂商相对多元,除FAU、ELS外,公司更有希望在光引擎代工获得客户。
全球AI光互联继续保持高景气,公司核心配套地位稳固。根据Trendforce集邦咨询,预计全球AI网络与互联产值将由2024的379亿美元增至2027的2798亿美元,CAGR高达95%。目前交换机和可插拔光模块仍然是赛道最大的产值来源,2027年光模块市场或达841亿美元。而Scaleup增长最为迅速,带动交换设备、铜缆需求增加,随着NVL576等下一代超节点量产,CPO/NPO技术有望逐步替代铜缆提升带宽与互联域。公司与全球头部光模块和AI算力基础设施厂商建立了长期深度合作关系,紧跟行业从400G向800G、1.6T乃至更高速率迭代趋势。尤其在CPO配套领域,公司已实现FAU、ELS等相关产品的稳定量产交付。
盈利预测和投资建议:公司2026年限制性股票激励计划考核业绩目标为2027/2028不扣除股权激励成本的扣非净利润分别较2025年+150%、+400%,在当前充沛的光模块和CPO订单下,我们认为公司的业绩受益于AI资本开支和新技术的双重贝塔,我们预计公司2026-2028年归母公司净利润33.0/71.6/110.9亿元,同比+63.6%、+117.0%、+54.9%,对应EPS为3.03/6.57/10.17元,维持“买入-A”评级。
风险提示:北美AI资本开支受制于监管审批和CSP(CSPI)投资意愿下滑风险,CPO配套产品线工序复杂良率前期偏低扩产进度可能不及预期导致份额下降,200GEML市场供应仍然紧张存在阶段性影响交付风险,dFAU多条供应商产品技术路线并行验证公司份额有下降风险,下一代NPO、CPO光引擎采用先进封装(886009)技术公司若研发不及预期有源产品有下滑风险。
最新盈利预测明细如下:
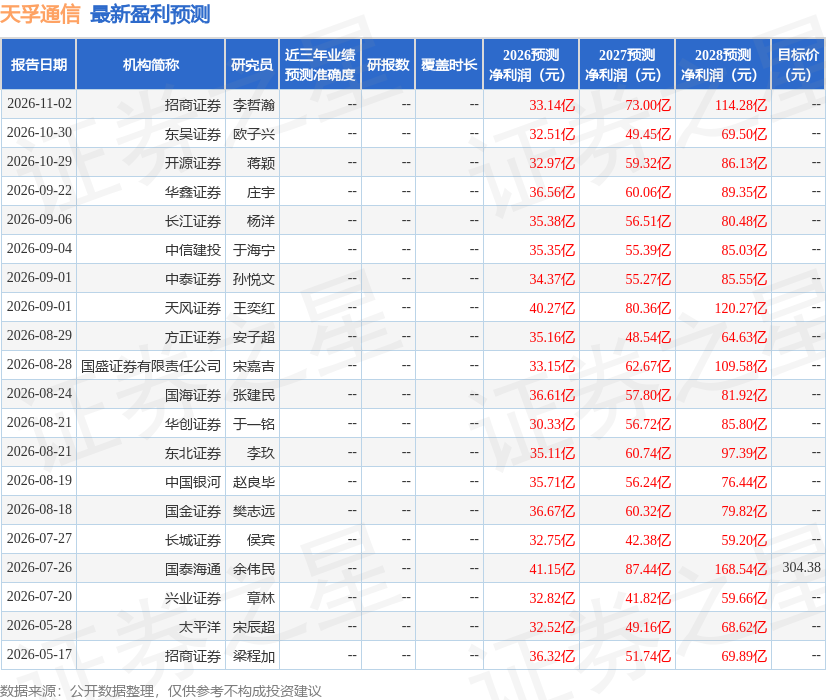
该股最近90天内共有18家机构给出评级,买入评级16家,增持评级2家。
本文数据来源于山西证券(002500)股份有限公司,仅供参考不构成投资建议。


