


11月4日,齐鲁银行(601665)举行2026年第三季度业绩说明会。这家区域银行交出的2026年三季报,延续了“扩表提速、效益提升、质量改善”的经营闭环。
数据显示,今年前三季度齐鲁银行(601665)营业收入增长9.01%、归母净利润同比增长12.47%;利息净收入达到86.63亿元,同比增长11.57%,高于营业收入9.01%的增速。截至9月末,该行不良贷款率降至0.98%,连续第八年下降;拨备覆盖率升至359.91%,连续第八年上升。
在银行业经营普遍面临息差约束、有效信贷需求分化的背景下,利润增速继续高于营收增速,资产质量指标同步改善,显示出齐鲁银行(601665)较强的经营韧性。
扩表:对公投放构成主要增量
规模扩张是这份三季报的第一条主线。
数据显示,截至9月末,齐鲁银行(601665)总资产8881.42亿元,较上年末增长10.41%;贷款总额4369.89亿元,较上年末增长14.15%;存款总额5508.85亿元,较上年末增长12.53%。
三项增速呈“贷款>存款>总资产”的递减关系,说明本轮扩表是由信贷投放驱动的,而非依靠同业与投资资产。
结构上的变化更值得关注。贷款总额在总资产中的占比升至49.20%,较上年末提升1.61个百分点;存贷比79.32%,较上年末提升1.12个百分点。生息资产中贷款占比提高,有助于减缓综合资产收益率下行,是资产端对冲息差收窄的重要手段之一。其中,公司贷款3544.01亿元,较上年末增长22.40%。
齐鲁银行(601665)资产高增长背后,是山东这个“北方第一经济大省”的信贷需求。总量上,山东是北方唯一GDP超10万亿元的省份,2025年GDP总量稳居全国前三,常住人口超1亿居全国第二。
这些数字不是抽象的区域概念,而是可以落到贷款投放上的真实需求。省内制造业升级、基础设施补短板、绿色低碳改造带来的融资需求,需要一个本地化的、决策链条短的法人银行去承接,而齐鲁银行(601665)的网点布局恰好落在这类需求的密集区。
这一优势的落地方式,还有很大程度上体现在县域业务。据了解,齐鲁银行(601665)将县域金融确立为全行核心业务板块和区域深耕的战略主阵地,该行在山东省内的县域覆盖率提升至70%。齐鲁银行(601665)的“一县一品”已经覆盖山东60余个县域,累计发放贷款超115亿元。
而县域金融恰是部分全国性银行覆盖相对薄弱、仍存在一定定价空间的细分市场:客户分散、单笔金额小,尽调高度依赖本地软信息,传统展业模式下单位成本较高;本地法人行则可凭借网点密度、信息积累和较短决策链,将其做成差异化竞争壁垒。
提效:利息净收入撑起营收增量
信贷投放提速、县域金融持续深耕,进一步转化为盈利端的增长动能。
数据显示,今年前三季度齐鲁银行(601665)实现营业收入108.18亿元,同比增长9.01%;实现归母净利润44.58亿元,同比增长12.47%。
利息净收入是营业收入最主要的增长来源,前三季度,齐鲁银行(601665)利息净收入达到86.63亿元,同比增长11.57%,高于营业收入9.01%的增速。
拆分看,前三季度齐鲁银行(601665)实现利息收入169.47亿元、同比增长4.26%,利息支出82.84亿元、同比下降2.43%。“一增一减”说明,利息净收入的增长既来自生息资产规模扩张,也受益于负债端成本管控。
在净息差仍然承压的行业环境中,利息净收入实现双位数增长,是这份季报较有含金量的一点。它表明齐鲁银行(601665)通过贷款投放、资产结构调整和负债管理,正在一定程度上对冲资产收益率下行压力,主营业务的收入支撑更加稳固。
增质:不良率自2018年以来连续八年下降
资产质量仍是齐鲁银行(601665)三季报的突出亮点。
截至9月末,该行不良贷款率为0.98%,较上年末下降0.07个百分点,自2018年以来连续第八年下降;关注率呈现长周期(883436)改善态势,连续多年下行,2026年三季度末进一步降至0.77%的历史低位,在同业中处于较低水平。不良率与关注类贷款占比同步下降,说明齐鲁银行(601665)信贷扩张过程中的相对风险指标继续改善。
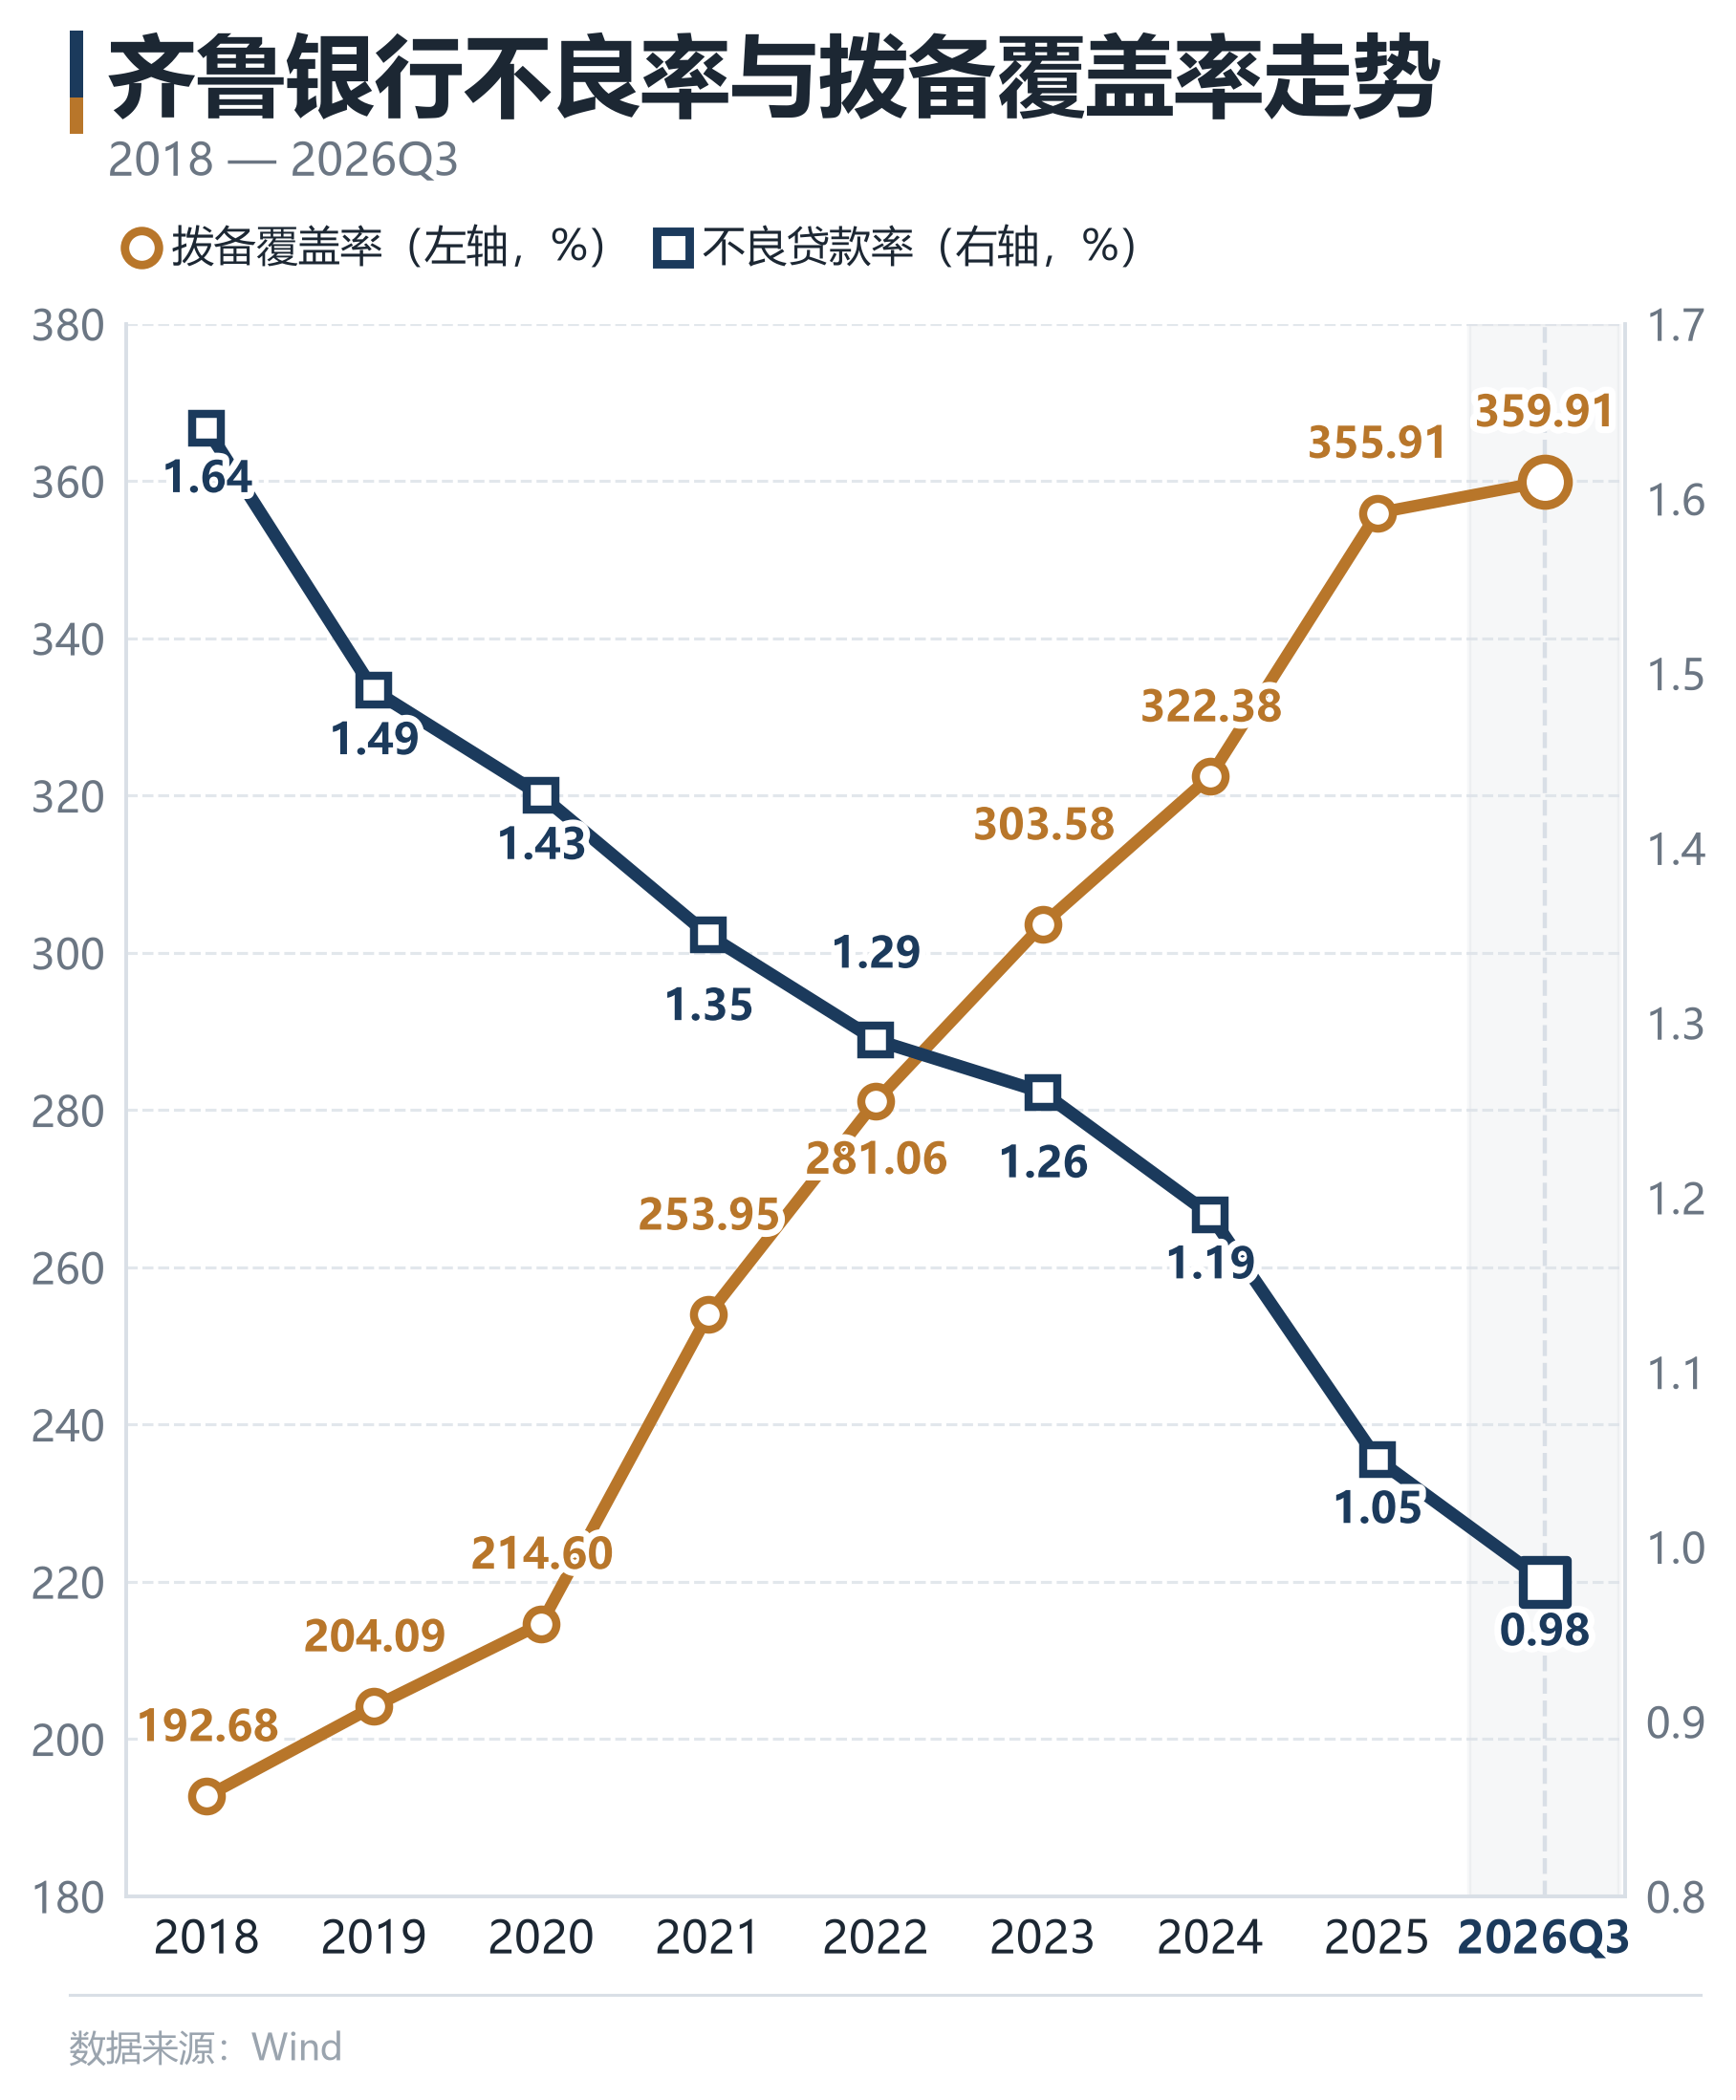
与此同时,齐鲁银行(601665)拨备覆盖率达到359.91%,较上年末提高4个百分点,自2018年以来连续第八年上升。这意味着利润增长并没有以削弱风险抵补能力为代价,较为充足的拨备也为应对未来不确定性提供了缓冲。
对于区域银行而言,规模扩张并不稀缺,真正稀缺的是在扩张过程中持续保持资产质量稳定。齐鲁银行(601665)目前展现出的“贷款增长较快、不良占比下降、拨备水平提升”组合,是其经营质量的重要体现。
银行股的估值逻辑,最终取决于盈利能力、资产质量和股东回报等多方因素共同作用。就此而言,齐鲁银行(601665)三季报释放的积极信号,不只是利润保持双位数增长,更在于其增长背后的业务结构和风险指标仍在改善。
齐鲁银行(601665)董事长郑祖刚在业绩说明会上表示,下一步将聚焦服务实体经济重点领域,加快提升客户专业化、综合化服务能力,深化数智赋能转型,持续提升经营管理质效,培育塑强核心竞争力,确保全年目标任务圆满完成,以更加优异业绩持续增厚投资者回报。
该行的经营路径和业绩表现也获得了卖方机构的关注。中泰证券(600918)维持“买入”评级,认为齐鲁银行(601665)依托山东经济三大动能,结合省内独特的强县域经济,大力发展县域金融,实现错位竞争。同时公司不断发力科创金融,推动零售转型,持续优化资负结构,不良风险暴露充分且加快出清,资产质量持续优化,业绩增长稳定。
国泰海通(601211)证券更多从扩表与盈利表现验证这一逻辑,其指出,齐鲁银行(601665)扩表维持积极,信贷保持同比多增;资产质量持续向好,打开信用成本下行空间,利润增速快于同业,维持增持评级。


