


导语
10月LDPE膜料价格波动性上涨,价格重心继续上移,主要是成本端支撑较为稳固,且神华榆林LDPE装置停车检修,供应端仍存支撑。进入11月,LDPE行情主导逻辑已从前期的高成本支撑切换至“成本减弱+供应增量+需求淡季”的偏空组合。地缘局势仍有反复可能,或带来短暂的情绪修复,但在供应趋于宽松的背景下,反弹空间预计有限,价格重心大概率下移。
价格:成本端支撑稳固价格重心继续抬高
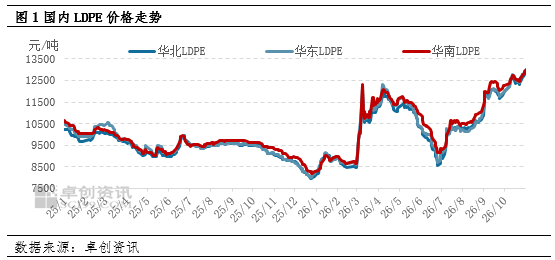
10月LDPE膜料价格波动性上涨,价格重心继续上移。成本端,美伊和谈不畅,沙特多次遇袭,伊朗袭击油轮,海峡半关闭状态,油价震荡上涨,成本端支撑较为稳固。月内新增茂名石化、浙江石化、神华榆林等LDPE装置停车检修,现货供应持续偏紧,对行情形成有力支撑。需求端,棚膜需求转淡,工厂订单跟进放缓,同时高价原料导致下游生产亏损空间扩大,抑制了工厂的采购积极性。据卓创资讯(301299)数据监测:10月,华北地区LDPE薄膜料月度均价在12532.5元/吨,环比涨5.42%;华东地区LDPE月度均价在12633.33元/吨,环比涨6.12%;华南地区LDPE月度均价在12638.89元/吨,环比涨3.71%。
成本:国际油价持续高位成本支撑稳固
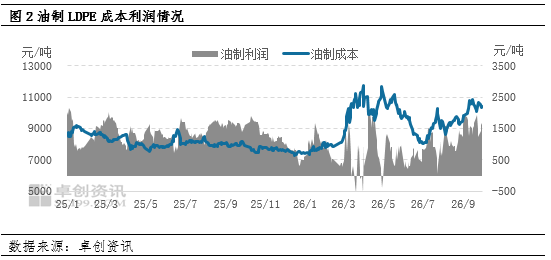
10月油价整体呈现震荡上涨行情,随后高位调整,且累计涨幅较大,美原油波动区间88—104美元/桶,布伦特波动区间100—117美元/桶。美国和伊朗之间的谈判基本上处于停滞状态,且美国总统特朗普多次威胁将会对伊朗实施新的军事袭击,伊朗随后在海峡附近多次袭击商船和油轮。胡塞武装对沙特的油田和东西管线袭击的频次依然较高,沙特石油出口面临较大挑战。同时,随着美国石油的不断去库,特别是储备库石油不断降低,原油价格弹性开始放大。因此,在地缘局势风险背景之下,油价累计上涨幅度较大。对聚乙烯市场支撑较强。卓创资讯(301299)数据统计:10月,LDPE油制成本月均值在10893元/吨,环比涨5.75%,同比涨42.22%,油制聚乙烯原料成本持续抬升,对市场支撑仍在。
供应:国产量减少进口量持续偏低水平
10月LDPE国产量在28.4万吨,环比减少7.32%,同比增加2.01%。其中LDPE薄膜料、LDPE重包膜及LDPE花料产量占比提升,LDPE涂覆、LDPE电缆、LDPE注塑等偏专用料产量占比下降。月产量环比减少主要是新增茂名石化、神华榆林、浙江石化及中天合创LDPE装置停车。
进口货源来看,10月中国LDPE进口量预计环比小增,但仍低于去年同期。中国海关总署公布:9月LDPE进口量在17.7万吨,据卓创资讯(301299)预测:10月LDPE进口量在18.25万吨,环比增加3.11%,同比减少26.23%。环比增量多体现为季节性回补与前期延迟到港的集中兑现。美伊关系反复,霍尔木兹海峡恢复通航仍需要时间,中东及近洋地区的货源供应仍不稳定,船期较之前延长,货源到港速度或较慢,同比仍处于偏低水平。

需求:季节性回暖强度不足以消化高价带来的负反馈
10月,LDPE下游需求呈现“农膜独木支撑、包装膜跟进乏力、高价负反馈贯穿全月”的分化格局。10月农膜开工提升3个百分点至46%,虽尚处“银十”需求旺季,月内棚膜订单持续跟进,但整体不及往年同期,仅大厂开工维持相对高位,且伴随原料价格走高,生产节奏有所放缓,中小工厂部分已停机待产。包装膜方面,双十一备货并未带来持续拉动,10月首周包装膜行业开工率反而环比下跌1个百分点。且终端对高价制品接受度偏低,长协订单明显缩减。此外,10月LDPE价格持续高位运行,严重挤压下游制品利润,工厂接单和采购意愿随之降温,普遍维持小单随用随采、主动补库意愿不足。综合来看,10月LDPE需求的季节性回暖是存在的,但下游整体承接能力有限,需求季节性回暖强度不足以消化高价带来的负反馈,对LDPE价格的向上驱动较为有限。
预测:成本减弱与需求转淡组合预计11月承压偏弱运行
11月LDPE行情预计整体承压偏弱运行,核心逻辑在于成本支撑减弱、供应回升及需求步入淡季,多重利空压制。月初市场已对此作出反应,业者看空情绪明显升温,LDPE价格回落。
成本端,民主党赢得美国国会控制权,市场对中东冲突达成解决方案的希望升温,国际原油地缘风险溢价回调,成本支撑松动。供应端,卓创资讯(301299)统计数据显示,11月国内LDPE检修损失量在5.27万吨,环比下降2.72万吨,同时裕龙石化20万吨新装置陆续放量,国产供应增加。进口方面,中东局势尚未完全落幕,海峡依旧通行不畅,预计进口量仍处于偏低水平。需求端,11月下游整体需求季节性转弱是大概率事件,棚膜、包装膜集中性需求下降,工厂多根据订单补库,难以对市场价格存在利好支撑。综合来看,11月LDPE行情主导逻辑已从前期的高成本支撑切换至“成本减弱+供应增量+需求淡季”的偏空组合。地缘局势虽仍有反复可能,或带来短暂的情绪修复,但在供应趋于宽松的背景下,反弹空间预计有限,价格重心大概率下移。


