


11月10日早盘,A股市场高开震荡,主要指数集体上涨。截至午间收盘,上证指数(1A0001)报3662.81点,涨0.06%;深证成指(399001)涨0.76%,创业板指(399006)涨1.49%,科创综指(1B0680)涨1.32%。沪深北三市半日成交9681亿元。其中,中际旭创(300308)成交额135.49亿元,再度位居A股第一;新易盛(300502)成交额也超过100亿元。
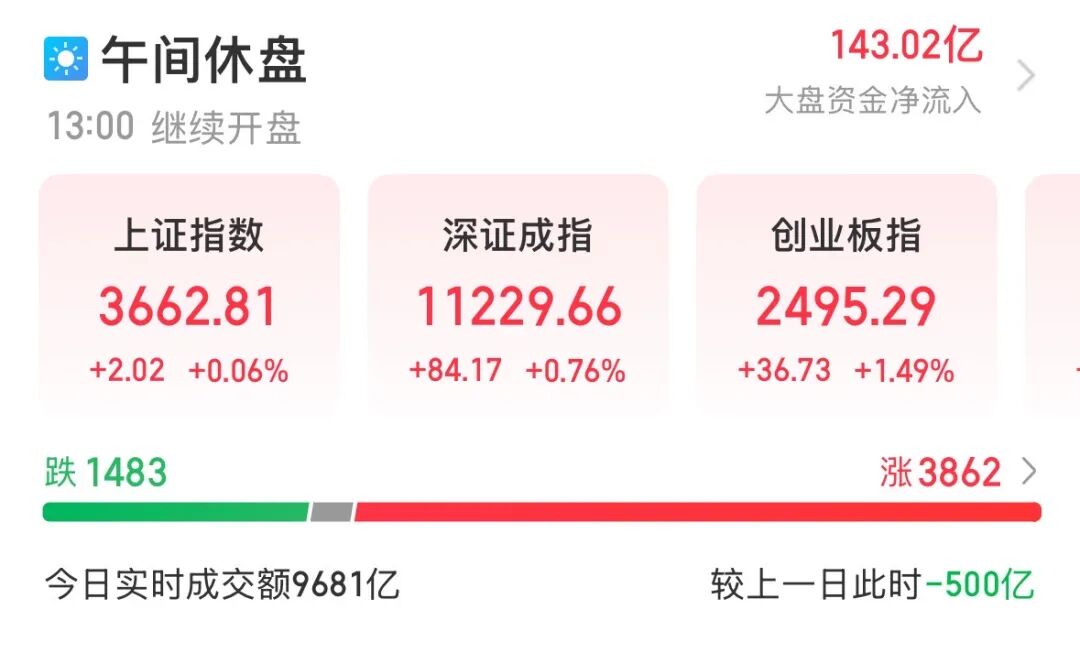
盘面上,全市场超3800只个股上涨。人形机器人(886069)概念持续走强,福莱新材(605488)5天3板,光洋股份(002708)、锋龙股份(002931)、华培动力(603121)均收获2连板;AI漫剧概念再度活跃,上海电影(601595)、掌阅科技(603533)、引力传媒(603598)等多只个股涨停。光模块、光芯片方向亦有所表现,长芯博创(300548)涨超10%,中际旭创(300308)、新易盛(300502)、天孚通信(300394)涨幅居前。
个股方面,钶锐锶(688827)(N钶锐)今日正式登陆科创板。N钶锐开盘大涨近300%,股价盘中最高涨至188.00元/股。截至午间收盘,N钶锐报140.36元/股,涨209.37%,成交额12.33亿元,换手率59.64%。按盘中最高价计算,N钶锐的单签盈利超7万元。
文化传媒板块反复活跃
早盘,文化传媒(881164)板块表现活跃,AI漫剧概念盘中涨势扩大,华策影视(300133)盘中一度触及20%幅度涨停。此外,文投控股(600715)开盘1分钟直线拉升涨停,收获2连板;慈文传媒(002343)、上海电影(601595)、掌阅科技(603533)、引力传媒(603598)均收获涨停。
基本面上,据中信证券(600030)研报梳理,2026年前三季度传媒行业实现营业收入4352.91亿元,同比增长3.82%;归母净利润319.15亿元,同比下滑4.82%。相较半年报,行业更值得关注的变化在于AI应用持续深化,商业价值开始由生产提效向业务收入、内容创新及平台变现拓展。
DataEye研究院预计,2026年国内微短剧及漫剧市场规模将突破1210亿元,同比增长21%。其中,AI短剧及漫剧正成为重要增量,市场规模有望达到400亿元,约占整体市场的三分之一。
国泰海通(HK2611)研报表示,AI视频加速渗透驱动短剧市场持续增长,短剧出海保持高景气。随着Seedance等多模态大模型能力提升,AI剧加快向精品化及长视频拓展,平台、IP及内容制作公司有望受益于内容供给增长和制作效率提升,AI视频工具厂商有望受益于创作需求增长。
投资方向上,万联证券研报认为,从中长期来看,建议关注两条主线:一是端侧AI能力在终端落地后对内容与服务分发方式的改变;二是互动影游在分类分层框架下的项目落地节奏,聚焦具备端侧模型协同能力与内容生态整合能力的平台方,以及具备互动叙事研发能力及平台资源整合能力的头部厂商。
人形机器人概念再度拉升
早盘,人形机器人(886069)概念再度拉升走强。截至午间收盘,福莱新材(605488)走出5天3板行情,光洋股份(002708)、锋龙股份(002931)、华培动力(603121)均收获2连板。
龙头股宇树科技(688836)开盘直线拉升,总市值重回3000亿元上方,股价盘中重回800元,成为A股第三高价股。截至午间收盘,宇树科技(688836)报778.50元/股,涨8.73%。自10月15日以来,宇树科技(688836)股价累计涨超85%。
山西证券(002500)研报认为,随着人形机器人(886069)逐步从“实验室”走向“应用”,人形机器人(886069)量产节点已近,预计相关人形机器人(886069)材料需求未来有望快速提高。
浙商证券(601878)研报表示,GPT-6 Astra等通用大模型显著提升机器人泛化能力,机器人商业化落地的可行性有望进一步跑通,产业端出现具身智能或将迎来“ChatGPT时刻”的判断。同时Optimus已进入早期量产、硬件制造验证阶段,产能爬坡具备持续性,板块主线正从硬件量产验证,逐步向具身模型、数据采集、物理AI方向延伸。


