


证券之星消息,2026年11月10日台华新材(603055)(603055)发布公告称中金公司(601995)宋习缘陈婕、云富投资施卫、耀泉投资刘宁欣胡思文于2026年11月9日调研我司。
具体内容如下:
公司前三季度经营情况
2026年前三季度实现营业收入51.40亿元,同比增长9.28%,毛利率24.71%,同比增长3.78%,归母净利润5.05亿元,同比增长20.61%,扣非归母净利润4.49亿元,同比增长85.86%。
2026年第三季度实现营业收入17.52亿元,同比增长11.09%,毛利率21.37%,同比增长2.82%,归母净利润1.22亿元,同比增长29.77%,扣非归母净利润0.94亿元,同比增长156.56%。
锦纶长丝生产销售情况
浙江嘉兴生产基地锦纶长丝产能为18.5万吨,江苏淮安生产基地有两个锦纶长丝项目,分别为年产10万吨再生差别化锦纶丝项目和6万吨PA66差别化锦纶丝项目,公司锦纶长丝设计产能合计为34.5万吨。
2026年1-9月锦纶长丝生产量161,294.70吨,销售量156,287.14吨,产销率保持在较高水平,销售均价20,912.66元/吨,同比上升3.81%。上述销售包括向合并报表范围内从事坯布织造业务的公司销售。设计产能与实际产量因所生产的纱线品种规格、设备机械效率、设备检修等因素影响而产生差异。
公司成品生产销售情况
公司成品面料主要产能在浙江嘉兴生产基地、江苏淮安生产基地和越南生产基地,成品面料订单呈“小批量、多批次、短交期”等特点,经过多年发展,凭借产品开发优势、技术优势、产业链优势和产品质量优势,公司赢得了如迪卡侬、优衣库、安踏等国内外知名品牌客户的信任,并与之建立了稳定的合作关系。
公司可转债后续安排
公司“台21转债”存续期至2027年12月28日,股价短期受多种因素影响,长期来说,股价反映公司经营业绩和内在价值,公司对长期发展充满信心。在可转债存续期间,公司将持续做好经营管理工作,增强企业核心竞争力,努力实现更好的业绩回报投资者。
后续是否下修转股价,公司将根据外部宏观市场环境、股价走势及公司的基本情况等因素综合考虑,通过董事会决议后及时披露。
台华新材(603055)(603055)主营业务:专注于尼龙6、尼龙66及尼龙环保再生系列产品及其他化纤产品的研发和生产,能够为全球客户定制、开发环保健康、户外运动、特种防护等多系列高档功能性面料。
台华新材(603055)2026年三季报显示,前三季度公司主营收入51.4亿元,同比上升9.28%;归母净利润5.05亿元,同比上升20.61%;扣非净利润4.49亿元,同比上升85.86%;其中2026年第三季度,公司单季度主营收入17.52亿元,同比上升11.09%;单季度归母净利润1.22亿元,同比上升29.77%;单季度扣非净利润9363.05万元,同比上升156.56%;负债率53.36%,投资收益560.94万元,财务费用1.07亿元,毛利率24.71%。
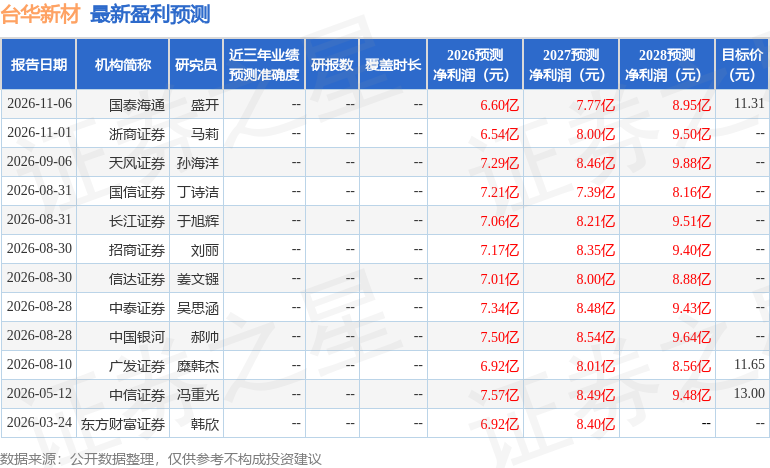
该股最近90天内共有10家机构给出评级,买入评级10家;过去90天内机构目标均价为11.21。
以下是详细的盈利预测信息:
融资融券(885338)数据显示该股近3个月融资净流出7.59万,融资余额减少;融券净流入50.98万,融券余额增加。


