


太平洋(601099)证券股份有限公司郭梦婕近期对泸州老窖(000568)进行研究并发布了研究报告《Q3报表延续出清,坚守价盘主动去库》,给予泸州老窖(000568)增持评级。
事件:公司披露2026年三季报:26Q1-Q3实现营业总收入146.68亿元,同比下降36.58%;归母净利润56.71亿元,同比下降47.31%;扣非归母净利润56.21亿元,同比下降47.67%。其中26Q3实现营业总收入41.95亿元,同比下降37.14%;归母净利润13.32亿元,同比下降57.03%;扣非归母净利润13.29亿元,同比下降57.01%。业绩符合市场预期。
Q3报表延续出清,收入降幅较Q2明显收窄。公司26Q3单季收入同比-37.14%,利润同比-57.03%,仍处深度去库存阶段,但收入降幅较26Q2的-65.54%显著收窄,显示主动控货节奏边际放缓、部分得益于旺季渠道费用投入拉动销售。前三季度销售收现为151.6亿元,同比-41.5%;Q3销售收现为44.17亿元,同比-44.53%,与收入降幅基本匹配。Q3经营性现金流净额为23.64亿元,同比-37.10%。Q3末合同负债为23.16亿元,环比Q2末减少1.21亿元,同比减少15.22亿元(-39.64%),蓄水池仍在收缩,反映经销商打款意愿承压。分产品,国窖主动去库降幅延续,特曲60版逆势双位数增长。结合渠道调研反馈,26Q3国窖系列表观收入持续下滑,主动控量去库下高度国窖降幅大于低度国窖,低度国窖在成都、重庆等传统高度主销区开瓶取得突破。中档酒26Q3同比实现增长,其中特曲60版表现最优、前三季度累计双位数以上增长,承接部分国窖降级需求,消费(883434)者扫码开瓶好于报表端;老字号特曲降幅较大。低档酒(头曲、二曲及大成浓香)基本持平。产品结构上,国窖占比进一步下行、中低档占比被动提升,叠加旺季渠道费用投入,对毛利率形成拖累。分区域,主销区集中度提高,高度区域尝试低度突破。西南、华北、华东三大主销区收入占比进一步提升,部分收入超2亿的城市市场收入及开瓶增速达10%+。四川大本营因高度国窖承压下滑幅度较大,华北下滑相对较小。传统高度国窖主销区域尝试低度产品导入并取得有效突破,低度全国化战略持续推进。
产品结构下移叠加费用刚性,盈利水平显著承压。26Q3毛利率为79.37%,同比下降7.80pct,环比下降4.42pct,降幅较Q2扩大,主要系国窖占比加速下行叠加双节动销奖励及渠道费用投入加大。26Q3税金及附加占收入比重为17.27%,同比大幅上升8.01pct,主要系消费(883434)税在生产端确认前置,缴税节奏导致季度间波动;销售费用率为15.99%,同比上升2.49pct,虽销售费用额同比-25.53%但收入降幅更大致费率被动抬升;管理费用率5.07%,同比上升1.27pct,同样受收入规模收缩下费用相对刚性影响。综合看,26Q3归母净利率31.74%,同比下降14.58pct,利润降幅(-57.03%)远大于收入降幅(-37.14%)。前三季度综合毛利率83.64%,同比-3.47pct;归母净利率为38.67%,同比-7.88pct。
去库有序推进,高股息构筑安全边际,静待报表修复。公司坚持守价格、稳品牌、去库存的经营策略。高度国窖批价维持在820-840元区间,价盘整体稳定。开瓶及经销商动销好于报表端,渠道库存持续去化。26Q4仍将消化部分库存,但25Q4极低基数(收入-62.23%)下报表端有望环比企稳。公司承诺2026年分红不低于85亿元,对应当前股息率约8.2%,构筑扎实安全边际。低度国窖全国化布局及特曲60版等中档产品增长潜力,叠加数字化控盘分利能力,为中长期修复提供支撑。
投资建议:我们预计公司2026-2028年归母净利润分别为67.5/66.9/70.9亿元,同比-37.7%/-0.9%/+5.91%,EPS分别为4.59/4.55/4.82元;对应PE分别为17/18/17倍,维持”增持”评级。
风险提示:白酒(881273)需求复苏不及预期;行业竞争加剧;产品结构升级及去库进度不及预期;食品安全(885406)风险。
最新盈利预测明细如下:
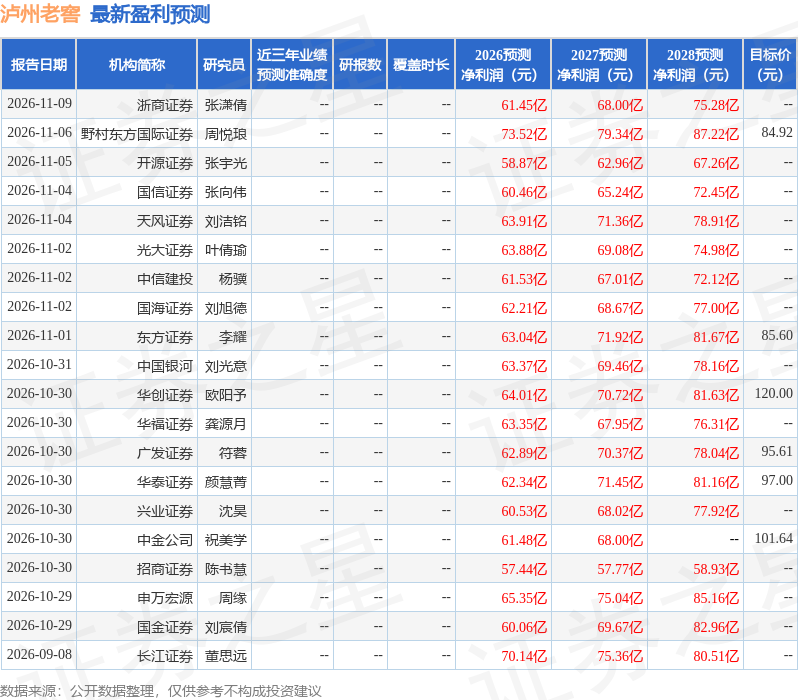
该股最近90天内共有28家机构给出评级,买入评级23家,增持评级5家;过去90天内机构目标均价为99.97。
本文数据来源于太平洋(601099)证券股份有限公司,仅供参考不构成投资建议。


