


证券之星消息,2026年11月4日兖矿能源(600188)(600188)发布公告称公司于2026年10月31日召开业绩说明会。
具体内容如下:
问:2026年前三季度商品煤产量情况及四季度展望
答:公司及其附属公司(“本集团”)2026年前三季度商品煤产量1.32亿吨,同比减少410万吨或3%。主要是由于①兖矿新疆能化有限公司、兖煤国际(控股)有限公司以销定产,商品煤产量分别减少290万吨、140万吨;②内蒙区域矿井受安全监管形势趋严、矿井地质条件变化影响,商品煤产量减少;③山东能源(850101)集团西北矿业有限公司商品煤产量增加137万吨,部分抵消其他地区的产量下降。整体产量仍处在历史同期较高水平。
公司坚决守牢安全底线,科学统筹采掘接续与产能释放,抓好核心骨干矿井稳产高效,扎实做好冬季供暖保供相关工作,积极推进四季度产量稳中有升。
问:本集团分板块利润贡献情况
答:本集团2026年前三季度归母净利润111.2亿元,其中
1.公司紧抓行业景气度升的外部机遇,加快产业结构优化升级,深挖内部精益管理潜能,持续强化“产供销量本利”全链条管理,煤炭(850105)及配套产业实现归母净利润99.6亿元,同比大幅增加43.9亿元,充分发挥了增收创效“压舱石”作用。
2.化工(850102)板块面对原料价格上涨、装置集中检修以及补缴税费等多重考验,通过优产增销、提价增收,实现归母净利润11.6亿元,协同盈利成效明显。
问:2027年商品煤产量目标
答:2027年本集团计划生产商品煤1.82-1.9亿吨。坚持“增量扩能”与“存量优化”并重,锚定“稳省内、拓省外、优境外”策略,优化存量、释放增量。加快红隼煤矿优质资源产能释放;全力推动规划矿井建设以及五彩湾四号露天矿二期产能核增手续办理;加快五彩湾四号露天矿转入正式生产和油房壕煤矿联合试运转进程。力争2027年贡献增量600-1000万吨。
问:对国内、国际煤价走势判断
答:(一)国内煤炭市场
预计四季度及后期,在政策发力、季节性需求拉动下,煤炭(850105)市场供需总体稳定、阶段性紧平衡,价格维持高位震荡。
供给端行业安全监管持续强化;保供政策引导合规产能有序复产,但短期增量有限。海外货源整体收紧,进口煤补充力度收窄。
需求端宏观政策托底经济运行,算力、高端制造、基建投资带动用电持续增长。2026年1-9月份,全社会用电量累计8.1万亿千瓦时,同比增长3.9%;规上工业发电量7.5万亿千瓦时,同比增长2.2%;其中火电(884146)发电量保持小幅正增长,新能源(850101)替代背景下兜底保障作用持续凸显;随着冬季需求释放,化工(850102)用煤稳固,整体需求具备较好支撑。
(二)国际煤炭市场
国际市场方面,地缘冲突提升煤炭(850105)替代需求,国际煤价高位运行。10月纽卡斯尔动力煤指数冲高至153美元/吨,创近三年新高。展望后期,海外主产国产能释放有限,叠加印尼出口政策收紧、海运成本抬升,预计国际煤炭(850105)供应持续偏紧,价格维持中高位运行。
问:对国内化工品价格走势判断
答:预计四季度及后期,化工(850102)品市场延续品种分化态势。国际油气价格持续高位,煤制烯烃、煤制油成本优势突出煤基化工(850102)品盈利空间具备较好支撑。
供给端海外地缘冲突反复,全球供应缺口延续,进口补充效应减弱。国内暂无大规模新增产能投放。
需求端稳增长、促消费(883434)等政策持续落地,制造业、高端化工(850102)、新材料领域需求稳步扩容,带动化工(850102)行业景气度边际暖。
问:公司股份回购的实施进展
答:为多元化提高股东报,实现与投资者共享价值增长,公司多次实施股份购,累计购股份6037万股,其中2026年,公司通过集中竞价交易方式购公司股股份,购金额5093万元。
问:公司年度分红派息方案
答:经公司2026年6月26日召开的2025年度股东会审议批准,公司2026-2028年度股东报规划确定为公司在各会计年度分配的现金股利总额,以中国会计准则和国际财务报告准则财务报表税后利润数较少者为准,应占公司该年度扣除法定储备后净利润的约百分之五十。
上述分红规划是公司最低确保的利润分配计划,具体派现分红金额将综合考虑实际经营情况、发展战略、股东意愿、社会资金成本、外部融资环境等多重因素统筹研判公司将在2027年3月的董事会制定年度末期派息的具体分派方案。
问:新收购电力新能源资产项目进展及经营表现
答:(一)项目进展
公司收购山东能源(850101)电力新能源(850101)资产预计2026年四季度完成交割、并表。根据中国企业会计准则,本次收购构成同一控制下企业合并,公司将对以前期间相关财务数据进行追溯调整,其中2026年度本集团将合并自2026年1月1日起的全年业绩。
标的资产质地优良、区位优势突出,覆盖国家“蒙电入鲁”“陇电入鲁”特高压(885425)配套电站、稀缺海上风电(885641)及蒙甘大型风光基地,大容量高效煤电稳固区域电力供应,规模化新能源(850101)持续扩充绿电供给,高度契合国家推进煤电联营、风光火储一体化新型电力系统顶层部署。
(二)经营情况
标的资产2025年营业收入77.58亿元,归母净利润9.58亿元,净资产收益率9.95%。随着灵台火电(884146)等大型在建项目投产,2026年前三季度标的资产经营质效显著改善,业绩同比大幅提升。
新泰、祥光合计264万千瓦大型煤电机组计划于2026年四季度至2027年一季度陆续建成投运,将为电力板块带来利润贡献
兖矿能源(600188)(600188)主营业务:煤炭开采(884014)及销售、煤化工(884281)产品的生产及销售、物流运输业务以及设备制造和电力业务等。
兖矿能源(600188)2026年三季报显示,前三季度公司主营收入1175.04亿元,同比上升11.33%;归母净利润111.17亿元,同比上升55.95%;扣非净利润85.44亿元,同比上升31.07%;其中2026年第三季度,公司单季度主营收入418.57亿元,同比上升8.43%;单季度归母净利润39.68亿元,同比上升73.28%;单季度扣非净利润39.37亿元,同比上升88.43%;负债率60.76%,投资收益56.5亿元,财务费用31.05亿元,毛利率33.08%。
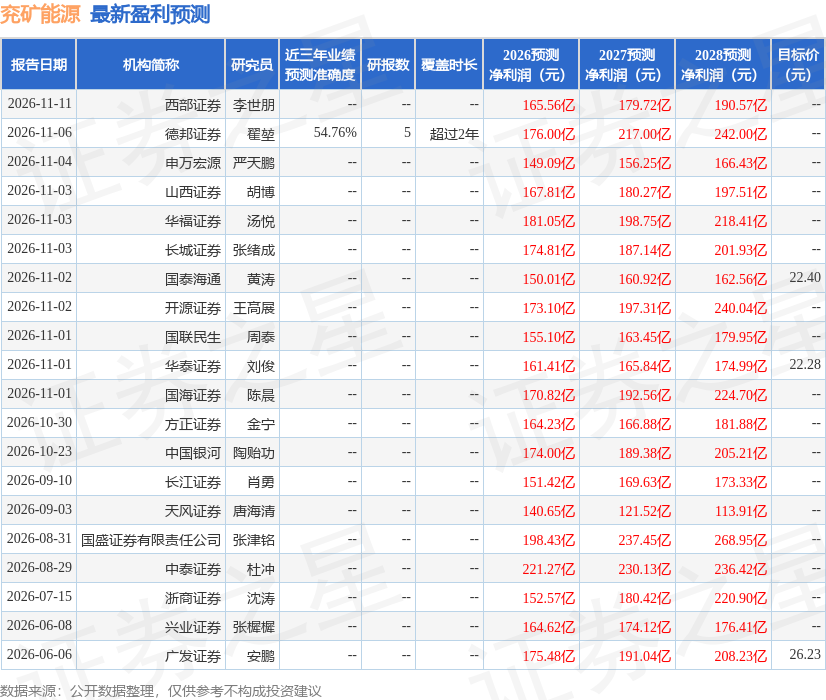
该股最近90天内共有19家机构给出评级,买入评级17家,增持评级2家;过去90天内机构目标均价为26.6。
以下是详细的盈利预测信息:
融资融券(885338)数据显示该股近3个月融资净流入3853.02万,融资余额增加;融券净流出103.07万,融券余额减少。


