国内首个口服GLP-1类减重药获批上市。
11月12日,国家药监局官网显示,礼来(LLY)申报的1类创新药(886015)奥氟格列隆钙片(商品名称:穆优达)获批上市。该药品适用于在控制饮食和增加运动基础上,用于肥胖或超重并伴有至少一种体重相关合并症的成人体重管理。
礼来(LLY)发布的信息显示,在肥胖症人群ATTAIN-1临床研究中,接受最高剂量奥氟格列隆治疗并持续治疗72周的患者平均体重下降12.4kg,约40%的患者减重超过15%;内脏脂肪减少超过30%,腰围较基线减少最大约11厘米。礼来(LLY)还提到,其成人2型糖尿病适应症正在国家药监局审批过程中。
今年1月,诺和诺德(NVO)的减重版口服司美格鲁肽片(诺和盈片剂)在美国上市,成为全球首个获批用于体重管理的口服GLP-1受体激动剂,并于8月在中国递交用于长期体重管理的上市申请,已正式获得受理。
截至最新,我国已批准7种减重药,其中奥氟格列隆为国内首个获批用于成人体重管理的口服GLP-1减重药,我国也成为全球首批批准该药物的国家之一。
近年来,GLP-1减重药赛道持续升温,产品形态由注射类迈入口服类时代。此前,司美格鲁肽、替尔泊肽、玛仕度肽等主流产品均为注射制剂,虽减重效果明确,但针头恐惧、冷链储存、外出携带不便等问题,成为制约市场渗透率提升的显著因素。
相较于注射剂型,口服GLP-1无需皮下注射、大多可常温存放,直击原有剂型的核心痛点,显著降低使用心理门槛,有望撬动一批排斥打针的潜在人群,拓宽减重药物的受众边界,推动国内肥胖慢病管理从“打针治疗”走向更贴近日常的长期维持模式。
当下,超重与肥胖已成为我国面临的重要公共卫生挑战之一。根据《中国居民营养与慢性病状况报告(2020年)》,我国成年居民超重肥胖占比超50%,6—17岁儿童青少年超重肥胖率接近20%,相当于每5名青少年中就有1名存在超重肥胖问题,6岁以下儿童超重肥胖率也突破10%。
GLP-1减重药赛道市场空间广阔,南京证券(601990)研报显示,2026年上半年全球主要GLP-1药物销售额合计达477亿美元,同比增长43%,全年预计将突破千亿美元。
据IQVIA发布的《2026中国减重药物市场全景洞察报告》,2025年中国减重药物全渠道规模已跃升至141亿元,GLP-1在院内渠道保持近100%的绝对主导地位,预计2026年将达178亿元、2027年超过200亿元。弗若斯特沙利文则预测,2030年中国GLP-1市场规模将突破1000亿元大关。
减重药也成为两大全球医药巨头核心大单品。2026年前三季度,礼来(LLY)旗下替尔泊肽整体收入达到437.68亿美元,占总营收约65%;诺和诺德(NVO)旗下司美格鲁肽四款产品前三季度合计收入约268.5亿美元,占其总营收比重约67%。
世纪证券表示,减重药作为兼具处方药与消费(883434)医疗属性的超级单品,口服小分子GLP-1有望以给药便利打开更广阔的泛健康人群市场。奥氟格列隆获批将带动整个减肥药(886051)进入口服小分子时代,建议关注口服技术迭代带来的产业链红利外溢。
爱建证券表示,2026年3月11日,礼来(LLY)宣布未来十年累计投资30亿美元全面扩展在华供应链产能,打造口服固体制剂本土生产与供应体系,着力布局奥氟格列隆的生产能力。建议关注中国创新小分子GLP-1减肥药(886051)以及上游CDMO全球市场供应链的投资机会。
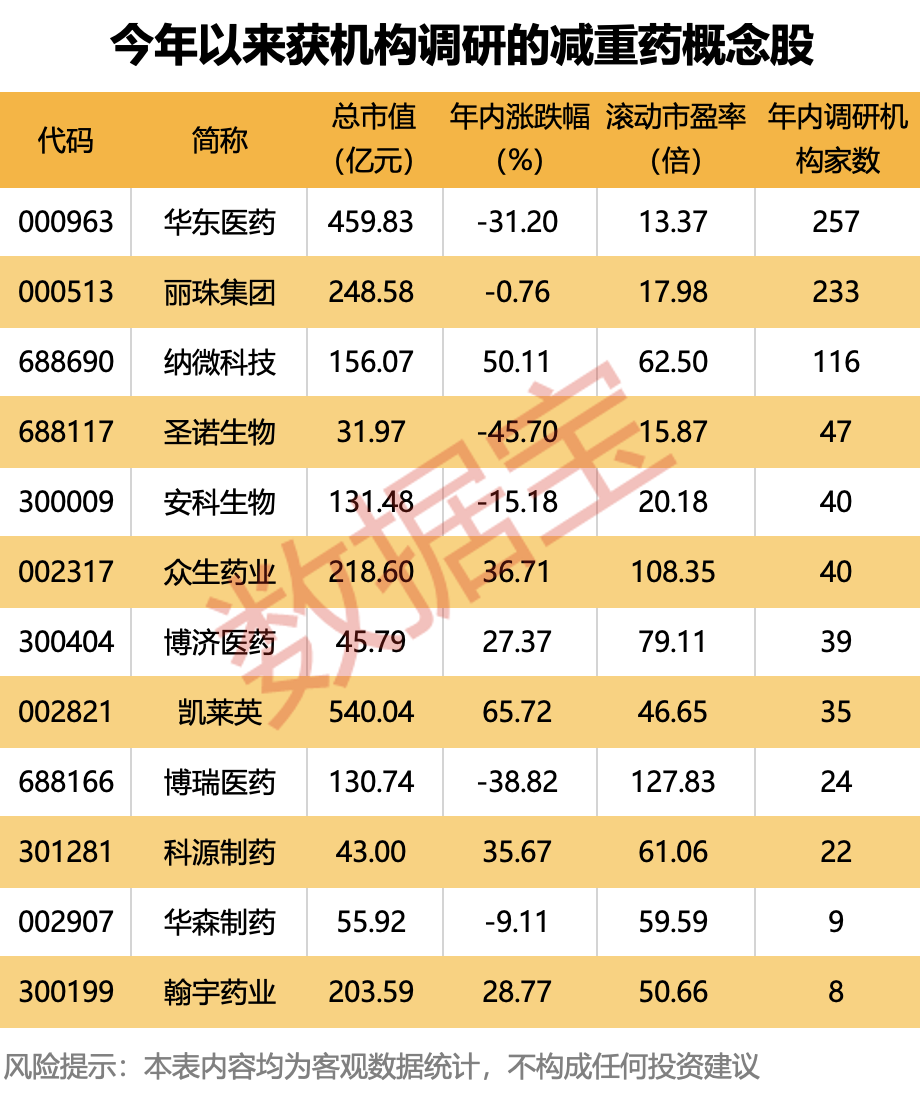
从A股来看,相关减重药概念股有20余只。从行情来看,凯莱英(HK6821)、纳微科技(688690)、泓博医药(301230)、众生药业(002317)、科源制药(301281)年内涨幅均超30%;华东医药(000963)、凯因科技(688687)、博瑞医药(688166)、圣诺生物(688117)、常山药业(300255)年内跌幅均超30%。
今年以来,多只减重药概念股获得机构调研,其中,华东医药(000963)、丽珠集团(000513)、蓝晓科技(300487)、纳微科技(688690)获得超百家机构调研。
华东医药(000963)获调研机构家数最多,超250家。公司在2023年公告,由中美华东申报的利拉鲁肽注射液肥胖或超重适应症的上市许可申请获得批准,为中国大陆第一款获批的GLP-1类减肥药(886051)物。
丽珠集团(000513)也获得超200家机构调研,此前其在互动平台表示,公司的司美格鲁肽注射液II型糖尿病适应症已报产,减重适应症正在进行III期临床试验。
以年内融资净买入额统计,恒瑞医药(600276)、翰宇药业(300199)、华东医药(000963)获净买入均超1亿元,金额分别为5.55亿元、3.14亿元和1.94亿元;科源制药(301281)、津药药业(600488)、泓博医药(301230)均获净买入超3000万元。