


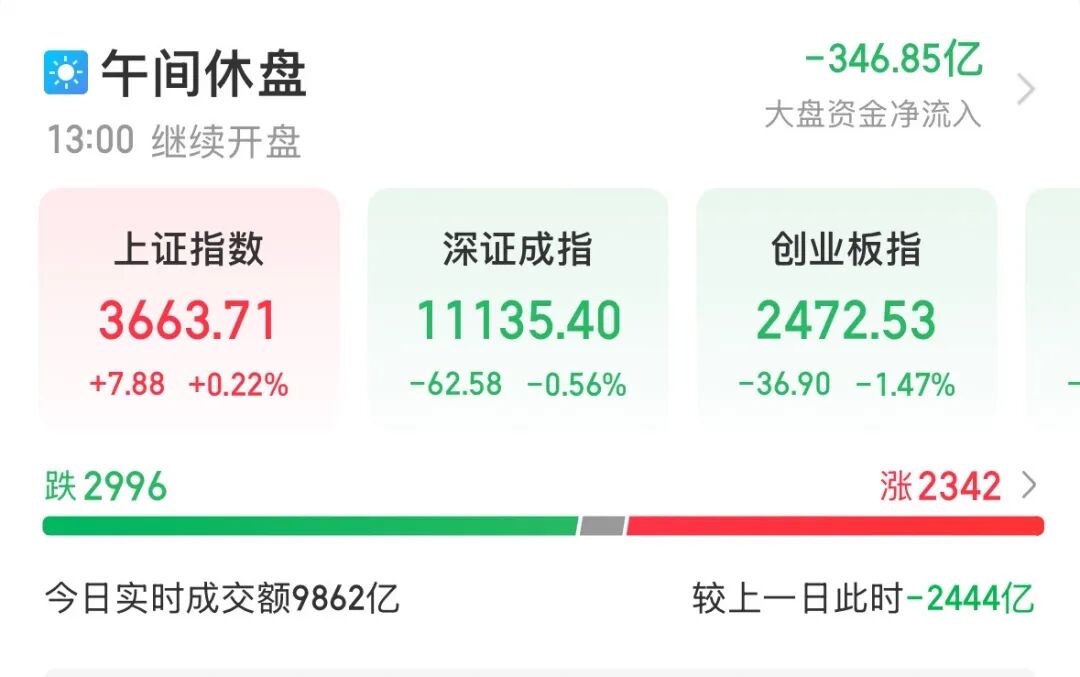
11月13日早盘,A股市场小幅调整,沪指相对较强。截至午间收盘,上证指数(1A0001)报3663.71点,涨0.22%;深证成指(399001)跌0.56%,创业板指(399006)跌1.47%,科创综指(1B0680)跌0.72%。沪深北三市半日成交9862亿元。其中,中际旭创(HK3308)成交额175.87亿元,再度位居A股第一;新易盛(300502)、寒武纪(688256)位居第二、第三,成交额均超百亿元。
盘面上,AI短剧概念再度走强,文投控股(600715)开盘秒涨停,走出5天4板;银行板块表现活跃,江苏银行(600919)、南京银行(601009)股价盘中创新高;农业板块异动拉升,金新农(002548)、天邦食品(002124)直线拉升涨停。CPO概念震荡走低,源杰科技(688498)、天孚通信(300394)等大幅下挫。
AI短剧概念再度活跃
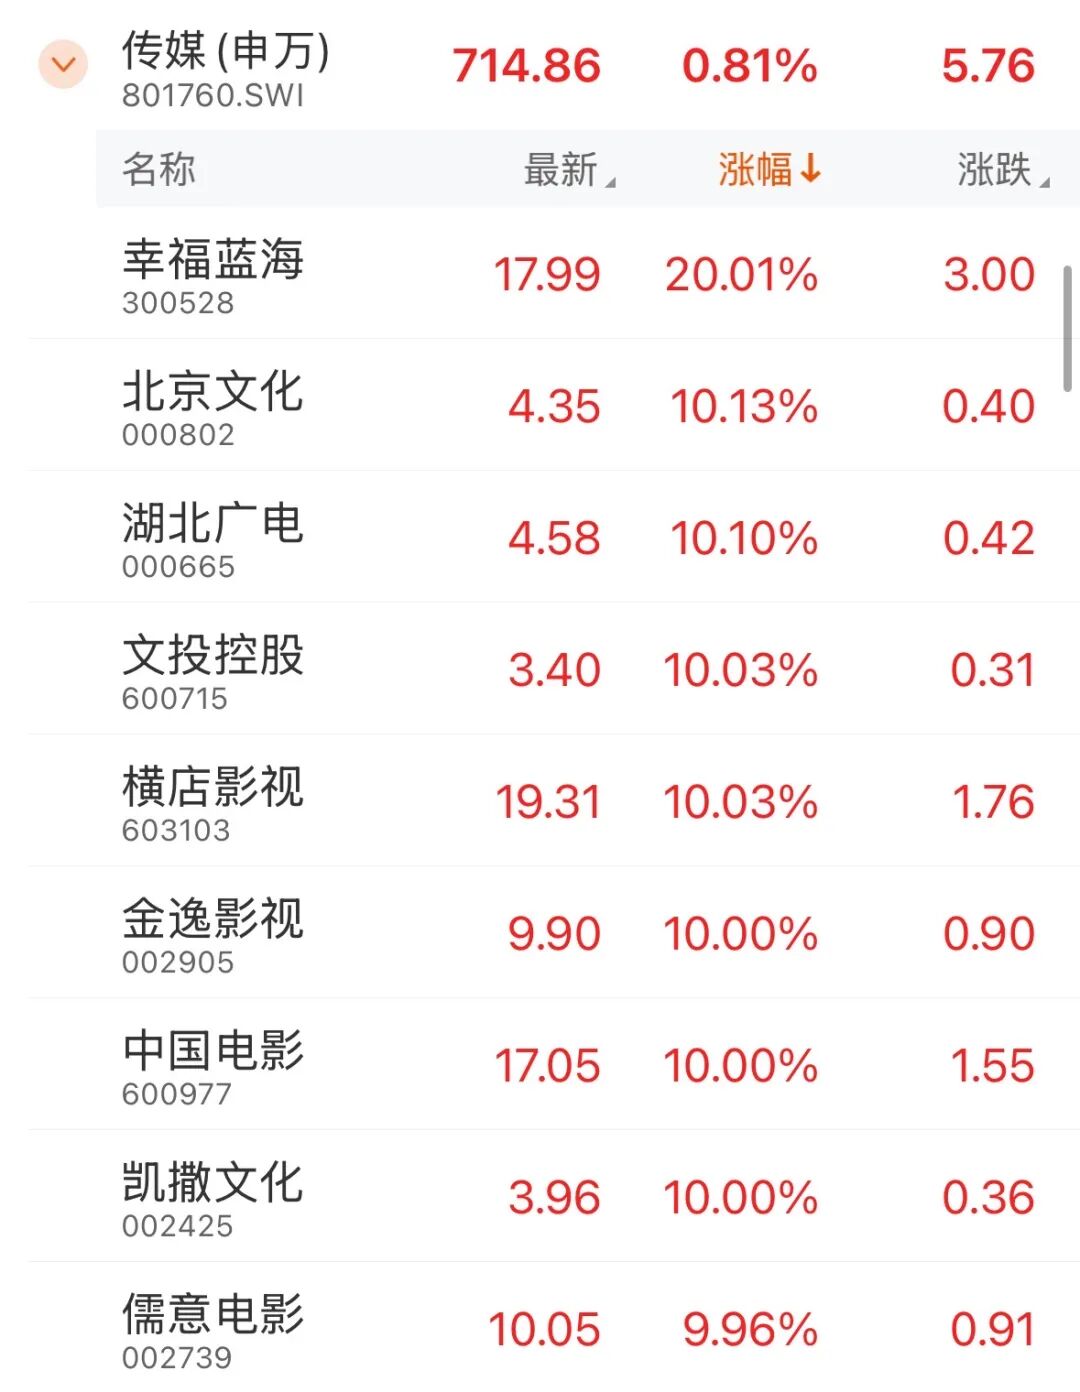
早盘,传媒板块再度活跃,AI短剧方向掀涨停潮,文投控股(600715)开盘秒涨停,走出5天4板行情。截至午间收盘,幸福蓝海(300528)、华是科技(301218)以20%幅度涨停,横店影视(603103)、凯撒文化(002425)、金逸影视(002905)等多只个股涨停。
华是科技(301218)近日在投资者互动平台表示,公司控股子公司拥有自研的“无凡”AI视频创作平台,面向短剧、漫剧的全链路AI制作平台,可一站式完成剧本、分镜、画面、配音直至成片输出。该平台目前已经商业化开放,个人创作者、工作室均可注册使用。
消息面上,移动互联网(160636)商业智能服务平台QuestMobile日前发布的《中国移动互联网(160636)秋季大报告》显示,短剧视频、短视频已成为移动互联网(160636)使用时长增长的核心引擎,截至2026年9月,增长贡献率达到111.5%。
国泰海通(HK2611)证券研报认为,AI正在重构影视生产全流程,推动内容供给扩张及海外市场渗透。随着制作门槛降低,优质IP、创意及流量的价值将进一步凸显,产业链价值有望向IP与平台两端转移。
算力芯片概念走势活跃
早盘,算力芯片概念(885756)股表现活跃,旋极信息(300324)接近20%幅度涨停,华东重机(002685)涨停;摩尔线程(688795)、燧原科技(688801)等冲高回落。
从基本面看,三季报验证算力链业绩兑现。据华龙证券研报梳理,2026年前三季度申万计算机行业整体营收10476.48亿元,同比增长11.58%;归母净利润314.84亿元,同比增长39.98%,利润端修复力度优于收入端。结构上看,计算机设备(881130)板块营收3532.46亿元,同比增长8.37%,归母净利润282.07亿元,同比增长45.95%,贡献了全行业近九成的利润;软件开发(881272)板块实现归母净利润23.44亿元,上年同期为亏损5.59亿元,同比扭亏;设备与软件两端的好转主要来自算力。
展望2026年四季度及2027年,中国银河(HK6881)证券研报预计,全球AI算力侧投资加码有望驱动光通信板块归母净利润延续高增长;ICT设备板块有望受益国产超节点放量带来盈利能力改善;液冷板块四季度或迎来出海业绩兑现期;铜连接板块有望持续释放产能兑现归母净利增长。
广发证券(000776)研报认为,海外算力扩张受政策及成本约束加剧,国内电力基建、制造配套及系统级优化优势有望凸显,国产算力自主可控迎来中长期投资机遇。建议关注两条主线:一是国产算力,如GPU、交换机芯片、存储芯片(886042)及配套产业链相关标的;二是半导体(881121)制造,如设备、材料、晶圆代工及先进封测产业链相关标的。


