



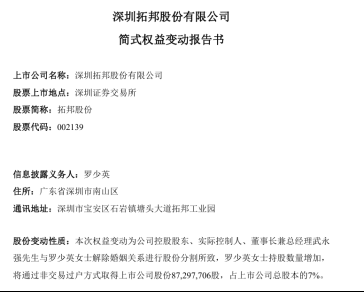
11月5日,拓邦股份(002139)发布了关于实控人武永强与前妻罗少英经友好协商,双方已办理解除婚姻关系手续,并就股份事宜作出相关安排的公告。
根据双方签订的《离婚协议之股份分割协议》,武永强拟将所持有的8729.77万股、对应持股比例7%的拓邦股份(002139)股权,分割至罗少英名下。若按照拓邦股份(002139)今日(11月13日)收盘价9.87元/股计算,公司实控人此次分割股份的对应市值约8.62亿元。
而罗少英在受让上述股份后的3年内,须通过大宗交易或其他可行为方式,将其中的4364.89万股拓邦股份(002139)股权转让到二人的子女名下:转让给女儿武楚荷2182.44万股、对应持股比例为1.75%,转让给儿子武彤峻2182.44万股,对应持股比例为1.75%。
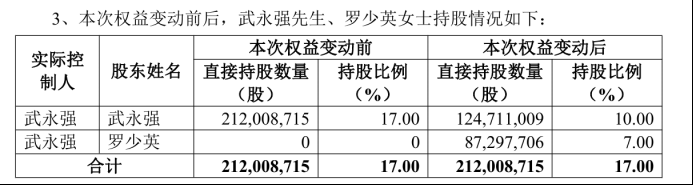
上述股份分割完毕后,实控人武永强对拓邦股份(002139)的持股比例从17%下降至10%。不过,二人在办理离婚手续的同时,武永强已与罗少英签署有效期至2036年5月31日的《一致行动协议》,且罗少英在受让股份后的3年内,确保依据《离婚协议之股份分割协议》的约定,将转让至子女二人的股份继续与武永强保持一致行动。
由此,即便被分走了7%的股份,武永强仍合计控制拓邦股份(002139)17%的股份,为该公司实控人、第一大股东。
分股不分权
离婚后三年内完成向子女过户
总体而言,拓邦股份(002139)此次离婚的股份分割方案,是一次风控措施较为规整的家族财富传承式离婚,不会导致上市公司控股权不稳定风险,也不会导致短期内的大额减持。
因为,在实控人武永强将所持7%拓邦股份(002139)股权拆分至前妻罗少英名下的同时,双方签订了长达10年的一致行动协议,且罗少英转让至子女名下的股权同样受一致行动协议约束。
公告显示,上述股份完成分割后,武永强、罗少英将合并计算判断大股东身份、共用大股东减持额度,即双方通过集中竞价交易任意连续90个自然日内减持不超过1%、通过大宗交易任意连续90个自然日内减持不超过2%,并分别履行大股东减持预披露等信息披露义务。
此外,武永强、罗少英将持续共同遵守关于董事、高级管理人员减持的规定,即股份过出方、过入方在该董事、高级管理人员就任时确定的任期内和任期届满后六个月内,各自每年度通过集中竞价、大宗交易、协议转让等方式转让的股份不得超过各自持有的拓邦股份(002139)股份总数的百分之二十五,董事、高级管理人员离职后六个月内不得减持拓邦股份(002139)股份。
至于具体减持额度,则按双方各自持股比例确定。
简而言之,武永强、罗少英合并视为大股东,不能借离婚拆分身份规避减持限定。
不过,虽然没有短期减持压力,二级市场对于拓邦股份(002139)仍存在长期减持预期。毕竟,未来三年内,罗少英将名下3.5%的拓邦股份(002139)股权要分别过户1.75%给两名子女,届时罗少英名下仅剩3.5%拓邦股份(002139)股权。
而另外3.5%股权转让至子女名下后,其女儿武楚荷、儿子武彤峻是否会被合并视为拓邦股份(002139)的大股东,还是可以单独披露减持计划并不用接受大股东减持相关规定约束,却没有明确约定。
而按照2026年11月9日收盘价9.81元/股,罗少英所分得7%拓邦股份(002139)的股权市值达8.56亿元,其中划分至子女名下的3.5%拓邦股份(002139)股权价值4.28亿元。
除了中长期的减持预期,投资者还担忧一致行动人协议的10年有效期过后,拓邦股份(002139)届时是否出现控股权不稳定风险;以及10年有效期内若武永强、罗少英二人内部出现分歧,武永强的17%表决权是否存在被拆分的风险,毕竟一致行动人协议仅是合同约定,并不是永久物权。
而从信任的角度看,A股投资者或已天然对“天价离婚”条件反射般地降低信任感。
前三季度业绩承压
实控人名下较高比例股权质押
需注意的是,2026年10月21日,拓邦股份(002139)刚刚公告完成董事会换届选举并产生了该公司第九届董事会成员。其中,实控人武永强继续连任该公司董事长、总经理职务。
而2026年11月2日,拓邦股份(002139)发布的关于控股股东、实控人所持部分股份质押及解除质押的公告显示,武永强将所持2.71%拓邦股份(002139)的股权于2026年10月29日进行质押,同时其所持2.09%拓邦股份(002139)股权在质押期满三年的情形下于次日(2026年10月30日)解除质押。
截至该公告日,实控人武永强累计所持7.39%拓邦股份(002139)的股权已经处于质押状态,若按截至该公告日武永强所持17%拓邦股份(002139)股权核算,其质押比例为43.47%。
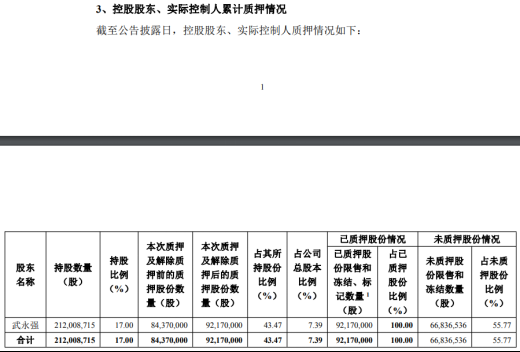
但若按最新完成离婚财产分割后,总计所持有10%拓邦股份(002139)股权估算,武永强的质押比例或为73.90%。这意味着,武永强个人财务状况或存在质押安全垫变薄弱的风险。
而最新三季报显示,今年前三季度,拓邦股份(002139)营收同比增长10.84%至90.75亿元,但扣非归母净利润同比下滑超50%至1.78亿元,延续2025年全年营收增长5.53%至110.82亿元、但归母净利润同比下滑41.93%至3.73亿元的经营特征。
对于今年前三季度利润端承压,拓邦股份(002139)在2026年10月29日披露的投资者关系活动记录表中解释,主要受新业务投入加大、人民币升值、AI算力基建对上游元器件形成分流导致成本上升、出口退税政策变动等因素影响。
从经营节点看,拓邦股份(002139)目前确实正处于新业务作为第二增长曲线初现雏形,仍需大力投入的阶段。2025年年报显示,拓邦股份(002139)从最初的一块国产空调(884113)控制板出发,培育出涵盖电控、电机、电池、电源、物联网(885312)加AI为核心的“四电一网”+AI技术矩阵,打造的智能控制产品已经在工具、家电领域形成营业收入的基本盘。
近年来,拓邦股份(002139)逐步将自身智能控制产品拓展应用至汽车和高端装备(885427)、新能源(850101)领域,其中高端装备(885427)领域包括机器人板块,主要产品包括灵巧手“灵驱微擎”执行器、通用移动底盘技术平台等控制、电机、电源、电池包及整机产品,而新能源(850101)领域则基于“光、储、充”全链路推出储能(885921)产品、轻型动力产品。
除了智能控制产品线,拓邦股份(002139)还培育了自主智能产品线,已上市销售家用/工商业储能(885921)系统、直流充电系统、商用炒菜机器人、AI美容仪等产品,并于2026年6月推出行业首款针对护理赛道的跃伴.如厕机器人。
2025年年报显示,拓邦股份(002139)该年智能控制产品实现收入110.40亿元,营收占比高达99.62%,其中来自工具和家电、汽车和高端装备(885427)、新能源(850101)的业务收入分别为84.71亿元、12.90亿元、12.79亿元;同年,该公司自主智能产品实现收入4240.92万元。
不过,A股市场对拓邦股份(002139)智能控制产品线下的机器人板块业务,以及自主智能产品线下的整机业务尤为关注。
在2025年报中,拓邦股份(002139)明确披露该年其智能控制产品线下机器人板块业务收入为2.94亿元,并多次对外披露其已与国内十余家人形机器人(886069)整机企业建立合作关系,均处于送样及小批量供货阶段,其中与优必选(HK9880)、星动纪元已实现稳定合作。
*有什么想说的,欢迎给我们留言哦*


