



11月14日,威派格(603956)(603956.SH)公告称,公司拟以现金方式收购林淑霞持有的福建臻璟新材料科技有限公司(简称"臻璟新材")64.29%股权,交易价款暂定为4.34亿元。交易完成后,威派格(603956)将取得臻璟新材控制权,标的公司将纳入公司合并报表范围。
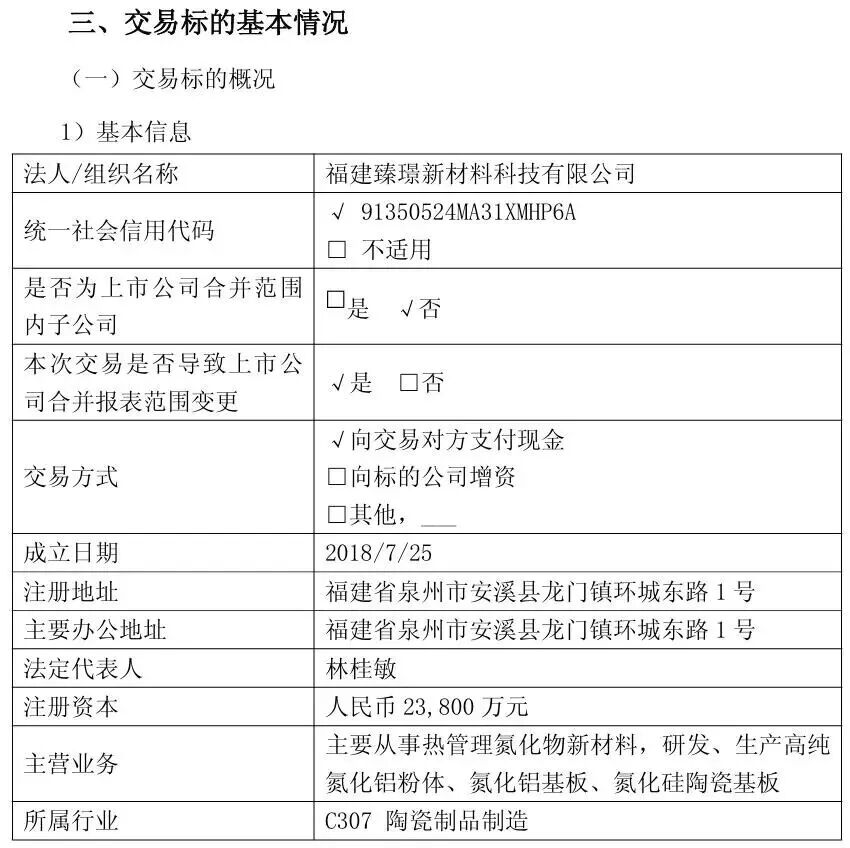
臻璟新材成立于2018年,主要从事热管理氮化物新材料的研发、生产与销售,核心产品包括高纯氮化铝粉体、氮化铝基板和氮化硅陶瓷基板,产品应用于功率模块、新能源汽车(885431)及高端电子封装等领域。
产能方面,臻璟新材核心产品氮化铝粉体的产能已由400吨扩至800吨,扩产设备预计于2027年一季度全部到位。
业绩方面,臻璟新材2025年实现营收5763.41万元、净利润332.64万元。2026年1-9月,臻璟新材实现营收8028.06万元、净利润786.31万元,分别达到2025年全年的1.39倍和2.36倍。
增长的原因系臻璟新材产品现有客户测试通过及持续复购,以及下游市场需求的持续释放带来的需求增长。同时公告还表示称,2026年臻璟新材仍处于设备投入与产能爬坡阶段,前期投入较大,产能尚未充分释放,因此当期业绩尚未充分体现扩产后的产能价值。
本次交易同时设置了业绩承诺。
交易对方承诺,臻璟新材2027年至2029年实现的年度净利润分别不低于3500万元、4500万元和5500万元,三年累计不低于1.35亿元,具体以扣除非经常性损益前后孰低的净利润为准。
对于此次收购,威派格(603956)希望通过取得臻璟新材控制权进入电子新材料领域,拓展业务范围、优化业务结构,降低对单一行业的依赖,进一步提升盈利能力和股东回报能力。
当前,威派格(603956)自身正面临较大的业绩压力。
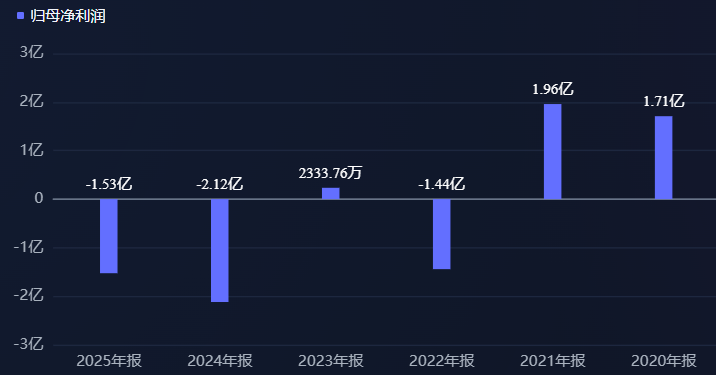
2025年,威派格(603956)实现营收11.60亿元,同比下降6.42%;归母净利润亏损1.53亿元。2026年前三季度,业绩进一步承压,公司实现营收2.53亿元,同比下降57.12%;归母净利润亏损1.96亿元,较上年同期亏损扩大约1.22亿元。
现金流方面,2026年前三季度,威派格(603956)经营活动产生的现金流量净额为-2.03亿元,而上年同期约为-3998万元,经营性现金净流出明显扩大。
基于此,威派格(603956)开始布局业务转型。
2026年7月,威派格(603956)完成对安徽提曼科技有限公司51.02%股权的投资,投资额为5000万元,正式切入高精度PCB微型钻针领域。此次进一步收购臻璟新材,继续向电子产业链及高端制造领域拓展。
而从并购标的的现有业绩体量来看,当前规模仍然较小,短期内难以单独扭转上市公司亏损局面,未来能否成为新的利润增长点,还取决于扩产进度、客户批量订单释放。威派格(603956)也在公告中提示,上市公司与标的公司主营业务属于不同行业,跨行业收购存在业务整合及经营业绩不及预期等风险。


