


西南证券(600369)股份有限公司邰桂龙,张雪近期对中联重科(HK1157)进行研究并发布了研究报告《2026年三季报点评:全球工程机械(881268)龙头,多元化与全球化开启新成长》,下调中联重科(HK1157)目标价至8.4元,给予买入评级。
中联重科(000157)
投资要点
事件:公司发布2026年三季报,前三季度实现营收400.19亿元、同比增长7.71%,归母净利润29.61亿元、同比下降24.46%,扣非归母净利润15.88亿元、同比下降39.92%。Q3单季实现营收128.84亿元、同比增长4.74%,归母净利润8.59亿元、同比下降25.66%,扣非归母净利润7.57亿元、同比增长5.39%,扣非增速率先转正。
全球工程机械(881268)龙头,四大板块协同、海外收入占比近六成。起重机械、混凝土机械稳居全球第一梯队,土方机械出口居国内前三,高机在超高米段掌握定价权。前三季度境外收入231.37亿元、同比增长8.55%,占比57.81%;海外十大区域占比均在10%—20%,有效平滑局部地缘扰动。
传统板块企稳、新兴板块放量。土方机械收入占比提升至20%,外销跃居境外第一大板块;矿山机械连续两年翻倍后仍保持高双位数增长;高机海外良好增长,农机(885706)完成全球最大马力混动拖拉机首台交付;起重机械受中东、中亚冲突影响交付后移,但超大吨位产品批量出海。
毛利率Q3环比修复,汇兑仍扰动表观利润。上半年汇兑损失8.2亿元、拖累毛利率约1个百分点;公司自7月起海外系统性提价,Q3单季毛利率27.76%、环比提升1.73个百分点,海外毛利率回升至31%以上。前三季度经营性现金流35.52亿元、同比增长23.94%,收现率103.65%。
无实控人、治理市场化,高分红凸显红利属性。兴湘集团持股14.53%,管理层持股平台及一致行动人持股12.00%;2025年度合计现金分红34.59亿元、分红率71.2%,对应当前股价股息率约6.8%,分红能力与意愿兼备。
盈利预测与投资建议。预计公司2026-2028年归母净利润43.78、60.68、71.65亿元,三年复合增速13.83%。考虑公司土方机械与起重机械受益于国内更新周期(883436)启动与海外份额提升,外销毛利率显著高于内销,海外收入占比超50%且海外十大区域占比均在10%—20%,能够有效平滑局部地缘扰动,2026年受汇兑损失拖累形成低基数、2027年起盈利弹性充分释放,给予公司2027年12倍PE,对应目标价8.4元,首次覆盖,给予“买入”评级。
风险提示:国内基建与地产投资不及预期、海外贸易壁垒与汇率波动、原材料价格上涨与行业竞争加剧等风险。
最新盈利预测明细如下:
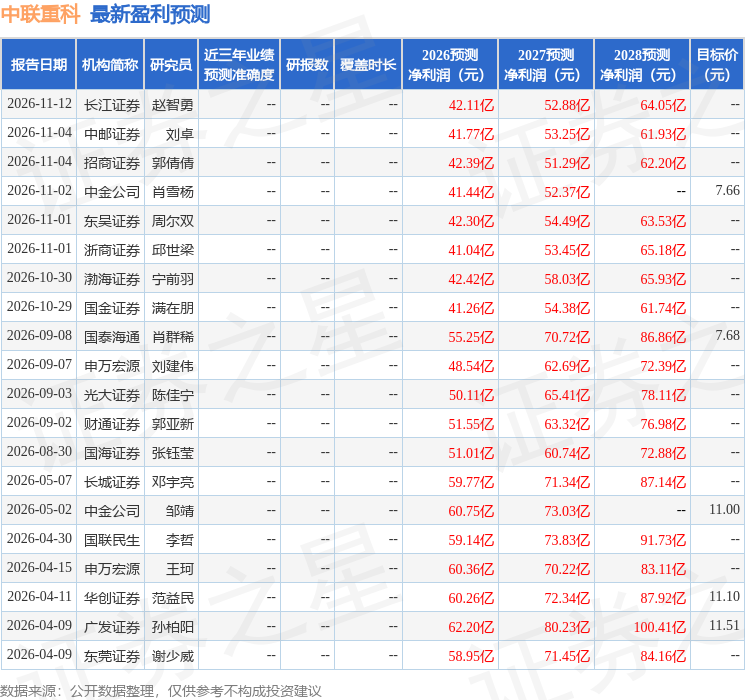
该股最近90天内共有15家机构给出评级,买入评级12家,增持评级3家;过去90天内机构目标均价为7.67。
本文数据来源于西南证券(600369)股份有限公司,仅供参考不构成投资建议。


