


太平洋(601099)证券股份有限公司张世杰,罗平近期对鹏鼎控股(002938)进行研究并发布了研究报告《汽车及服务器用板快速增长,高端产能持续布局》,给予鹏鼎控股(002938)买入评级。
鹏鼎控股(002938)
事件:鹏鼎控股(002938)发布《2026年第三季度报告》,2026年前三季度实现营收291.87亿元,同比增长8.68%;实现归母净利润24.48亿元,同比增长1.68%。其中,2026Q3实现营收119.70亿元,同比增长14.21%;实现归母净利润11.64亿元,同比下降0.87%。
汽车及服务器用板高增,综合毛利率提升。2026年前三季度,公司汽车/服务器用板收入43.06亿元,同比增长209.05%,占总营收14.75%,毛利率41.92%;通讯用板收入171.88亿元,同比增长2.59%;消费电子(881124)及计算机用板收入74.40亿元,同比下降12.28%。公司26年前三季度毛利率25.03%,同比提升4.39个百分点。公司上半年加强供应链成本管控,推进数字化与智能化升级、提升产品良率,带动综合毛利率改善。
持续加大研发投入,积极开拓市场。2026年前三季度,公司发生销售费用2.67亿元,销售费率0.91%,同比增长0.25个百分点;发生管理费用12.80亿元,管理费率4.39%,同比增长0.61个百分点;发生研发费用25.89亿元,研发费率8.87%,同比增长2.49个百分点;发生财务费用5.46亿元,同比增加7.44亿元。研发费用增加主要系试产品及模具费用增加,财务费用增加主要系汇率变动致汇兑损失增加。
服务器及光模块量产推进,高端产能持续布局。①AI服务器:截至2026H1,公司已开发支持GPU模块的高阶HDI、内埋元件(881270)等技术,高阶HDI产品已通过市场主流服务器及云服务厂商认证,正在陆续批量供货。②高速光模块:同期,公司SLP产品已与行业领先的光模块厂商达成合作,切入800G/1.6T高端市场并实现量产出货,3.2T产品进入研发阶段。③产能建设:公司规划淮安HD园区及深圳第三园区,分别布局AI算力及光模块高端PCB、人工智能(885728)高阶类载板及柔性电路板;2026年7月启动再融资计划,拟募资96.00亿元用于淮安AI服务器与高速光模块高密度互连积层板项目。截至三季报披露日,本次向特定对象发行A股股票事项处于深交所审核阶段。
盈利预测
我们预计公司2026-2028年实现营收427.48、598.22、762.33亿元,实现归母净利润41.68、75.45、99.53亿元,对应PE24.41、13.48、10.22x,维持公司“买入”评级。
风险提示:下游需求不及预期风险;行业景气度波动风险;其他风险。
最新盈利预测明细如下:
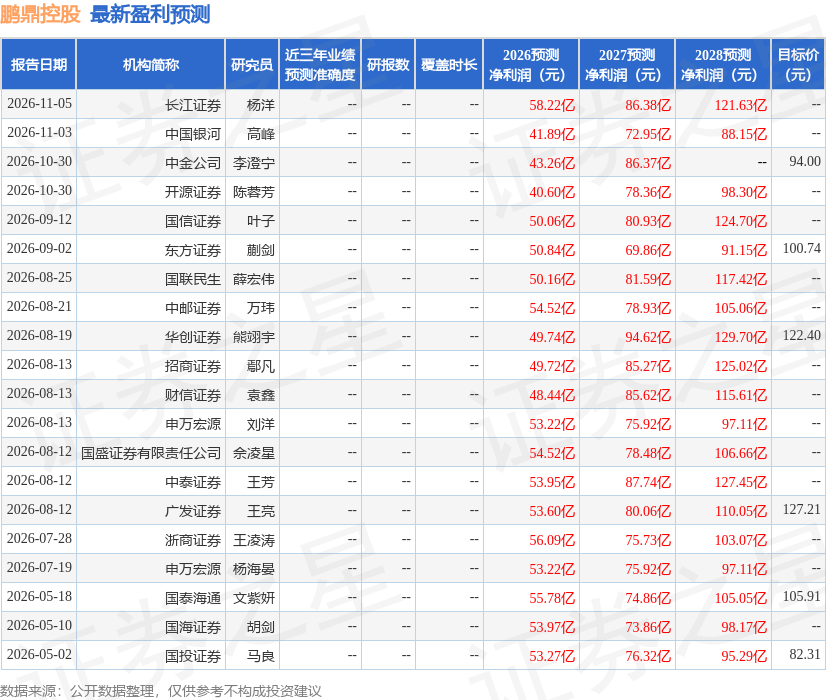
该股最近90天内共有9家机构给出评级,买入评级7家,增持评级2家;过去90天内机构目标均价为97.37。
本文数据来源于太平洋(601099)证券股份有限公司,仅供参考不构成投资建议。


