


买股票就是买公司。
——沃伦 巴菲特
我们先来看看全球市场情况。
A股今日盘面延续调整,但尾盘出现标志性的宽基ETF放量承接,6只ETF收盘成交额超百亿元。
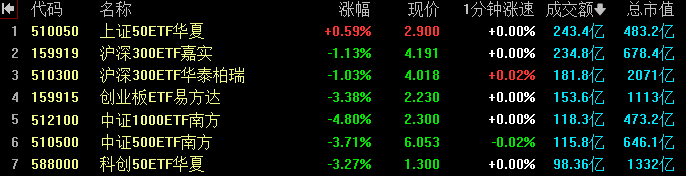
上证50(1B0016)ETF华夏尾盘强势拉升翻红,全天超243亿元的成交额创下历史天量。多只主流宽基ETF同步放量,创业板ETF易方达、创业板ETF广发(159952)、沪深300(399300)ETF华泰柏瑞、沪深300(399300)ETF易方达、中证1000(399852)ETF南方,成交额全部超过前一交易日全天水平。
上证50(1B0016)指数尾盘快速拉红,收盘上涨0.45%,中国石油(601857)、长江电力(600900)、中国神华(HK1088)等大市值红利权重股冲高托底;红利资产逆势走强,银行、保险发力,工商银行(HK1398)、建设银行(HK0939)、中国银行(HK3988)、交通银行(HK3328)等多只银行股创出历史新高。
AI成长赛道集中调整,半导体(881121)产业链、算力、光模块等方向跌幅居前,中际旭创(HK3308)跌超3%,成交额149.41亿元,居A股首位;新易盛(300502)跌超1%,成交额147.41亿元,居A股第二;天孚通信(300394)跌超6%,成交额41.57亿元。
视线扩展到亚太,今天亚太主要股指集体下跌。
日韩股市跌幅居前。韩国综合指数(KS11)收跌5.21%,日经225(N225)指数收跌5.06%。AI硬件、半导体(881121)权重股拖累市场表现,软银集团跌14.48%,铠侠、爱德万测试跌超10%,三星电子跌超7%,SK海力士(SKHY)跌近6%。
港股同样承压,恒生指数收跌1.89%;恒生科技指数收跌3.78%,已经连跌8个交易日。
港股科网股今日普遍走弱,网易(NTES)跌超17%,快手跌超11%,联想集团(HK0992)涨0.62%。受到超预期财报提振,阿里巴巴(BABA)逆势走强,收盘涨3.48%。港股芯片、锂电、创新药(886015)方向同步承压,华虹宏力(HK1347)跌超10%,宁德时代(HK3750)跌超4%,荣昌生物(HK9995)跌超7%。
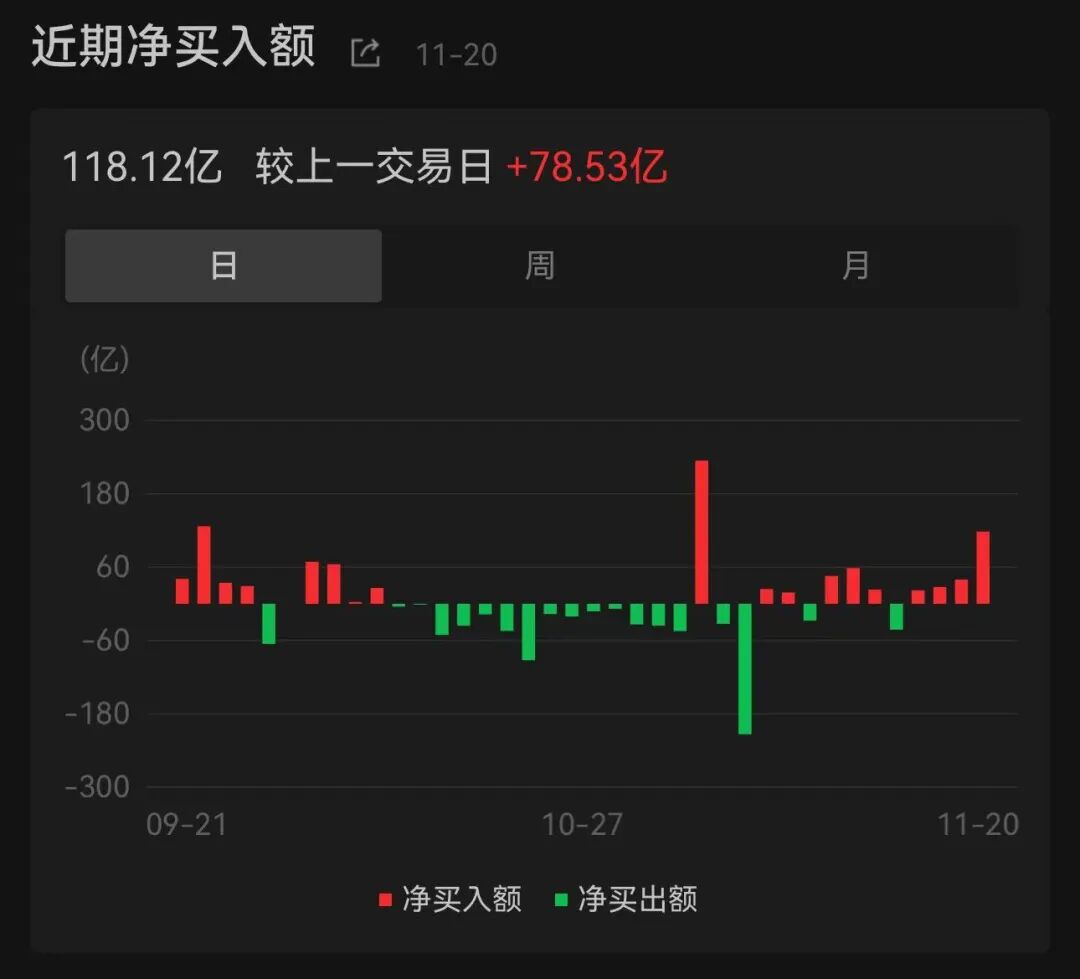
不过港股资金面出现一个亮点:南向资金今天大举抄底港股,单日净买入超118亿港元,为11月3日以来南向资金首次单日净买入额破百亿港元。
再看隔夜美股以及今日美股盘前表现。
昨日美股三大指数全线收跌,道指跌2.19%,纳指跌2.25%;标普500(SPX)指数跌2.02%,为连续第6个交易日下跌。大型科技股普跌,芯片股集体走弱,AI概念股冲高回落。
今日美股盘前,VIX恐慌指数上行明显快速拉升,盘中最高触及30.04点,创近8个月新高。昨日,该指数收涨15.8%。
美股指数期货齐跌,纳斯达克(NDAQ)指数期货跌2%,道琼斯指数期货跌0.44%,标普500(SPX)指数期货跌1.07%。
昨日刚刚完成IPO的Anthropic(ANT)盘前跌超13%。
Anthropic(ANT)发行价为每股83美元,昨日开盘价达到111.50美元,较发行价上涨约34%,收盘报97.17美元,涨幅为17.07%。尽管上市首日获得市场追捧,但AI产业投资回报前景、科技股估值及美国通胀压力等担忧持续发酵,未能扭转整体市场的悲观情绪。
米勒-塔巴克资产管理公司首席市场策略师马特·梅利表示,Anthropic(ANT)上市难以改变市场对AI行业的担忧,尤其是科技企业投入巨额资金后能否获得相应回报。
19日,英伟达(NVDA)也连续第六个交易日下跌,今日美股盘前,英伟达(NVDA)跌近4%。
半导体(881121)产业链美股盘前也普遍走弱:光通信股Lumentum、康宁(GLW)、Coherent(COHR)、应用光电(AAOI)、博通(AVGO)、迈威尔科技(MRVL)集体重挫;存储股美光科技(MU)、闪迪(SNDK)、西部数据(WDC)、希捷科技(STX)、SK海力士(SKHY)等大跌。
闪迪(SNDK)已完成对普通股实施1拆8正向拆股,股票预计周五开盘按拆股调整价交易。公司同时将普通股法定授权股数由4.5亿股上调至36亿股。
美债收益率齐跌。10年期美债收益率约4.97%。
上市公司公告态解读
再看A股公司公告。
· 今晚,A股再次掀起增持回购潮。
荣盛石化(002493)控股股东拟10亿元—20亿元增持公司股份,通威股份(600438)拟10亿元—20亿元回购股份,华勤技术(603296)拟6亿元—10亿元回购股份;国科微(300672)实控人提议以2.5亿元—5亿元回购股份,用于注销并减少注册资本……此外,海亮股份(002203)、泸州老窖(000568)、吉林敖东(000623)、星辉娱乐(300043)等逾40家A股上市公司密集披露增持回购相关公告。
除直接增持、回购之外,鹏鼎控股(002938)控股股东还提出了长期分红回报方案,提议2026年、2027年、2028年三个会计年度,每年股东回报总额不低于15亿元,且不低于当年归母净利润的30%,以孰高执行。
· 另一边,虽然今天光通信、半导体(881121)板块遭遇大幅调整,但产业层面仍有不少公司披露订单向好、扩产布局的消息。
腾景科技(688195)今日公告,公司近期生产经营情况持续向好,公司在光通信、半导体设备(884229)等重点应用领域的订单交付能力持续提升,前三季度受益于AI算力基建扩容,数据中心高速光模块无源光学元组件、OCS钒酸钇晶体、可调谐激光器等光测试仪器订单交付持续放量。此外,半导体设备(884229)领域的高端光学模组及相关精密光学元组件业务规模持续增长,已成为光通信业务之外的重要增长来源。
木林森(002745)宣布半导体(881121)芯片封测项目及半导体(881121)封装项目拟落地江西省吉安市井冈山经济技术开发区,预计2028年底总投资额22.5亿元,购置固晶、焊线、塑封、测试等核心设备开展研发制造,产品包括但不限于照明电源管理芯片封测、照明控制驱动芯片封测及Mini/MicroLED封测产品。
士兰微(600460)拟变更16亿元募资投向,用于收购厦门半导体(881121)所持士兰集科20.344%股权,并使用募集资金5亿元对士兰集科增资,用于其“新增年产20.4万片IGBT功率器件芯片及模拟电路芯片扩产项目”建设。
· 沙特阿拉伯主导的多国联军发言人图尔基·马利基20日在社交媒体上发布多条信息称,联军当天拦截也门胡塞武装射向沙特境内的一枚导弹和多架无人机(885564)。根据马利基的通报,联军当天先后拦截并摧毁胡塞武装射向沙特南部地区的1枚弹道导弹和4架无人机(885564),以及射向利雅得省的1架无人机(885564)。
· 沙特阿拉伯民防总局19日发表声明说,沙特首都利雅得最高建筑当天遭到也门胡塞武装袭击,但未造成人员伤亡。声明所附图片显示,遭袭建筑为位于利雅得阿卜杜拉国王金融区的公共投资基金大厦,是利雅得目前最高的建筑。声明说,袭击造成该建筑多个楼层和周边建筑受损。这起针对民用设施的袭击公然违反国际人道法。
· 美国国防部官员19日在国会听证会上说,截至11月13日的评估显示,美国已为伊朗战事花费483亿美元,且不包含中东地区美军基地遇袭的损失。多名国会议员敦促国防部尽快提供相关数据。美国国会预算办公室此前通报,截至8月1日,美国对伊朗军事行动已花费约380亿美元。与之相较,最新通报的战事支出增加了约26%。德新社说,此前五角大楼通报的伊朗战事费用也不包括美军基地的损失。同在19日,美国总统特朗普接受媒体记者采访时说,他不会在新年到来前“仓促”决定对伊朗的下一步行动。
今天还有多条财经要闻值得关注:
· 美元走势坚挺,国际金价今日再度重挫。截至发稿,本周金价累计跌超8%。
11月20日,工商银行(HK1398)再度发布《关于贵金属(881169)市场波动风险的提示》,近期影响市场不稳定的因素较多,贵金属(881169)价格波动显著加剧,建议客户密切关注市场变化,提升风险防控意识,坚持适度均衡的原则,从中长期视角理性进行投资配置,守护资产安全。这已是工行本月初以来第二次就贵金属(881169)风险发声。
招商银行(600036)、建设银行(HK0939)、宁波银行(002142)等也发布贵金属(881169)业务市场风险提示,提醒投资者提高贵金属(881169)业务的风险防范意识,合理控制贵金属(881169)资产持仓规模,避免短期投机或跟风交易。
同时,上期所发布《关于做好市场风险控制工作的通知》,近期国际形势复杂多变,金属品种波动较大。请各有关单位关注市场动态,加强风险管理,提示投资者进一步提高风险防范意识,理性参与,合规交易,共同维护市场平稳运行。
· 近日,住房城乡建设部召开中央建筑企业座谈会。会议强调,推进建筑业提质升级,实现高质量发展是全行业的共同目标。当前,人民群众对美好生活的需要从“有没有”转向“好不好”,要围绕提供高质量的建筑产品,推动完善工程招标投标制度,优化市场准入制度,强化工(850102)程款支付保障,全面提升工程品质,筑牢安全生产底线,加强建筑全生命周期(883436)管理,努力让人民群众住得更舒心、更美好、更满意。住房城乡建设部将与中央建筑企业建立会商研究机制,同题共答、同向发力,共同推动建筑业高质量发展。
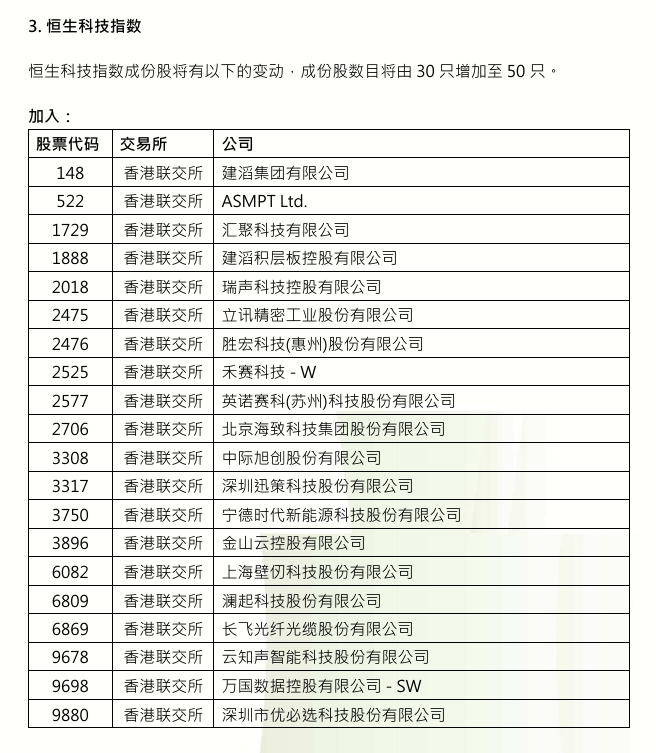
· 恒生指数公司发布季检结果。恒生科技指数纳入立讯精密(HK2475)、胜宏科技(HK2476)、中际旭创(HK3308)、禾赛科技、宁德时代(HK3750)、澜起科技(HK6809)、长飞光纤光缆(HK6869)、优必选(HK9880)等20只个股,无剔除标的,成分股数目将由30只增加至50只。这是该指数推出以来首次扩容。
恒生中国企业指数成分股数量仍为50只,加入MINIMAX-W(HK0100)、智谱(HK2513),剔除邮储银行(HK1658)、申洲国际(HK2313)。
恒生综合指数成分股数量将由580只增加至585只,新增立讯精密(HK2475)、中际旭创(HK3308)、欢创科技(HK6802)、MOMENTA-W(HK6880)及纳真科技(HK9856)。
恒生指数、恒生生物科技指数成分股没有变动,恒生指数成分股仍为95只,恒生生物科技指数成分股仍为30只。
恒生指数、恒生中国企业指数、恒生科技指数及恒生综合指数的成分股变动将于2026年12月4日(星期五)收市后实施,并于2026年12月7日(星期一)起生效;恒生生物科技指数的变动将于2026年12月11日(星期五)收市后实施,并于2026年12月14日(星期一)起生效。
同日晚,上交所公告称,将东山精密(HK2384)港股等调入沪港通下港股通标的,自下一港股通交易日起生效。
· 永赢基金拟用自有资金不低于1亿元,自购旗下主动ETF,相关投资将在该基金上市后开展。
机构研报最新观点
面对当下内外多重不确定性,机构给出最新研判,对年末定价环境与AI主线的后续演化做出梳理。
· 东方证券(600958)表示,年末市场不确定性上升,相关资产或将经历“重定价”。海外方面,黄仁勋事件给本就开始降温的AI交易增添了新的不确定性;美国10月就业和通胀数据落地,可能预示着本轮货币紧缩周期(883436)要比市场预期更高和更持久,对流动性敏感的资产或将面临重定价;国内方面,机构普遍开始对信用债进行重新评估,短时间内可能对国内流动性造成影响。因此,市场的修复反弹或将于反复震荡中渐次化解筹码压力,分区提振风险偏好,投资方向上注重交易筹码选股和风格变化选股,以红利打底,在消费(883434)、中国叙事AI等方面做交易增厚。
· 国海证券(000750)认为,AI投资增速见顶回落,产业逻辑转向商业化和回报验证。2027年海外云厂商资本开支规模持续扩张,但增速预计逐步大幅放缓至39.9%;景气度回落推动投资逻辑由规模扩张转向商业化及盈利能力验证;AI产业投资逻辑有望从基础设施扩张向应用商业化及终端场景拓展,AI应用、物理AI及AI端侧有望成为下一阶段市场关注的重要方向。
2027年,非AI方向(美债利率回落主线),配置红利底仓、困境反转(房地产(881153)、消费(883434)、生猪养殖(884275))、主题活跃(军工(885700)、创新药(886015));AI内部轮动,配置从硬件向应用扩散(AI应用、物理AI、端侧AI、恒生科技);算力β收敛,国产算力自主化逻辑更优。降息交易方向,关注有色金属(1B0819)。


