


证券之星消息,2026年11月20日龙迅股份(688486)(688486)发布公告称公司于2026年11月20日召开业绩说明会。
具体内容如下:
问:尊敬的陈总,我是长线的个人投资者,首先感谢您给广大股民每年带来较好的现金和股份分红,感谢您一路带领龙迅人突破新的板块;AI基础设施的瓶颈不断突破,经过算力和内存的突破和大量投资,未来主要方向在连接,AI从单点答大模型到自主智能体AGENT,是连接为王的底层驱动;请2026年半年报业绩说明会有到公司目前重点在研的支持光传输的25G(885556)车载serdes项目计划于明年进入量产阶段,请目前进展是否顺利?该板块市场未来市场量如何?同时公司目前PCIe5.0Retimer(兼容CXL2.0)测试芯片已于6月流片,请预计什么时候能够产生实际销售收入?另外PCLe Switch芯片已经处于IP预研阶段,公司目前即将港股发行股性,是否有计划加大和升在这方面的芯片落地进程?
答:1、尊敬的陈总,我是长线的个人投资者,首先感谢您给广大股民每年带来较好的现金和股份分红,感谢您一路带领龙迅人突破新的板块;I基础设施的瓶颈不断突破,经过算力和内存的突破和大量投资,未来主要方向在连接,I从单点问大模型到自主智能体GENT,是连接为王的底层驱动;请问2026年半年报业绩说明会有提到公司目前重点在研的支持光传输的25G(885556)车载serdes项目计划于明年进入量产阶段,请问目前进展是否顺利?该板块市场未来市场量如何?同时公司目前PCIe5.0Retimer(兼容CXL2.0)测试芯片已于6月流片,请问预计什么时候能够产生实际销售收入?另外PCLe Switch芯片已经处于IP预研阶段,公司目前即将港股发行股性,是否有计划加大和提升在这方面的芯片落地进程?
尊敬的投资者,您好!公司面向车载、支持光纤传输的25G(885556)车载SerDes目前处于研发阶段,预计近期进入流片阶段,后续还需完成芯片验证、EC-Q100与ISO26262相关认证、客户送样实车测试及PPP准入等工作。该产品的25G(885556)单通道传输速率可显著提升DS场景多路码流、高清摄像头数据传输能力;集成的光传输通路,在保障信号质量的同时减轻线束重量,为高阶自动驾驶提供高速互连方案;同时,消费电子(881124)领域MIPI串化需求增长,本项目可支持消费电子(881124)的光传输方案,应用前景广泛。公司PCIe5.0Retimer(兼容CXL2.0)测试芯片已于6月送出流片,片后公司将积极开展验证测试,后续推进客户验证等工作。PCIe5.0/CXL2.0Switch尚处于IP预研阶段。风险提示上述项目尚处于研发/预研阶段,进展存在不确定性,相关重大进展请以公司公告为准。公司港股发行工作稳步、有序推进中,相关进展详见后续公告。感谢您的关注!
问:尊敬的韦永祥先生,请简单介绍下三季度的主要公司经营成果,其中公司的存货大幅度增长,这是公司目前积极为客户备货还是滞销?
答:尊敬的投资者,您好!2026年前三季度公司实现营业收入44,350.03万元,同比增长13.95%;归属于上市公司股东的净利润11,743.18万元,同比下降5.68%;归属于上市公司股东的扣除非经常性损益的净利润10,389.46万元,同比增长0.48%;经营活动产生的现金流量净额为7,196.29万元,同比增长2.27%;基本每股收益为0.63元,加权平均净资产收益率为7.52%。公司2026年第三季度因采购及代工成本上涨,带动营业成本增加;同时公司新增多个研发项目、扩充研发人员队伍,使得研发费用上升,净利润同比下降。
存货增加主要是现阶段产能紧张、加工周期(883436)拉长,在产品规模上升,并非滞销所致。公司正在推进产能配套,持续优化排产与库存周转效率。
感谢您的关注!
问:贵司2026年半年报披露正加快研发面向AI与高性能计算领域的高速互连芯片。未来完善相关产品矩阵时,会更侧重自主研发,还是与具备成熟高速互连技术及算力客户资源的企业开展产业协同
答:尊敬的投资者,您好!公司的高性能计算高速互连芯片等核心产品以自主研发为核心主线,持续夯实高速SerDes、芯片架构等底层核心技术能力,保障技术自主可控与产品迭代主动权;同时,为应对高速互连领域技术壁垒高、生态与客户验证周期(883436)长等共性问题,公司将合理开展产业协同,与具备成熟高速互连技术、算力场景客户资源的合作伙伴进行多层次合作,包括技术对接、场景联合验证、生态适配等,协同完善产品矩阵、加速市场导入。感谢您的关注!
问:领导,您好!我来自四川大决策,请,公司的芯片主要用在显示器、会议系统、汽车电子(885545)等场景。想请领导讲讲目前各应用领域的收入占比,汽车电子(885545)这块的进展如何,有没有进入主流车厂的供应体系。研发费用率今年多少,明年会不会继续升?
答:尊敬的投资者,您好!公司下游应用场景主要涵盖智能视觉终端、智能车载、R/VR及I&HPC四大领域,2026年上半年收入占比分别为73.2%、17.8%、6.8%和2.3%。其中,智能车载业务已成为公司第二增长曲线,公司于2024年底成立车载事业部,2026年第一季度通过ISO262622018功能安全管理体系认证,搭建起座舱视频桥接、车载SerDes高速传输、多通道音频收发一体化车规产品体系,截至2026年6月30日已有24款芯片通过EC-Q100认证(含Grade2、Grade3),目前已与多家国内外知名的新能源(850101)和传统汽车制造商及OEM厂商建立合作关系。研发费用方面,2026年前三季度研发投入9,270.84万元、同比增长14.18%,占营业收入20.90%,公司始终高度重视研发创新,将持续保持高水平研发投入。感谢您的关注!
问:尊敬的陈总,贵司之前交流到重点在研支持光传输的25G(885556)车载SerDes计划明年量产,想确认一下当前项目所处阶段(方案/仿真/样片/送样/车规认证)、需要完成哪些关键节点才能达成量产目标,国内同赛道竞品目前如何,对手竞品迭代会给这个项目带来哪些竞争压力?
答:尊敬的投资者,您好!公司面向车载、支持光纤传输的25G(885556)车载SerDes目前处于研发阶段,预计近期进入流片阶段,后续还需完成芯片验证、EC-Q100与ISO26262相关认证、客户送样实车测试及PPP准入等工作。该产品的25G(885556)单通道传输速率可显著提升DS场景多路码流、高清摄像头数据传输能力;集成的光传输通路,在保障信号质量的同时减轻线束重量,为高阶自动驾驶提供高速互连方案;同时,消费电子(881124)领域MIPI串化需求增长,本项目可支持消费电子(881124)的光传输方案,应用前景广泛。国内已量产车载SerDes以12G及以下速率为主,25G(885556)车载SerDes赛道尚处早期,国内竞品大多处于预研/样片阶段,国际厂商具备生态先发优势。风险提示项目仍处于研发设计阶段,进展存在不确定性,项目推进情况请以公司公告为准。感谢您的关注!
问:尊敬的陈总,公司已有多款芯片拿到AEC?Q100,并且通过ISO26262体系,当前车载SerDes、座舱桥接芯片的在手定点/订单规模大概是什么水平,车载业务营收占比目标?
答:尊敬的投资者,您好!公司当前车载业务在手订单情况良好。2026年上半年,智能车载业务收入占比已达17.8%,成为公司重要的第二增长曲线。未来,公司将持续加大在智能车载领域的投入与市场拓展力度,推动业务实现更快增长。感谢您的关注!
问:尊敬的陈总,pcie retimer芯片目前流片进度如何?是否已经流片成功并成功点亮
答:尊敬的投资者,您好!公司PCIe5.0Retimer(兼容CXL2.0)测试芯片已于今年6月送出流片,后续将推进片测试、系统调试与客户验证。该产品依托公司自研高速SerDes技术底座开发,面向I服务器,用于补偿高速信号衰减,优化CPU、GPU及存储之间的高速链路传输。该项目仍处于研发阶段,进展存在不确定性,后续项目推进情况请以公司公告为准。感谢您的关注!
问:尊敬的陈总,请6月份的PCIe5.0Retimer流片之后目前测试结果如何?客户导入测试进展如何?;CXL Switch目前预研进度,和海外大厂相比,商业化落地最大的卡点是认证、生态还是性能指标?
答:尊敬的投资者,您好!公司PCIe5.0Retimer(兼容CXL2.0)测试芯片已于6月送出流片,片后公司将积极开展验证测试,后续推进客户验证等工作;PCIe5.0/CXL2.0Switch尚处于IP预研阶段。对比海外大厂,商业化落地核心卡点为产业生态与协议兼容性认证,性能指标同步持续迭代优化。针对上述卡点,公司依托自研高速SerDes底座,提前开展协议一致性预测试平台搭建和准备工作,积极联合服务器厂商等产业链伙伴开展前期合作规划,分步推进合规认证,加快生态适配。风险提示项目处于研发阶段,进展存在不确定性,相关重大进展请以公司公告为准。感谢您的关注!
龙迅股份(688486)(688486)主营业务:公司是一家专注于高速混合信号芯片研发和销售的集成电路设计企业,致力于为高速互通互联、高清多媒体显示提供高性能高速混合信号芯片和系统解决方案。经过长期的技术创新积累,公司已开发一系列具有自主知识产权的高速混合信号芯片产品,多款产品在性能、兼容性等方面具备了国际竞争力,产品广泛应用于显示器/商显及配件、汽车电子(885545)、工业及通讯、微显示等领域的多元化终端场景。
龙迅股份(688486)2026年三季报显示,前三季度公司主营收入4.44亿元,同比上升13.95%;归母净利润1.17亿元,同比下降5.68%;扣非净利润1.04亿元,同比上升0.48%;其中2026年第三季度,公司单季度主营收入1.45亿元,同比上升2.01%;单季度归母净利润3513.84万元,同比下降33.69%;单季度扣非净利润3181.08万元,同比下降31.59%;负债率8.51%,投资收益951.33万元,财务费用84.01万元,毛利率52.39%。
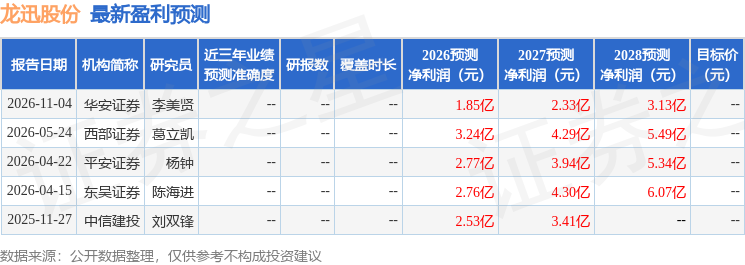
该股最近90天内共有1家机构给出评级,买入评级1家。
以下是详细的盈利预测信息:
融资融券(885338)数据显示该股近3个月融资净流入3656.83万,融资余额增加;融券净流入63.14万,融券余额增加。


