


华鑫证券有限责任公司庄宇,何鹏程,石俊烨近期对富满微(300671)进行研究并发布了研究报告《公司动态研究报告:公司业绩扭亏为盈,LED(884095)驱动芯片收入增长显著》,首次覆盖富满微(300671)给予买入评级。
投资要点
产品结构优化驱动毛利率跃升,上半年实现扭亏为盈
2026年上半年,公司实现营业收入67,770.43万元,同比增04%;实现归母净利润9,064.00万元,同比扭亏为盈;
实现扣非归母净利润6,654.42万元;集成电路业务毛利率26.13%、同比提升15.35个百分点,盈利能力出现实质性修复。
分产品看,2026年上半年,公司LED(884095)灯、LED(884095)控制及驱动类芯片业务实现营业收入30,209.29万元,同比增长145.41%,占营业收入的44.58%,毛利率31.01%、同比提升25.96个百分点;电源管理类芯片业务实现营业收入17,033.79万元,同比增长15.56%,毛利率33.80%、同比提升13.65个百分点;MOSFET类芯片业务实现营业收入6,856.57万元,同比增长23.01%;其他类芯片业务实现营业收入13,626.68万元,同比增长144.74%。同时,公司集成电路业务产能利用率由上年同期的83.95%提升至98.07%,高毛利产品占比提升叠加产能利用率上行,是毛利率大幅改善的核心来源。
费用端,2026年上半年,公司销售费用1,750.06万元、同比增长53.23%;管理费用1,736.79万元、同比增长33.51%,两项增长主要系销售人员业绩提成增加及本期股权激励费用摊销所致,上半年合计计提股份支付费用1,894.77万元;研发投入5,989.22万元、同比增长7.09%。经营活动产生的现金流量净额为-10,492.05万元,上年同期为-6,607.96万元,主要系员工薪酬支出及材料采购付款增加。
从单季节奏看,2026年第二季度公司实现营业收入40,871.24万元,环比增长51.94%、同比增长90.95%;实现归母净利润7,011.92万元,环比增长241.70%;实现扣非归母净利润5,287.87万元,环比增长286.95%,二季度成为盈利释放的主要贡献期。
需求复苏叠加国产替代,模拟芯片行业迈入结构性成长阶段
模拟和混合信号集成电路下游覆盖消费电子(881124)、家电、新能源(850101)、工业控制与通信等领域,行业景气与终端需求高度相关。由于受高端消费电子(881124)、5G(885556)/6G通信、机器人,尤其是AI算力基础设施和新能源(850101)等多元化应用场景的驱动,模拟和混合信号IC行业正迈入需求发展的新阶段,终端市场对芯片的性能、可靠性、能效及集成度提出了更高要求。公司LED(884095)灯、LED(884095)控制及驱动类芯片收入同比增长145.41%、其他类芯片收入同比增长144.74%,下游需求回暖已逐步开始体现。从需求结构看,公司的产品与研发布局正沿高景气方向迁移。公司业务将围绕AI算力服务器电源管理、新能源(850101)应用、高端消费电子(881124)、5G(885556)/6G射频通信、机器人、白电、逆变器(884304)、储能(885921)与变频伺服系统等领域部署拓展;研发投入主要投向IPM、功率器件(IGBT和MOSFET)、电源管理(USB PD控制器及协议芯片、移动电源芯片、锂电保护芯片、充电芯片、AC-DC控制器、DC-DC控制器等)、电机驱动芯片(无人机(885564)、机器人)、视频转换芯片及LED(884095)显示屏驱动芯片等方向。在晶圆制造本土化供给能力持续增强、模拟芯片国产替代推进的背景下,具备自主封测能力的厂商在交付响应速度与成本控制上具备相对优势,公司上半年产能利用率提升至98.07%即为佐证。
设计-封测-销售一体化构筑壁垒
公司是行业内首批建立涵盖芯片设计、封装、测试和销售全产业链垂直整合运营模式的中国IC企业之一,专注于高性能、高质量IC产品的研发、设计、封装、测试、销售20余年。产品矩阵分为三大成熟品类与三类延伸产品:LED(884095)显示控制及驱动芯片、电源管理芯片、功率半导体(881121)器件构成业务基本盘,微控制器单元(MCU)、5G(885556)射频(RF)前端器件及模块、定制化专用集成电路(ASIC)形成品类外延,并积极向人工智能(885728)计算基础设施、机器人、汽车电子(885545)、新能源(850101)和6G通信等新兴领域拓展。凭借二十余年在模拟和混合信号IC领域的技术积累与产品组合,公司在消费电子(881124)、家电、新能源(850101)、工业控制和5G(885556)通信等终端市场建立了坚实的客户基础及良好的品牌商誉。
经营模式上,公司为具备自主封测能力的集成电路设计企业,芯片自主设计、封装测试自主运营,晶圆制造委托外部代工厂、部分非核心封测外协,核心环节自主可控。销售端采取直销与经销相结合,针对战略客户与大型核心客户以直销模式提供快速响应与深度技术支持,针对具备行业渠道优势的客户以经销模式实现市场广度覆盖,两种模式协同提升产品市场渗透率与整体销售规模。技术端,截至2026年6月末,公司累计获得中国及海外注册专利授权228项,其中发明专利92项、实用新型专利135项、外观专利1项,累计获得集成电路布图设计登记476项、软件著作权58项;研发人员共计240人、占公司总人数的19.40%。研发投向覆盖IPM、功率器件(IGBT和MOSFET)、电源管理(USB PD控制器及协议芯片、移动电源芯片、锂电保护芯片、充电芯片、AC-DC控制器、DC-DC控制器等)、电机驱动芯片(无人机(885564)、机器人)、视频转换芯片及LED(884095)显示屏驱动芯片等方向。
盈利预测
预测公司2026-2028年收入分别为13.55、16.42、19.69亿元,EPS分别为0.82、1.01、1.24元,当前股价对应PE分别为66.6、54.3、44.1倍,考虑到公司LED(884095)驱动与电源管理等主业直接受益于下游需求回暖,集成电路业务产能利用率提升;AI算力服务器电源管理、机器人等新兴应用场景为公司打开第二成长曲线,设计-封测-销售全产业链一体化布局与二十余年模拟芯片技术积累构筑的竞争壁垒,首次覆盖,给予"买入"投资评级。
风险提示
存货跌价及应收账款减值的风险;下游消费电子(881124)需求及行业价格竞争加剧的风险;原材料价格上涨及供应短缺的风险。
最新盈利预测明细如下:
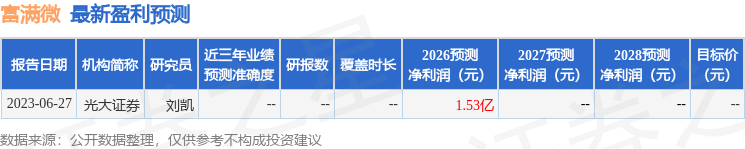
本文数据来源于华鑫证券有限责任公司,仅供参考不构成投资建议。


