


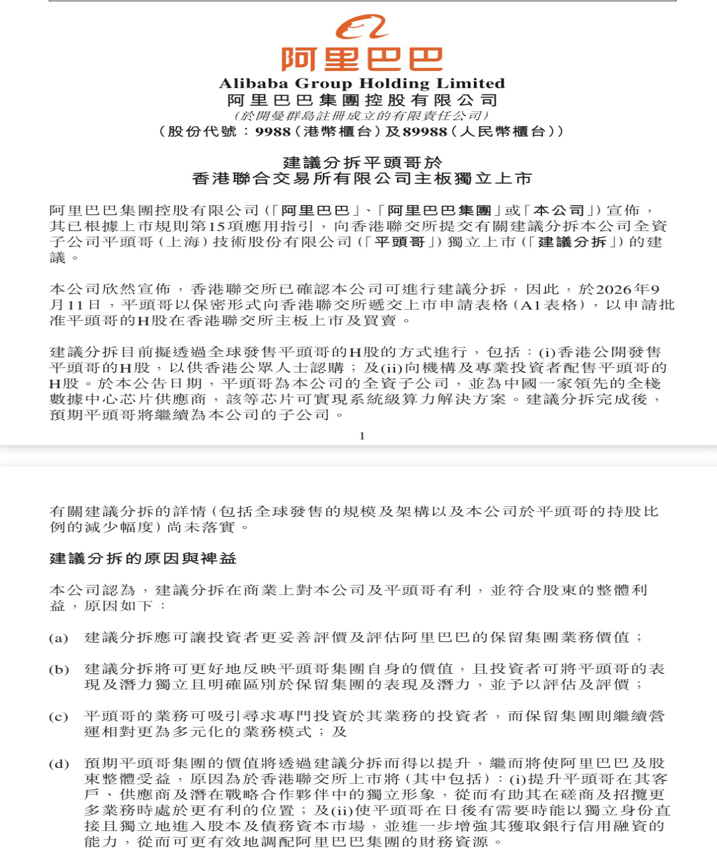
【大河财立方 记者 陈薇】11月10日晚,阿里巴巴(BABA)公告拟分拆全资子公司平头哥(上海)技术股份有限公司赴港交所主板独立上市。公告显示,平头哥已于9月11日以保密形式递交A1表格。
目前全球“AI泡沫”争论非常激烈,百度(BIDU)昆仑芯上市进程甚至被市场传出放缓风声,但这个时候平头哥选择拆分,并不是阿里巴巴(BABA)突如其来的想法,而是早已给平头哥安排好的行程。
拆分平头哥赌的不是“风口”
尽管AI进入千行百业如火如荼,但2026年以来,全球科技巨头收缩AI基础设施投资的信号频现,部分大模型初创公司估值回调,市场对算力需求能否持续高速增长的疑虑不断升温。此时,阿里巴巴(BABA)宣布分拆平头哥多少有点儿“逆行者”的味道。但其实它早有布局。
今年年初,市场就传出阿里计划将平头哥重组为员工部分持股的独立实体。3月19日,阿里CEO吴泳铭首次披露平头哥自研GPU累计交付47万片、年化营收超百亿元,并称“不排除上市但无时间表”。
为何外界对它的动向鲜有察觉?
华泰证券(HK6886)芯片行业分析师告诉大河财立方记者,这与港交所今年7月将保密递表机制扩大至所有新申请人有关,拟上市企业在获得实质性进展前无需对外披露。
阿里2026年6月季报显示,当季营收2689.53亿元、同比增长9%,资本开支却高达676.78亿元、同比激增75%;经营现金流仅229.45亿元、同比增长11%,自由现金流由正转负,单季净流出446.70亿元。
为此,阿里巴巴(BABA)在8月完成800亿港元AI配售。但芯片研发投入巨大,全靠集团输血压力太大。
因此,阿里巴巴(BABA)在11月10日的公告中表示,拆分是为了让平头哥“独立进入股本及债务资本市场”,去股权市场拿钱、自己去谈银行授信,比一直从集团拿预算更可持续。
至于市场上关于“AI芯片上市窗口正在关闭”的焦虑,很大程度上来自昆仑芯的传闻。11月3日,有传闻称,百度(BIDU)昆仑芯原定夏季获得证监会批准,可能推迟至2027年,引发百度(BIDU)港股当日收跌1.26%。
但百度(BIDU)当时已经回应“不属实”,并强调处于保密申报阶段、依法不能披露流程进展。事实上,保密递表与科创板辅导目前都没有强制进度公告,信息真空有可能滋生负面传闻。
全栈能力傍身的平头哥
平头哥是国内领先的全栈数据中心芯片供应商。
阿里在公告中称,平头哥的产品矩阵覆盖了数据中心芯片的几乎全部关键环节:真武系列AI芯片、倚天服务器CPU、ICN互联芯片、磐脉智能网卡、镇岳存储主控,外加累计出货超60亿颗的玄铁RISC-V IP。
在国内芯片设计公司中,能同时掌握“算力、存储、网络”三条主线的玩家不多。除华为外,平头哥可以算一个。
市场非常关注平头哥的收入来源。尽管平头哥近年来不断强调外部拓展,但它与阿里巴巴(BABA)之间的羁绊还是很深。此前,吴泳铭曾表示:“阿里云公有云与混合云产品中,超过60%的平头哥芯片被外部客户使用。”
这句话衡量的是阿里云服务中的芯片渗透率,阿里云卖出去了多少搭载平头哥芯片的云服务,并不等于平头哥自身的直销收入已有六成来自外部。
应关注到,平头哥的外部市场的确在打开。智能驾驶领域部署超13万卡,覆盖长安、广汽、比亚迪(002594)、小鹏等30余家车企;金融行业部署10万卡;中国联通(600050)三江源项目中超半算力由平头哥提供。
更应理性判断,从集团内部供应部门蜕变为真正的独立市场主体,平头哥需要进化的时间。
就如天数智芯(HK9903),其的客户数从2022年的22家增至2025年的340家,前五大客户收入占比从94.2%降至38.6%,这一过程用了4年。
平头哥虽起点更高、生态更强,但要让外部收入真正撑起独立估值也需要过程。独立上市之后,平头哥来自阿里的采购订单将从集团内部结算,变成招股书中必须逐笔披露、必须说明定价公允性的持续关联交易。
这也对应上了阿里在公告中留有余地的那句话:分拆完成后,平头哥“预计仍将为阿里巴巴(BABA)子公司”。
稀缺的芯片标的会有溢价?
平头哥被阿里集团拆分后,它的估值几何?
市场目前测算的从250亿至620亿美元不等,巨大的跨度意味着市场对于怎么给定价这事儿也没有共识。
如比照百度(BIDU)昆仑芯,可以采用集团拆分来估值。中银国际曾对百度(BIDU)昆仑芯做过同类测算,给出约500亿港元,相当于百度(BIDU)市值25%的估值。摩根大通(JPM)对平头哥的测算区间则约相当于阿里市值的6%至14%,但这种算法的本质是这块资产在集团里值多少钱,并不决定发行价。
比较市场化的方式是可比公司法,上述华泰证券(HK6886)分析师表示,这种方法的麻烦在于和哪家公司进行可比。
当前,国内AI芯片企业在资本市场按照是否盈利,用市盈率或市销率来估值。在已盈利的A股阵营中,寒武纪(688256)2025年扭亏后盈利后,目前动态市盈率约107倍,海光信息(688041)同期动态市盈率约116倍,目前100倍至130倍是A股AI芯片龙头的估值中枢。
尚未扭亏的企业则只能以市销率定价,且上市地不同,估值差异显著。
燧原科技(688801)今年9月登陆科创板,发行价对应静态市销率约61.8倍,目前滚动市销率维持在57倍至67倍区间;而港股市场对亏损芯片公司的定价更为克制,天数智芯(HK9903)上市近一年后,目前滚动市销率仅约26倍,壁仞科技(HK6082)滚动市销率在25倍左右。
港股投资者自然希望看到盈利证据,且对故事和概念的容忍度也更低,但平头哥依然是比较稀缺的全栈在港股AI芯片标的,还是有望获得一定的流动性溢价。
独立上市之于平头哥,将是中国互联网大厂硬科技资产走向市场化定价的尝试,这家从互联网大厂中孵化的芯片公司,需要公开市场证明自己能拥有独立行走的能力。


