


前天的文章,我简单提了港股,主要是港股的筹码结构很好,潜在反弹空间大。
然后我今天看到了中金公司(HK3908)的一篇研报,里面统计,恒科年初至今下跌23.9%,全球范围内垫底。
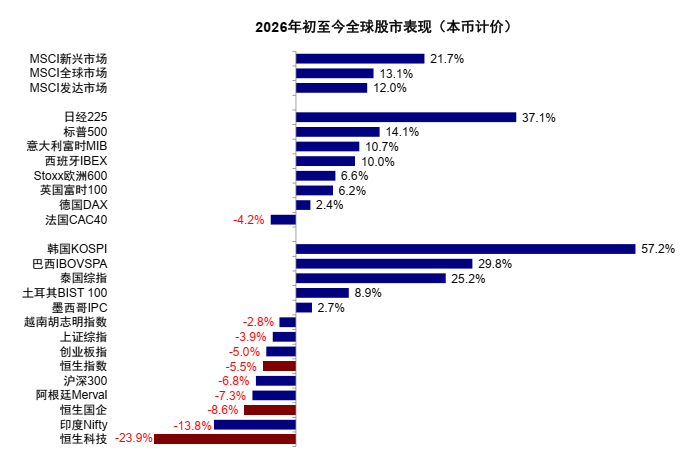
数据来源:中金公司,截至2026年10月9日
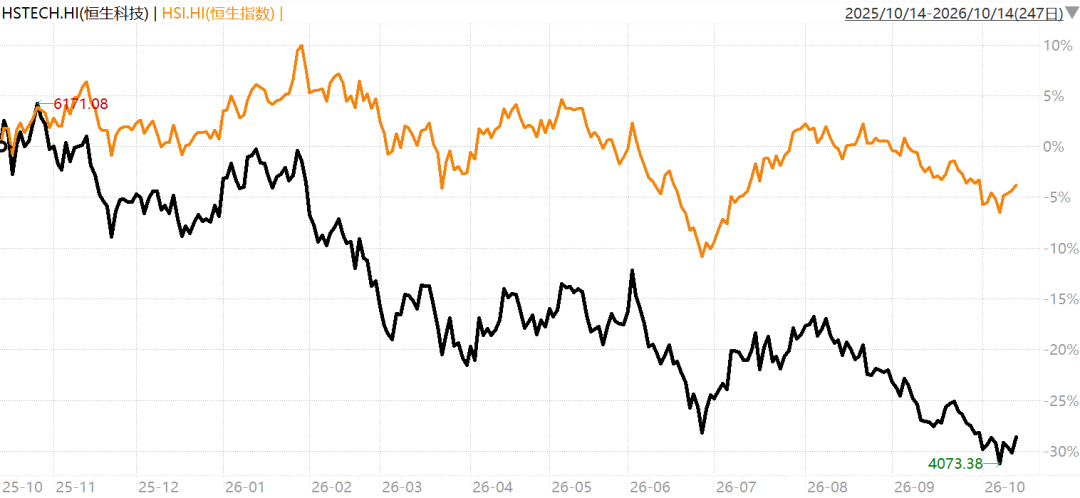
还不是最扎心的,老股东们肯定印象深刻,恒科最早从去年三季度开始下跌。
虽然7月份有一些反弹,但跌到现在,累计回调了35.44%,距离“924”只剩不到7%的空间。

我之前介绍宝藏基金经理綦缚鹏的时候,用过一种说法——
他的基金短期看不出什么名堂,但持有一段时间再来看,诶?怎么又创新高了!
而群众基础牢固的恒科,短期很糟心,持有一段时间再来看,怎么更 糟心了!
要问恒科投资人这两年收获了什么?
有段子、有血泪、有冷嘲热讽、有套牢……唯独没有账户中的收益。
从领涨到领跌,发生了什么?
按照中金公司(HK3908)的分析,恒科之所以从牛市起点到回调先锋,一方面是居民信用周期(883436)走弱。
尽管带有科技的标签,恒科这两年一直被吐槽是大号版的消费(883434)指数,阿里、美团、腾讯在发力AI,核心业务却仍拴在互联网消费(883434)上。
今年以来是典型“科技强、消费(883434)弱”的K型分化格局,恒科的处境是K型分化的下半端,盈利基本没有增长。

数据来源:中金公司
另一方面是在AI领域后人一步,恒科本来就没有太多AI硬件含量,几个龙头还把心思放到了外卖内卷上。
关键是,打来打去这么久,花了这么多钱,市值掉了这么多,最后换来了什么?
如果尽早花在AI资本开支上,努力研发模型,哪怕盈利短期难以兑现,至少能让资金看到一个积极向上的态度。
此外,也是我最近一直在说的问题,流动性枯竭。
美债利率持续走高、美联储加息态度微妙,外资甚至都不怎么看除美科技股以外的资产,更不会对港股高看一眼。

数据来源:中金公司
一向被当作活水来源的南向资金,也不谈抢港股定价权的事情,从2025年流入1.4万亿港元,收缩至今年以来的4439亿港元。
况且这批南向资金也没怎么买恒科,貌似主要加仓高股息蓝筹。
不然你说不清楚,为什么红利、地产和金融含量高的恒生指数,近1年的表现会好于恒科。
主动公募基金也在卖,港股配置比例从2025年中的高点32.1%下滑至15.1%,把924后买的仓位全部交了出去。
投资本质是筹码的游戏(881275),当盈利和盈利预期都没有变化,流动性会形成负反馈,越不好越卖、越卖越不好。
已有资金在积累筹码
估值洼地,是投资恒科最大的陷阱,喊了好几年,恒科的PE估值百分位,依旧在近5年30%左右。

但我们还是会把估值便宜挂嘴边。
因为估值的核心意义,不是买入后一定会涨,主要是再大幅下跌的可能性比较有限。
用时髦一点的词,是增加安全冗余,极少会出现跌幅过大,导致你一着急把刹车踩断的情况。
中金公司(HK3908)认为,港股已经具备短期的底部特征,是高赔率、低胜率象限。
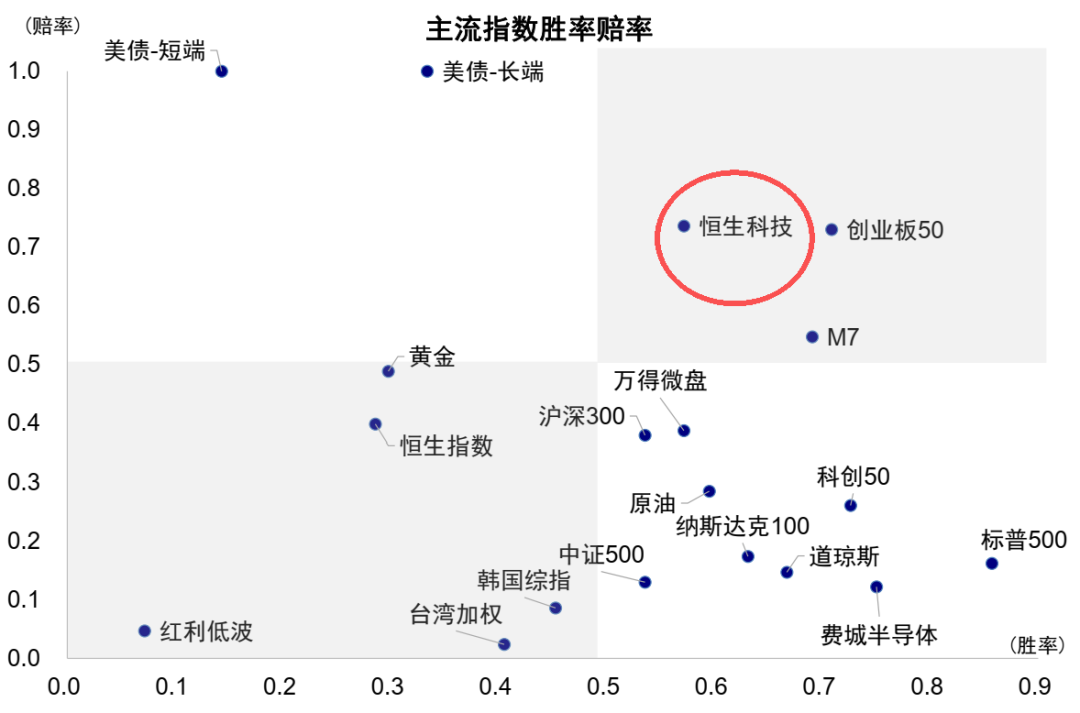
数据来源:中金公司,截至2026年10月9日
所谓胜率,可以简单理解为投资赚钱的概率,比如储蓄国债,胜率是百分百。
赔率则指风险回报比,是承担风险能获得的潜在收益,比如彩票就是典型的高赔率。
回到恒科,高赔率的来源是情绪层面的超卖,并且筹码又十分干净,不怎么具备大幅卖出的条件,而一旦有资金入场就可能触发反弹。
写到这里,我去统计了恒科相关的ETF资金流向,发现近1个月以来,净流入29.82亿元。
不过也要注意,筹码的干净程度只能影响反弹上限,能不能涨要另说。
举个例子,筹码越干净好比干柴堆得越高,但光有柴堆不够,得有一把火来点燃。
这也说通了,已经有资金关注到恒科超跌反弹的机会,但只是试探性地加仓,不敢集中抄底。
那么,恒科还要等什么?
第一,看流动性。
美债收益率是港股定价的锚,美联储10月加息的概率目前不大,但国际油价下不来,也谈不上转到降息周期(883436)。
美国通胀什么时候缓解,恒科才具备流动性宽裕条件。
第二,看AI商业化情况。
恒科能在2025年率先反弹,关键是DeepSeek时刻打开了AI模型商业化的想象力,毕竟恒科里的互联网龙(HK0777)头擅长做软件。
往后看,要是阿里、腾讯的云业务能提供现金流收入,开始回馈股东,应该有助于扭转预期。
同时恒科也会在12月7日完成修订,硬科技属性会强一些,有一些A股没有的资产,不会像现在这样遭人嫌。

数据来源:中金公司,数据采样截至2026年6月30日
第三,看内需的修复情况。
科网龙(HK0777)头现在的主要收入还依赖传统业务,内需修复,这部分才能企稳。


