


【导读】“宁王”营收暴增超56%,股价却一度大跌超12%!锂电池(884309)及新能源(850101)车板块齐跌
10月21日,恒指高开低走。截至收盘,恒生指数报23651.87点,下跌0.9%;恒生科技指数报3994.77点,下跌1.26%;恒生中国企业指数报7943.41点,下跌1.08%。市场成交额为1766亿港元,较上一交易日的1905亿港元缩减。南向资金净卖出超44亿港元。

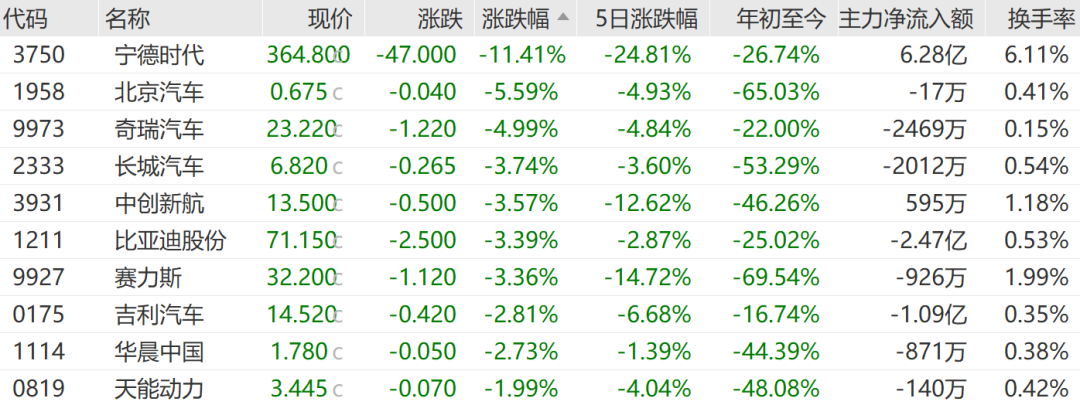
恒生指数成份股中28只上涨,64只下跌。其中,宁德时代(HK3750)大跌11.41%;泡泡玛特(HK9992)下跌4.84%;腾讯控股(HK0700)下挫4.04%,机构预计短期折旧仍将拖累财务表现,资本开支加大引发短期盈利担忧;老铺黄金(HK6181)下跌4.01%,销售未能与金价脱钩,削弱盈利可预测性,金价波动影响公司业绩稳定性。
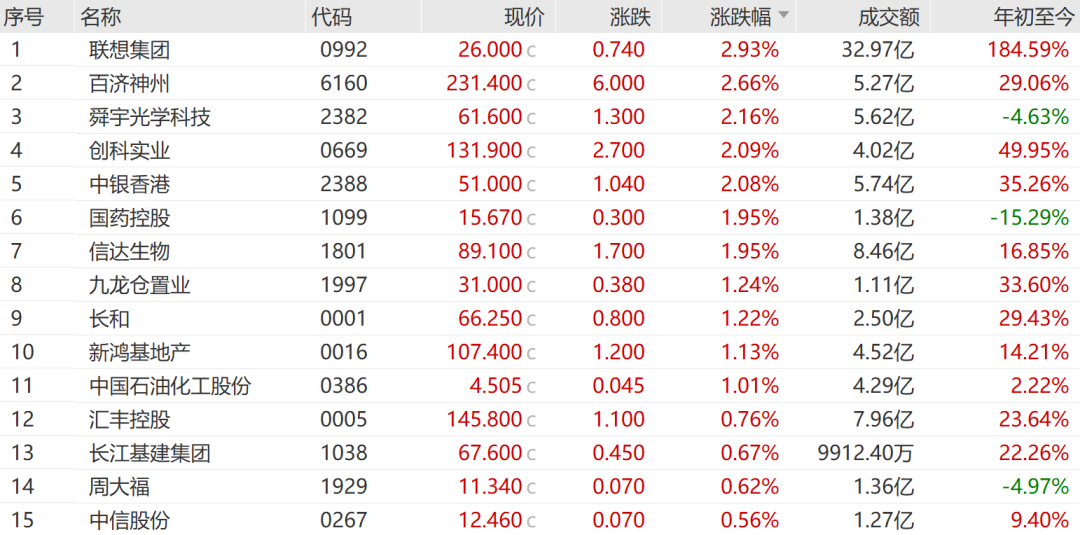
领涨恒生指数成份股的个股是:联想集团(HK0992)上涨2.93%,美股超预期财报重振AI交易,花旗(C)预期ISG仍是主要盈利引擎;百济神州(688235)涨2.66%;舜宇光学科技(HK2382)涨2.16%。
宁德时代营收暴增超56%
股价却一度大跌超12%!
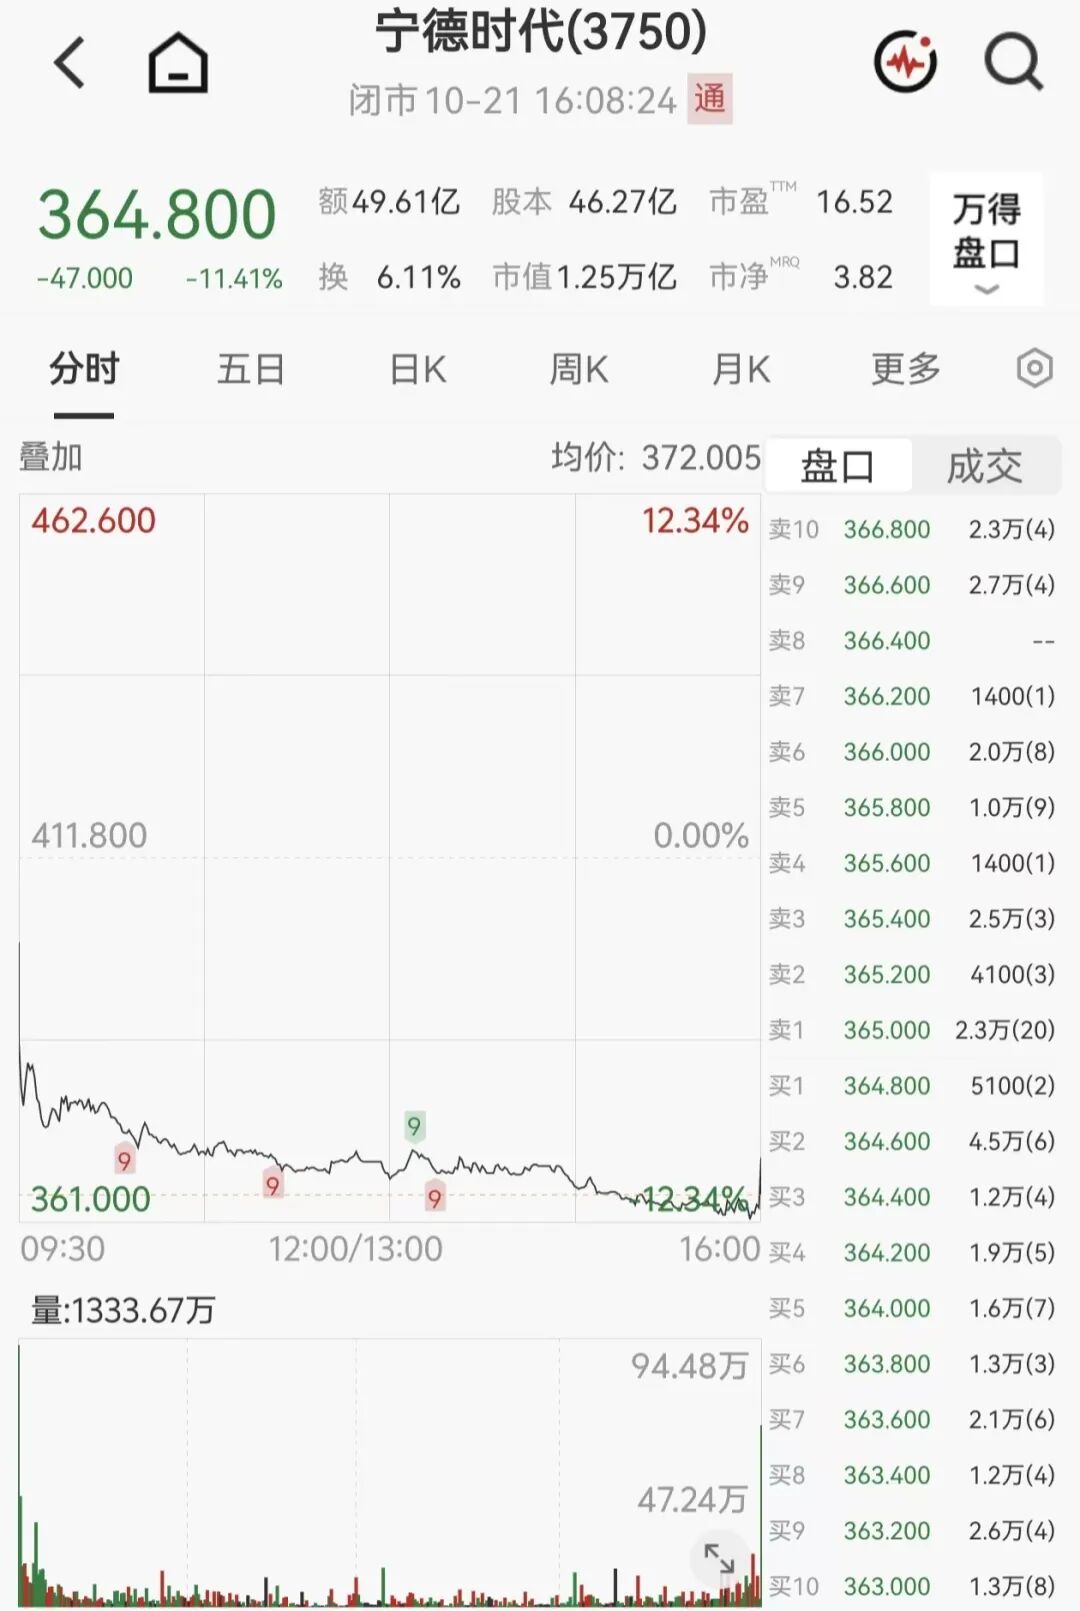
宁德时代(HK3750)股价低开低走,一度大跌12.34%,全天收于364.80港元/股,跌幅为11.41%。
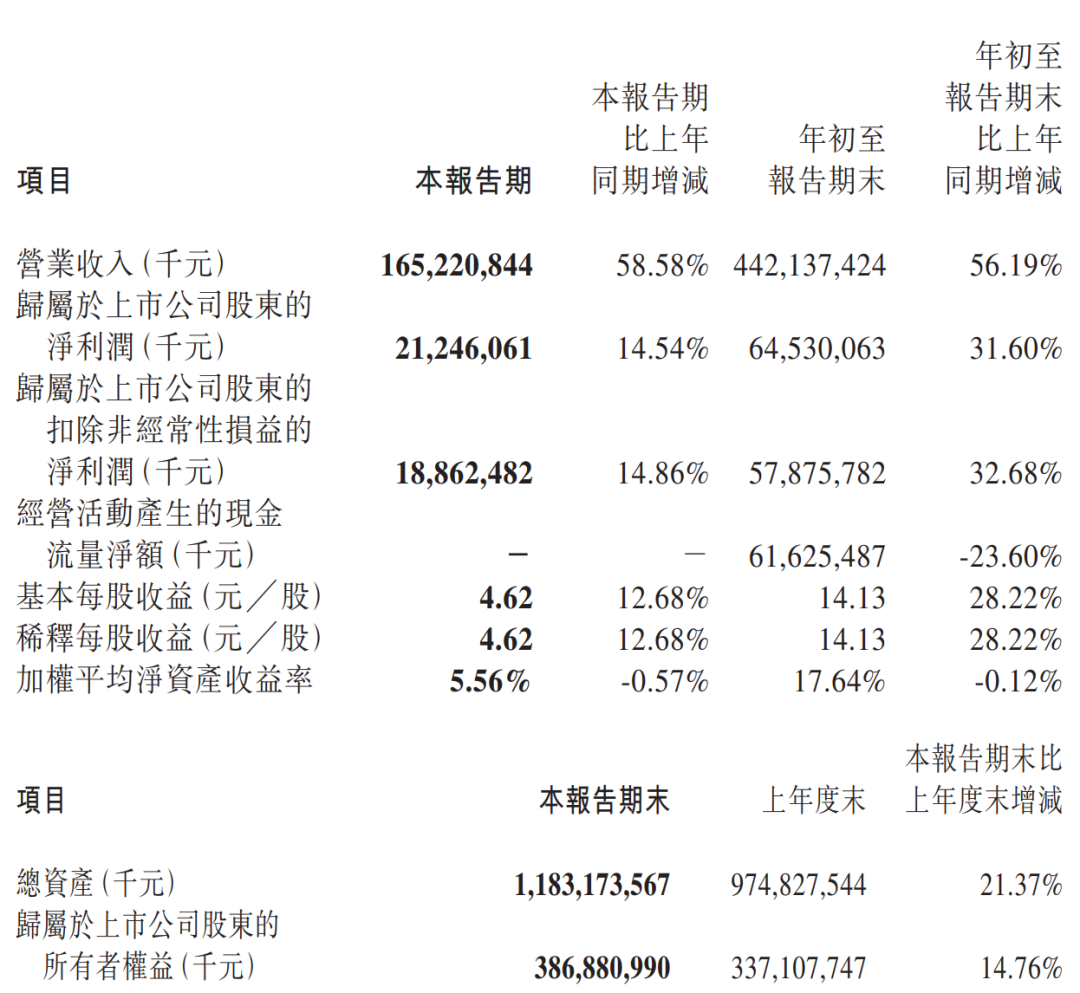
宁德时代(HK3750)于10月20日公布三季报称,实现营业收入4421.37亿元,同比增长56.19%;税前利润为810.28亿元,同比增长33.46%;实现净利润645.30亿元,同比增长31.6%。但有机构认为,公司前三季度净利低于预期,盈利能力环比承压。
东吴证券(601555)发布研报称,宁德时代(HK3750)动储产销两旺,需求持续增长;价格环比稳定,税费及产品结构变化影响单位盈利,后续有望部分传导;税金及减值损失增加,现金流阶段性减少。
东吴证券(601555)提示,宁德时代(HK3750)面临电动车销量不及预期、市场竞争加剧、原材料价格波动、产业链议价权变化等风险,维持宁德时代(HK3750)“买入”评级,预计2026年至2028年营业总收入分别为6320.08亿元、7407.55亿元和8296.61亿元,归母净利润分别为867.80亿元、998.04亿元和1195.13亿元,对应市盈率(P/E)分别为13.81倍、12.01倍和10.03倍。
锂电池及新能源汽车板块大跌
锂电池(884309)及新能源汽车(885431)板块集体大跌。香港锂电池(884309)指数一度大跌10.29%,全天收于3430.63点,跌8.82%。

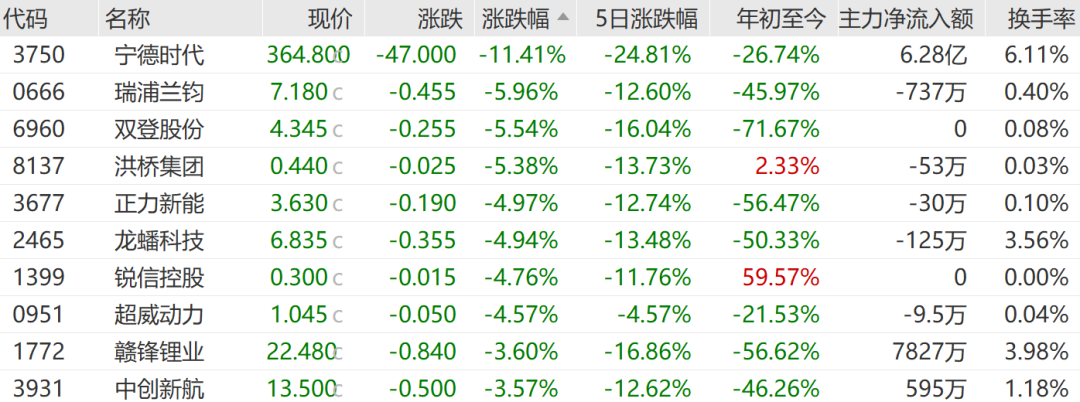
个股方面,除宁德时代(HK3750)外,瑞浦兰钧(HK0666)跌5.96%,双灯股份跌5.54%,洪桥集团(HK8137)跌5.38%,领跌香港锂电池(884309)指数成份股。
香港新能源汽车(885431)指数一度大跌8.42%,最终收于2386.31点,跌7.47%。

个股方面,除宁德时代(HK3750)外,北京汽车(HK1958)跌5.59%,奇瑞汽车(HK9973)跌4.99%,长城汽车(HK2333)跌3.74%,领跌香港新能源汽车(885431)指数成份股。
长城证券(002939)发布研报称,10月12日,财政部、税务总局宣布,自2027年4月1日起,新能源汽车(885431)增值税出口退税率由13%下调至9%,出口消费(883434)税政策不变,适用税率以出口货物报关单注明的出口日期界定。电池产品退坡更早:2024年12月1日起由13%降至9%,2026年4月1日起降至6%,2027年1月1日起取消。此外,电池消费(883434)税自2026年9月1日起按2%征收,自2027年9月1日起按4%征收,钠离子、固态、燃料电池(885775)等前沿路线免征至2028年底。
长城证券(002939)认为,本轮调整延续了2024年以来“阶梯式、可预期”的退坡节奏,电池先行、整车跟进。从影响看,税率切换前可能存在阶段性提前报关,出口数据或呈“前高后低”,并对排产节奏形成扰动。
长城证券(002939)表示,从中期看,成本抬升沿“退税差额-出口成本-价格谈判”路径传导,海外客户结构优、系统集成及高端产品占比高的龙头企业更易与客户分担,二线及消费(883434)类电池企业承压更明显。出口环节税收优惠逐步退出,竞争重心或更多转向技术、品牌与本地化。


