


一份超出预期的三季报,正把这家核电(885571)龙头中广核电力(HK1816)(01816)从“防御底仓”推向“趋势龙头”。
智通财经APP了解到,10月28日,中广核电力(HK1816)发布2026年三季报,前三季度营业收入及股东净利润510.98亿元及96.03亿元,同比分别增长3.98%及12.75%。其中第三季度表现更加强势,营业收入及股东净利润196.15亿元及34.98亿元,超出市场预期,同比分别增长16.99%及36.08%。
受业绩利好驱动,次日该公司股价高开高走,H股一度涨超6%,A股盘中涨逾7%,截止收盘AH股价分别收涨7.22%及3.48%。此外,该公司H股股价已连续四年上涨,累计涨幅超过135%。
实际上,2026年AI算力把全球电力需求推上了一个新台阶。国际能源(850101)署(IEA)在《能源(850101)与AI》报告中预计,到2030年全球数据中心用电量将翻倍至约9450亿千瓦时,规模略超日本全国用电量;中国的数据中心用电量则从2024年的约4000亿千瓦时,攀升至2026年的6000亿千瓦时以上,占全社会用电比重逼近6%。
电力,从后台的“公用事业”被推到了算力基础设施的台前,而中广核电力(HK1816)一份增速逐季抬升的成绩单,能否延续牛市趋势?
收入利润双增,单季利润跑出加速度
从季度业绩上看,中广核电力(HK1816)Q1、Q2及Q3收入分别增长-13.25%、11.8%及16.99%,第二季度开始业绩恢复增长,而利润也同步增长,利润率持续提升,2025年前三季度,股东净利率为18.79%。股东回报率也呈现季度走高趋势,但由于重资产投入回报水平整体不高,前三季度年化ROE为6.63%。
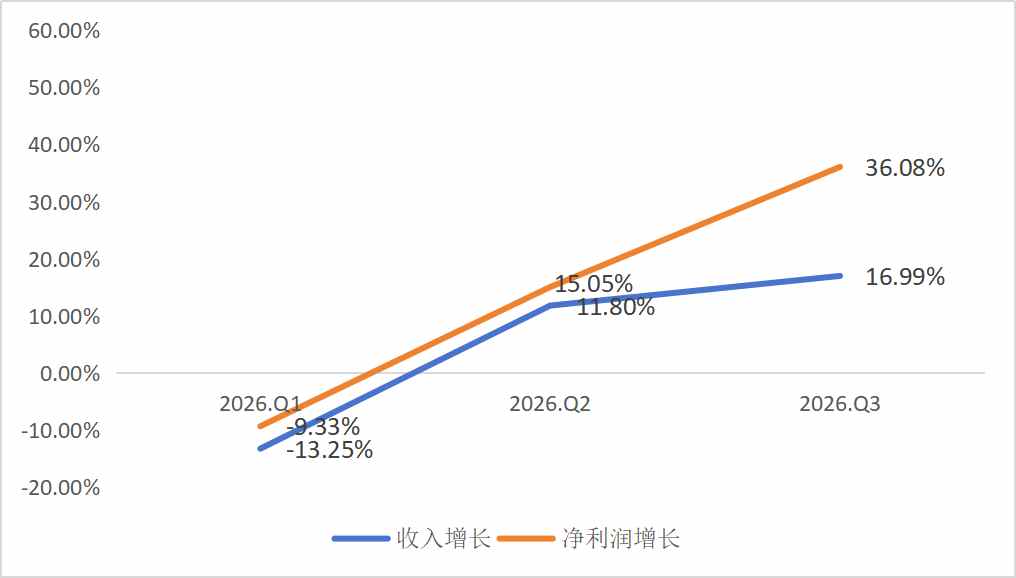
数据来源:财报数据及处理
该公司业绩增长主要为惠州1号、2号机组和苍南1号机组于2026年投入商业运营。惠州1号4月19日商运、惠州2号8月3日商运、苍南1号4月29日商运,三台机组恰好落在二三季度的窗口里,先后投入运行并释放电量。前三季度,该公司管理的核电(885571)机组总上网电量1767.49亿千瓦时、同比增长2.65%,其中子公司上网电量1414.91亿千瓦时,同比增长4.23%。
盈利质量同步改善,该公司前三季度毛利率43.54%,同比提升3个百分点,期间费用保持稳定,研发费用增长20%,研发费用率2.08%。现金流健康,前三季度经营活动现金流量净额265.67亿元,同比增长19.00%,而在2023-2025年,该公司经营现金流净额分别为331.2亿元、375.06亿元及299.71亿元,基本可以覆盖投融资支出需求。
中广核电力(HK1816)负债率较高,截至2026年9月,资产负债率达68%,其中有息负债率51.38%,结构上短期借款600.5亿元,长期借款2495.36亿元,而现金等价物仅有242.88亿元,存在一定的资金压力。不过作为重资产行业,公司资产盈利水平远高于利息支出水平,前三季度其融资成本38.48亿元,占比经营利润为18%。
成长曲线清晰,有望保持在“上升通道”
中广核电力(HK1816)运营30台核电(885571)机组,包括来自附属公司的大亚湾核电(885571)站、岭澳核电(885571)站、岭东核电(885571)站、阳江核电(885571)站、台山核电(885571)站、惠州核电(885571)站、防城港核电(885571)站、宁德核电(885571)站及苍南核电(885571)站,及联营企业的红沿河核电(885571)站。该公司主要业务包括销售电力以及建筑安装及设计服务,其中销售电力占比超过95%。
2026年前9月,该公司管理的核电(885571)机组总上网电量约为1767.49亿千瓦时,同比增长2.65%,子公司上网电量约为1414.91亿千瓦时,同比增长4.23%。此外,该公司在运核电(885571)机组装机容量达到35450兆瓦,在建机组19台,第三季度,惠州5号、6号机组获国务院核准,招远2号机组启动全面建设。
上网电力驱动公司业绩增长,而检修节奏决定了短期的电量弹性。第三季度,该公司完成1个年度换料大修和1个十年大修,同时新开始2个年度换料大修和1个十年大修;四季度计划再开展4个年度换料大修。大修是核电(885571)企业无法回避的“定期体检”,单季度集中检修必然减少一部分发电量,但也换来下一个周期(883436)的满发能力。
此外,该公司通过资本不断扩张,6月向控股股东收购苍南核电(885571)46%股权、苍南第二核电(885571)51%股权;宁德第二核电(885571)自1月5日起由合营企业变更为子公司,持股51%;陆丰3、4号机组则引入宁德时代(300750)(肇庆)、中国一重(601106)、明阳智能(601615)等六方共同出资,该公司持股70%,把产业链伙伴绑进了项目公司。
从行业来看,AI数据中心、电动汽车普及、气候变暖和制造业扩张正在共同推高用电需求,尤其是AI发展需要耗费大量电力,而核能是解决电力缺口的关键。Meta(META)、谷歌及亚马逊(AMZN)等科技巨头资本支出近万亿进行AI基建投入,而核能也是重点布局的领域之一。上半年,全国累计发电装机容量40.4亿千瓦,同比增长10.8%,其中核电(885571)0.66亿千瓦,同比增长8.6%,占比仅为1.63%,存在较大的提升空间。
在2022-2026年,国内每年核准8至11台,2026年7月,国务院常务会议一次核准8台核电(885571)机组:浙江金七门二期3、4号,广东太平岭三期5、6号,辽宁庄河一期1、2号,山东莱阳一期1、2号。按中国核能行业协会的测算,2026年至2030年国内每年投产机组分别为8台、7台、7台、5台、7台,对应装机8.6GW、8.1GW、9.0GW、6.2GW、8.6GW,这将是驱动行业增长的确定性。
中广核电力(HK1816)作为行业龙头无疑是最大受益标的之一。按中国核能行业协会口径,截至2026年6月末,我国在运核电(885571)机组62台、装机约66GW,而中广核电力(HK1816)一家管理30台在运,占全国在运及在建核电(885571)总装机的44.47%。而且该公司也在积极通过收购等方式不断提升市场份额,在国内与中国核电(601985)双寡头地位难以撼动。
在资本市场,该公司H股连涨四年,市值已翻倍,但估值并不高,AH溢价仍高达39.2%,PE(TTM)为13.8倍,PB为1.1倍,估值并不高。而且多数投行看好,其中花旗(C)将该公司2026年至2028年净利润预测上调12%至17%,目标价3.8港元,较上次上调幅度55%;美银证券表示中广核电力(HK1816)次季业绩表现胜预期,目前对其未来数季经营维持正面看法,上调目标价值至4港元,上调幅度8%。
总的来说,中广核电力(HK1816)2026年业绩表现强劲,收入和利润均连续两个季度双位数增长,盈利能力持续提升,公司上网电量以及装机容量也均保持稳定增长趋势,此外还通过收购等方式不断扩张,稳固行业龙头地位。AI基建浪潮推动核电(885571)发展,该公司作为国内核电(885571)龙头,估值低,投行看好,市值有望保持在上升通道。


