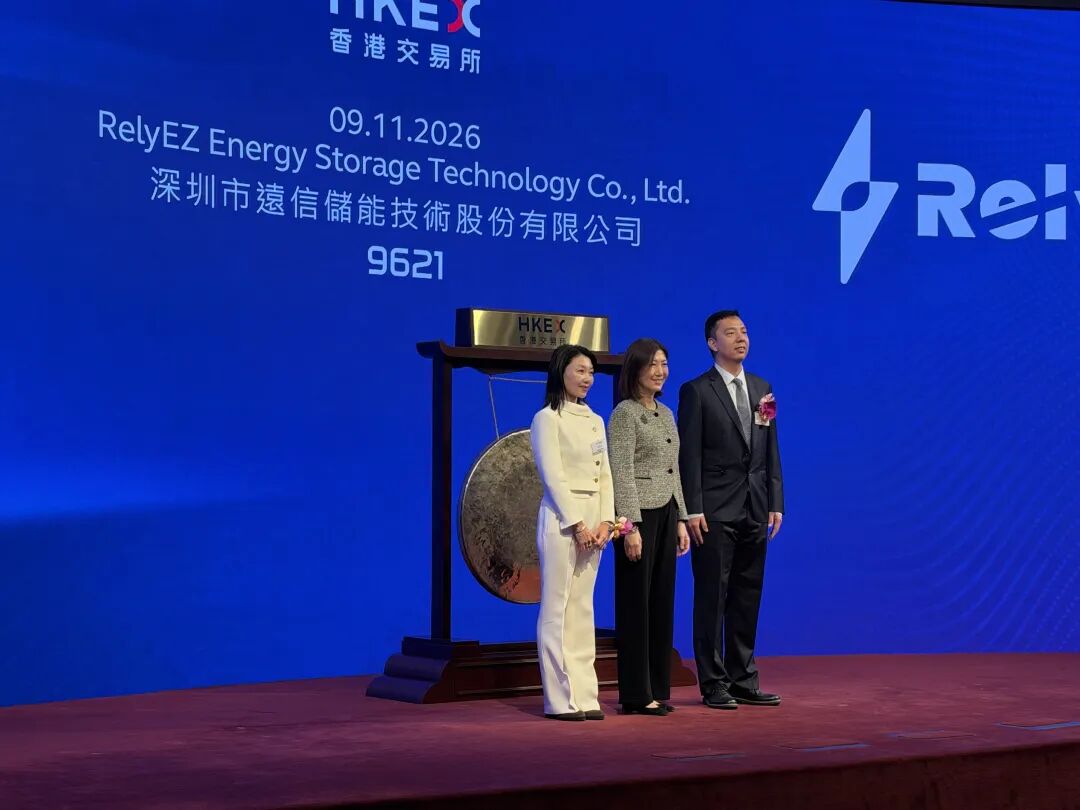
11月9日,同创伟业被投企业——集成储能(885921)系统解决方案供应商远信储能(HK9621)(09621.HK)正式登陆港交所主板。发行价为9.78港元/股,开盘报21.00港元,较发行价上涨114.72%,市值约86亿港元。
值得一提的是,远信储能(HK9621)于2026年1月完成数亿元Pre-IPO轮融资,由同创伟业领投——从投资到鸣锣,仅十个月。这一时间跨度折射出储能(885921)产业正在经历的深层变化:当行业从关注"出货量"转向"资产回报率",一家能持续兑现业绩的集成商,其资本化路径水到渠成。同创伟业祝贺远信储能(HK9621)成功上市,这不仅是企业发展的里程碑,也是中国储能(885921)产业从"交付设备"走向"运营资产"的又一具体注脚。
远信储能(HK9621)成立于2019年,是国内集成储能(885921)系统解决方案供应商,主要从事储能(885921)系统解决方案及产品的研发、制造和销售,并向中国及海外客户提供配套服务,业务覆盖储能(885921)资产从开发、交付到运营管理的全生命周期(883436)。根据弗若斯特沙利文的资料,按2025年出货量5.4GWh计,公司在中国储能(885921)系统解决方案市场排名第十,市场份额为2.1%;按同期新增装机3.4GWh、12.5%的市场份额计,公司在中国独立储能(885921)市场排名第四。
在行业价格战持续、集成环节利润承压的背景下,远信储能(HK9621)保持了稳定的经营质量。2023年至2025年,公司营收由4.3亿元增至11.4亿元、18.7亿元,净利润由4074.1万元增至约1.5亿元,连续三年净利率保持在8%以上;2026年前四个月营收2.8亿元,同比增长约32倍。
更关键的变化发生在收入结构。2025年,集成储能(885921)系统解决方案收入16.7亿元、占总收入89.4%,形成坚实的规模基础;运维与电力委托交易服务收入占比则由2025年的1.4%快速提升至2026年前四个月的10.6%,对应毛利率高达88.8%。高毛利服务业务占比上升,带动公司盈利结构持续改善。截至2026年10月20日,公司参与运营及委托的储能(885921)资产规模超过3.5G(885556)Wh,构建起"硬件交付+长期运营"双轮驱动的业务闭环。
技术层面,远信储能(HK9621)将GridUltra液冷储能(885921)集装箱、VenturePro工商业一体柜等硬件,与EnergyEMS、EnergyCloud、EnergyOMS、EnergyMarket+及EnergyNexusAI等六套自研软件系统打通,构建“云—边—端”协同能力。其日前电价预测准确率可达85%,高于行业平均约80%,使储能(885921)系统从能量载体进一步成为可预测、可交易、可优化的资产节点。
技术层面,远信储能(HK9621)将GridUltra液冷储能(885921)集装箱、VenturePro工商业一体柜等硬件,与EnergyEMS、EnergyCloud、EnergyOMS、EnergyMarket+及EnergyNexusAI等六套自研软件系统打通,构建“云—边—端”协同能力。其日前电价预测准确率可达85%,高于行业平均约80%,使储能(885921)系统从能量载体进一步成为可预测、可交易、可优化的资产节点。
海外业务同步进入订单兑现期。目前,远信储能(HK9621)已在美国、日本、智利、波兰、匈牙利及布基纳法索等市场形成项目落地:得州八个项目合计供应158.4MWh,日本13个项目合计104MWh,智利、波兰及非洲光储项目相继进入交付周期(883436)。公司本次募资将重点投向研发、海外本地化团队与浙江乌镇10GWh新工厂建设。
远信储能(HK9621)的上市,也是同创伟业在新能源(850101)冷周期(883436)中一次清晰的方法论印证。2026年1月,一级市场融资窗口收窄,储能(885921)赛道普遍面临产能出清与盈利挤压,同创伟业完成对远信储能(HK9621)数亿元Pre-IPO轮领投;十个月后企业鸣锣港交所,背后是双方对产业节奏的共同判断——储能(885921)的下一阶段竞争,不再只是设备成本与出货规模,而是资产结构、系统能力与运营效率。
投资完成后,同创伟业持续协助远信储能(HK9621)规划资本路径、对接项目与产业资源。
远信储能(HK9621)的资本化节点,折射出储能(885921)产业的深层转型:当行业由“设备驱动”转向“运营与智能驱动”,以AI为核心的系统能力,将重新定义储能(885921)资产的回报逻辑与价值分配。同创伟业也将继续秉持“投资中国创新,赋能产业升级”的理念,陪伴更多科创企业深耕绿色能源(850101),推动中国储能(885921)方案进入全球电力市场。