


今日(11月16日),港股市场高开低走,最终恒指涨幅收窄,恒生科技指数由涨转跌。截至收盘,恒生指数报23753.84点,上涨116.24点,涨幅0.49%;恒生科技指数一度涨近1%,最终收盘报3801.64点,下跌11.55点,跌幅0.30%。
恒指今日维持上涨,主要靠银行股和消费(883434)股带来支撑。银行股方面,工商银行(HK1398)涨超2%,建行、农行、中国银行(HK3988)(HK03988)均涨超1%。其中,中国银行(HK3988)创出历史新高。

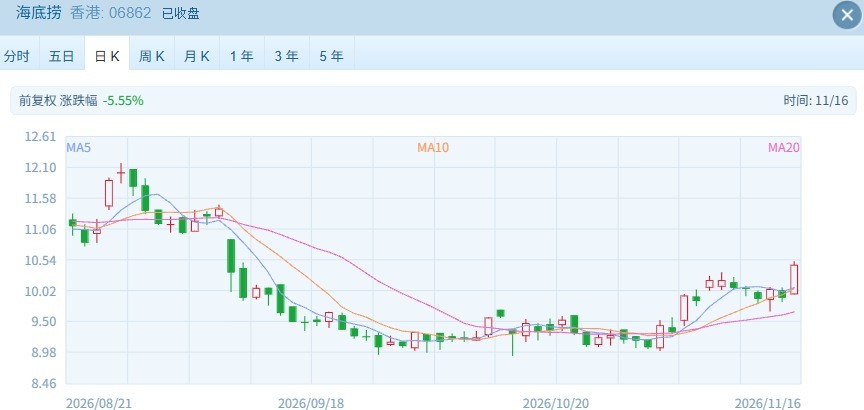
消费(883434)股方面,海底捞(HK6862)(HK06862)涨超5%,蒙牛乳业(HK2319)涨超4%,华润啤酒(HK0291)涨超3%,农夫山泉(HK9633)、万洲国际(HK0288)、李宁(HK2331)等涨超2%。
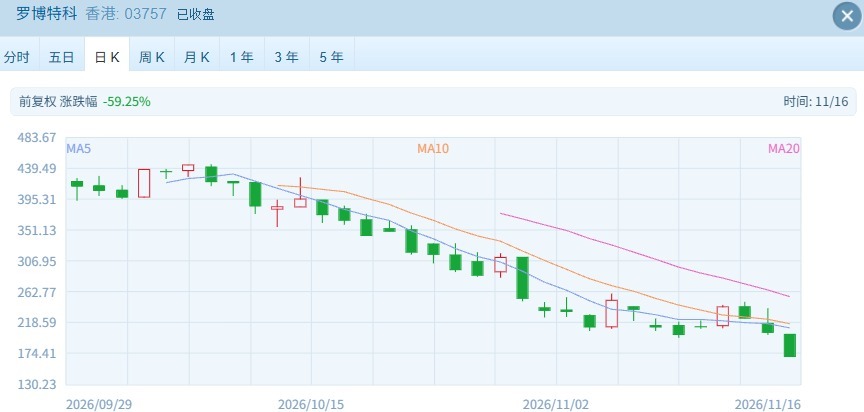
焦点板块方面,AI硬件板块再遭重挫。其中,罗博特科(HK3757)(HK03757)跌超16%,中际旭创(HK3308)跌超8%,长飞光纤光缆(HK6869)跌超10%,胜宏科技(HK2476)跌超8%。
大模型龙头智谱(HK2513)跌超13%,MINIMAX-W(HK0100)(HK00100)跌超18%,再创港股上市以来新低。

其他方面,科网股涨跌不一,美团涨超2%,联想跌超5%。黄金股走弱,山东黄金(HK1787)跌超4%。
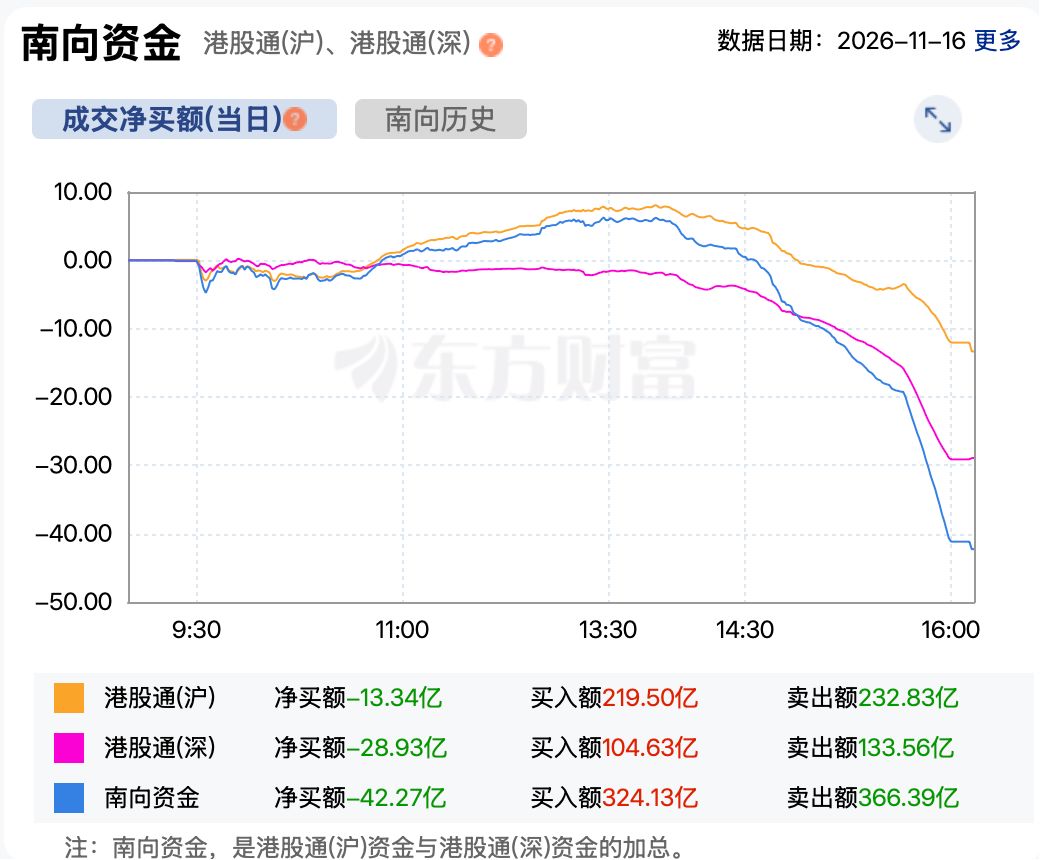
资金方面,截至收盘,南向资金净卖出港股超42亿港元。
后市展望:
中国银河(HK6881)证券的最新观点认为,港股本周的关键点在于“海外利率与AI叙事双重冲击的余震”与“南向资金逆势托底”之间的博弈。后续主要关注四大线索:国内10月经济数据、美国零售数据与FOMC纪要、港股龙头财报,以及恒指季检。投资策略方面,继续聚焦高股息防御底仓与互联网龙(HK0777)头逢低布局的“哑铃策略”。
此外,建议关注两大方向:一是港股互联网。AI硬件链受英伟达(NVDA)人事变动重创,需等待情绪出清;腾讯、阿里等科网龙(HK0777)头即将披露财报,若盈利兑现,估值修复有望率先启动。第二,低波红利。煤炭(850105)、银行、油气等红利资产抗跌属性突出,是利率高企环境下的安全垫。


