


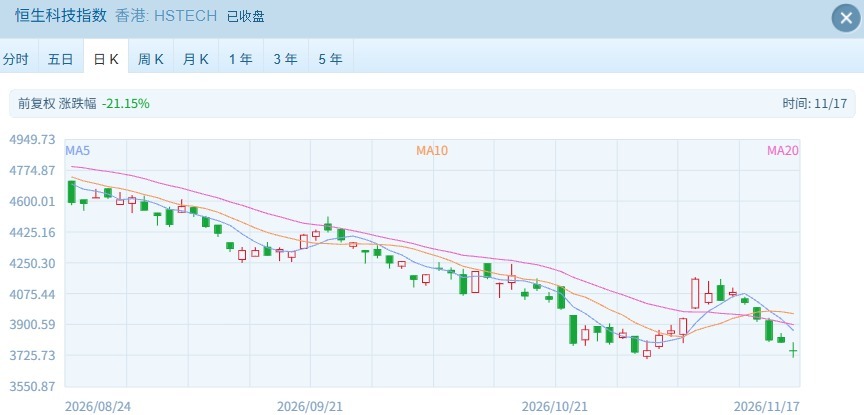
今日(11月17日),港股市场继续调整,恒生科技指数遭遇5连跌。
截至收盘,恒生指数报23508.17点,下跌245.67点,跌幅1.03%;恒生科技指数收盘报3758.17点,下跌43.47点,跌幅1.14%。
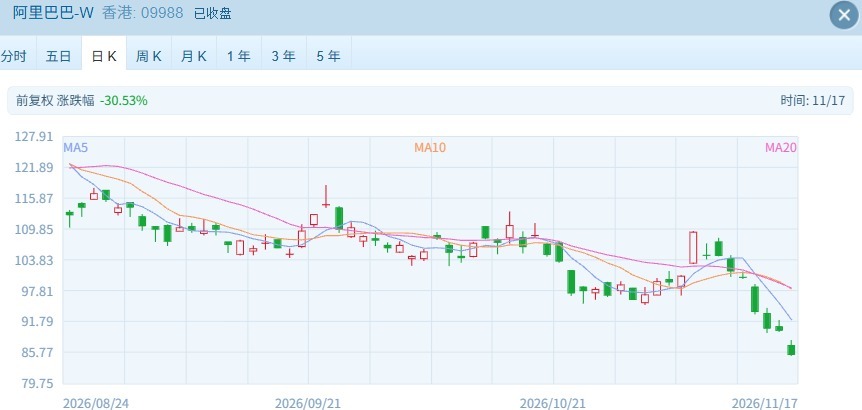
成分股方面,主要成分股全天低位运行,阿里巴巴-W(HK9988)(HK09988)跌超5%,股价创2025年1月28日以来新低。此外,腾讯控股(HK0700)跌超3%、百度(BIDU)跌超5%、京东(JD)跌超2%,抑制指数表现。
市场热点方面,芯片龙头维持强势。其中,华虹宏力(HK1347)(HK01347)涨超7%、中芯国际(HK0981)涨超6%。
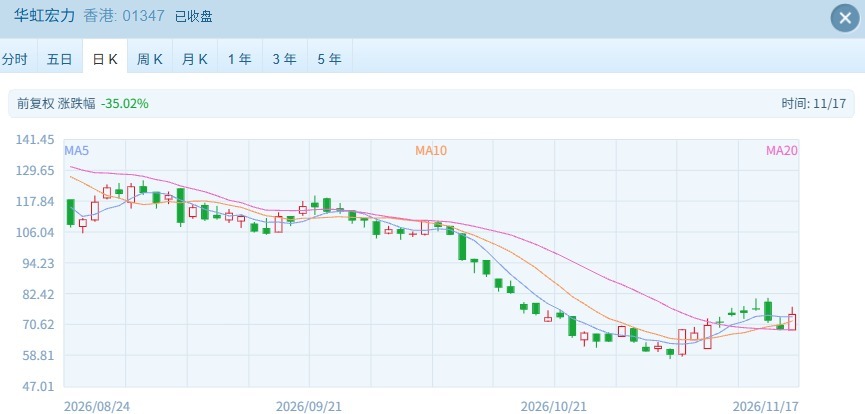
中泰证券(600918)就华虹宏力(HK1347)发布研报称,公司三季度营收及毛利率均超指引上限,华力微并表显著改善报表。MCU(微控制器单元)、MOSFET(金属-氧化物-半导体(881121)晶体管)及电源管理需求强劲,ASP(平均销售价格)持续上涨,预计2027年毛利率有望达25%甚至更高,产能释放将驱动盈利持续改善,维持“买入”评级。
其他方面,光模块再度深调,中际旭创(HK3308)跌超5%。智谱(HK2513)、MiniMax双双大跌,后者再创新低。
资金方面,截至收盘,南向资金净买入港股超22亿港元。
后市展望:
兴业证券(601377)表示,港股短期缺乏趋势反转的基础,后续进一步上行仍然需要业绩验证或稳增长政策加码推动盈利预期由局部上修扩散至整体。
广发证券(HK1776)认为,短期虽有波折,但港股或迎来阶段性关注窗口,中期上行空间能否打开取决于景气基本面的进一步验证。伴随美联储加息预期反复、年底集中解禁压力显现等因素,短期港股流动性仍面临一定压力,但前期悲观情绪已较为极致,外部环境也已出现实质性的积极变化,市场正向预期正逐步确立,阶段性修复或可期待。中期延续宽幅震荡的判断,后续上行空间将由互联网龙头盈利改善、AI(人工智能(885728))应用商业化及国内需求修复等因素影响,若后续AI应用端取得突破、港股估值分位相对不高,上行空间有望进一步打开。
免责声明:本文内容与数据仅供参考,不构成投资建议,使用前请核实。据此操作,风险自担。


