


一条水路走到底,
瘦西湖的增长边界在哪?
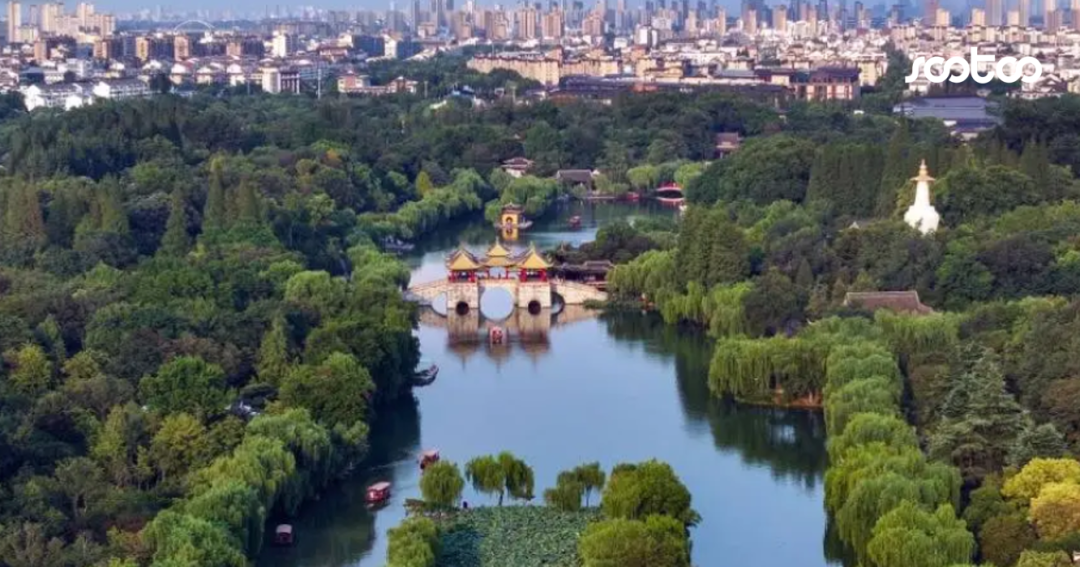
10月7日,江苏瘦西湖文化旅游股份有限公司通过港交所主板上市聆讯,并于同日递交聆讯后资料集。从2025年9月26日首次递表、今年3月底招股书失效后二度交表、7月24日获中国证监会境外发行上市备案,到9月中旬落定港股证券代码06157,再到如今通过聆讯,这家总部位于扬州的国有水上游览服务商,距离H股挂牌只差临门一脚。
而根据聆讯后资料集披露,2026年上半年公司收入8322.7万元,同比微降1.56%;期内利润3676.9万元,净利率44.18%——赚钱能力依然稳,但收入端已经露出下滑苗头。
瘦西湖也不是唯一一个想上港股的景区。今年6月,河南开封清明上河园递交了港股上市申请。一个靠扬州的水上游览吃饭,一个靠宋文化主题园区和实景演出吃饭,业务形态不同,但撞上了同一个问题:传统景区的客流红利已经看到顶,文旅企业还能从哪里找新的增长?
景区生意,已经不只是卖门票
过去景区的生意很简单:游客来了-买门票-坐游船-看演出,收入跟着客流走。如今光靠门票和基础游览,撑不起一家文旅企业继续做大。
以清明上河园为例:2023年至2025年,收入从6.73亿元增至7.46亿元,但2024年就已经到了7.41亿元,2025年同比只增0.6%,基本趴在高位;利润则连续两年下滑,从2023年的2.85亿元一路降到2025年的2.12亿元,毛利率从67.6%掉到51.8%,净利率从42.4%掉到28.5%。2025年清明上河园接待游客约960万人次,客流不算小,可客流涨了,利润没跟上。
于是景区企业开始想办法把游客留得更久、让单次消费(883434)更深。清明上河园除了门票,还有大型演出、餐饮、酒店;这次IPO募资,也打算投到园区扩建、新室内演出项目和现有项目升级上。
“演艺+景区”“夜游+景区”“沉浸式体验”这几年被文旅企业反复强调,原因就在这。景区是流量入口,但决定收入上限的,是能不能把一次游览做成一套消费(883434)体验。
从“坐船看景”转向“坐船看戏”
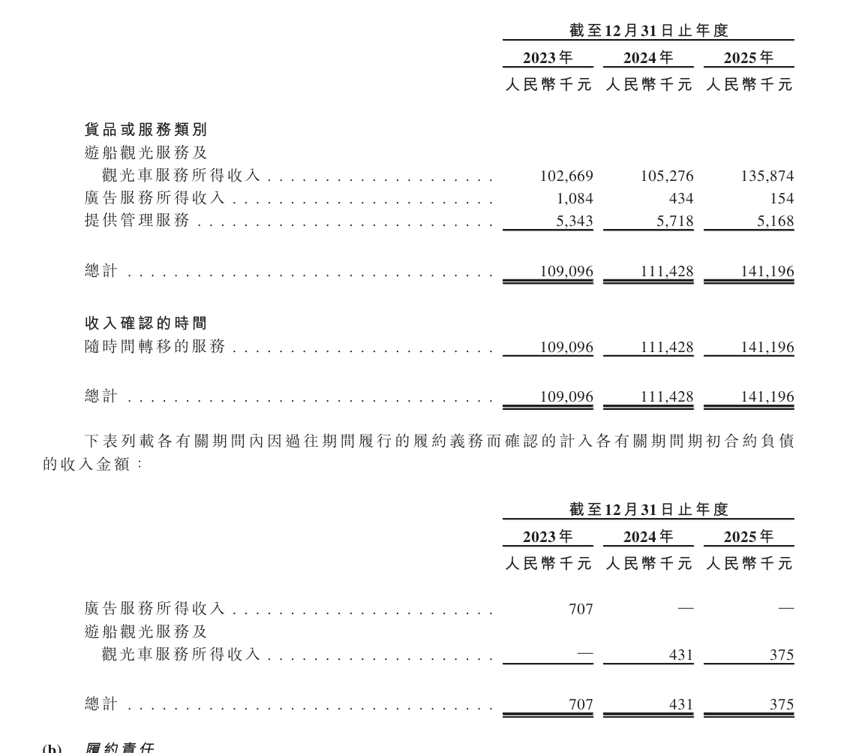
瘦西湖走的也是这条路。2023年至2025年,收入分别为1.09亿元、1.11亿元和1.41亿元,2025年同比增长约26.7%;同期利润为4643万元、4288.4万元和5199万元。看上去,这是一家盈利相当稳定的景区公司。
但拆开收入结构,依赖还是摆在那里。2025年,水上游船观光业务占总收入83.7%,比2023年的87.2%降了一些,却仍是绝对主力。观光车、管理服务那点规模,还改不了这个结构。
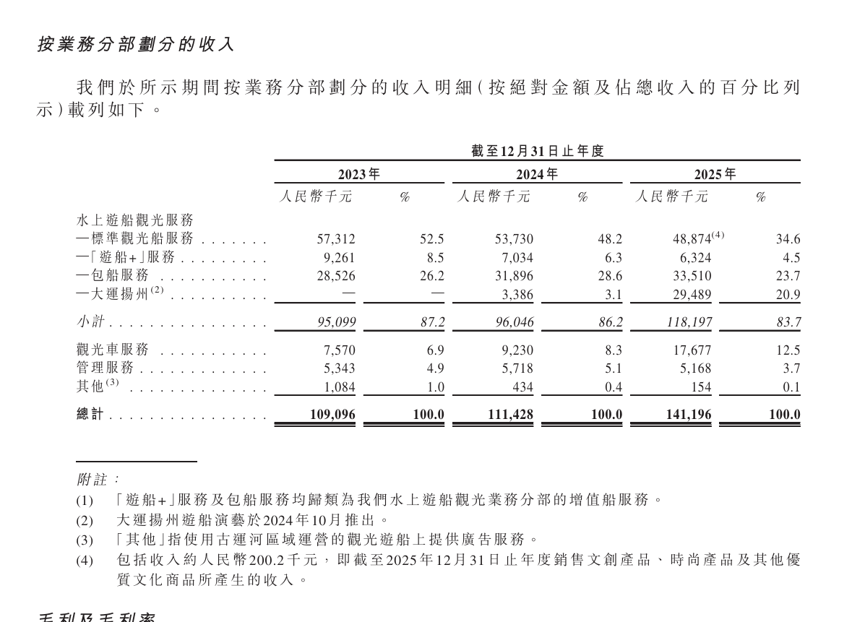
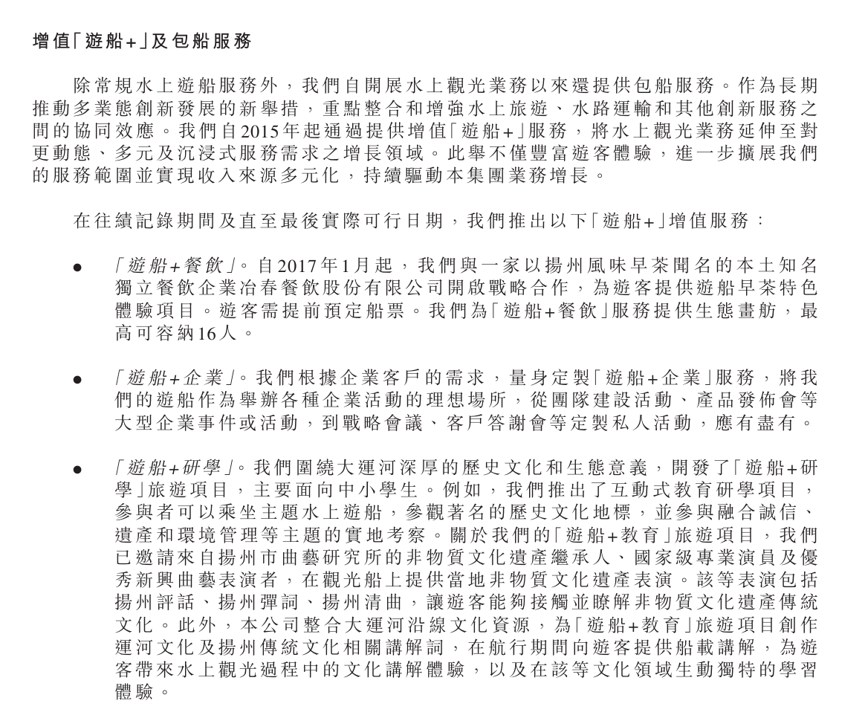
于是“大运扬州”出现了。2024年10月推出的“大运扬州”,是个夜间游船演艺项目,游船、户外剧场、情景叙事、光影艺术揉在一起。到2025年,这个项目贡献收入2948.9万元,占全年总收入的20.9%。公司还在做早茶体验、研学、企业定制这些“游船+”业务。

也就是说,瘦西湖在试着改自己的生意逻辑:不再只是把游客送上船、绕湖一圈,而是让游客为内容、为体验、为夜间的消费(883434)掏更多钱。
但问题也正在这里。
有资源不等于增长可以无限复制
瘦西湖最大的优势,是攥着核心景区的经营资源。公司在蜀冈—瘦西湖风景名胜区有20年水上游船观光独家运营权,到2035年9月9日为止;古运河区域也有对应的专营资格。2024年,按船票销售额算,公司在江苏省水上游览服务市场排第二,份额约16%,全国市场只排到第十、份额约1%。
这组数据把景区公司的特点说得很清楚:核心资源稀缺,但稀缺本身也可能就是天花板。瘦西湖目前所有经营都集中在扬州,核心收入又高度依赖水上游览。它可以通过加船型、做夜游、加“游船+”服务,把单个游客的消费(883434)做上去,可要把收入规模再做大,绕不开一个问题:新的增长,是来自现有景区的深挖,还是来自新的景区、新的线路、新的城市。
这么看,港股IPO对瘦西湖来说,或许不只是一次融资。公司计划把募资投到水上游览项目、夜游项目、新航线和管理服务上,这本身也是在试着回答自己的增长问题。
对这批景区文旅企业,资本市场真正盯的,恐怕也不再只是“景区有多少游客”。客流、门票、核心资源都成熟了之后,怎么把一个景区的生意做深,能不能把成熟的运营能力复制到更多项目,才是下一阶段增长的关键。
瘦西湖通过聆讯,离资本市场更近了一步。但对一家主要靠一片水域、一座城市吃饭的企业来说,上市之后要讲的增长故事,显然不能永远是“船上又多坐了几个人”。


