


2026年的双11,各平台罕见地一起“做减法”。天猫的跨店满减和凑单机制退场,统一为官方立减;京东(JD)取消定金预售,现货开卖;抖音商城全周期(883436)发消费(883434)券。
平台对商家的打法也变了,改成分层扶持:快手给头部商家补贴和公域流量,腰尾部做任务换流量券,新商家拿冷启动扶持;抖音的品牌商家拿商品补贴和专项流量,中小商家完成挑战赛目标可获千川赠款。
比规则调整更安静的,是直播间。往年刷屏的超头主播,今年只剩李佳琦和董宇辉还在坚守,大小杨哥复出后短暂现身,辛有志、罗永浩都已淡出公众视野。流量红利见顶、监管趋严,头部直播电商机构不约而同押注自有品牌、线下场景和AI,其中动作最大的,是东方甄选(HK1797)。
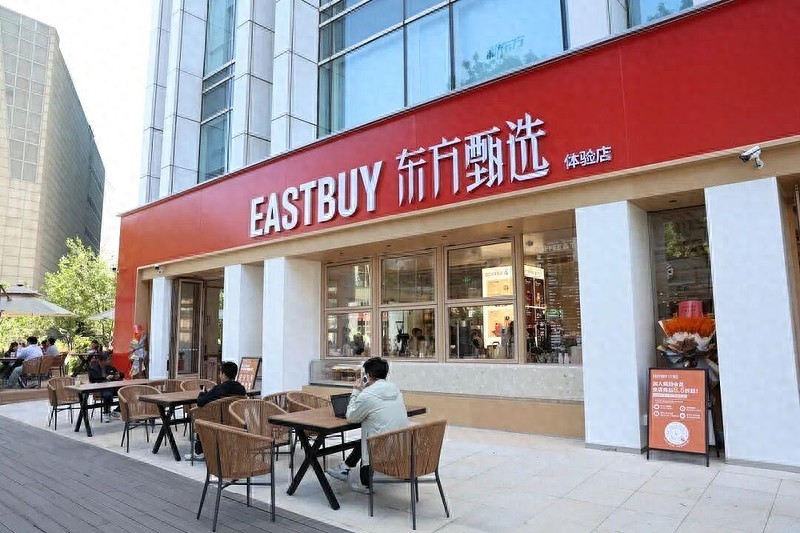
从 2026年5月中关村首店算起,东方甄选(HK1797)半年内在北京、西安、郑州、张家口崇礼开出4家门店,合肥、石家庄两店进入开业倒计时。
店型各不相同:西安店是教育加文旅的复合业态,郑州店是不足300平方米的社区店,崇礼店是开在太舞小镇的景区店。俞敏洪的胃口更大,9月成都亚布力论坛上,他把目标从“数十家至百家门店”提到了“三年千店”。
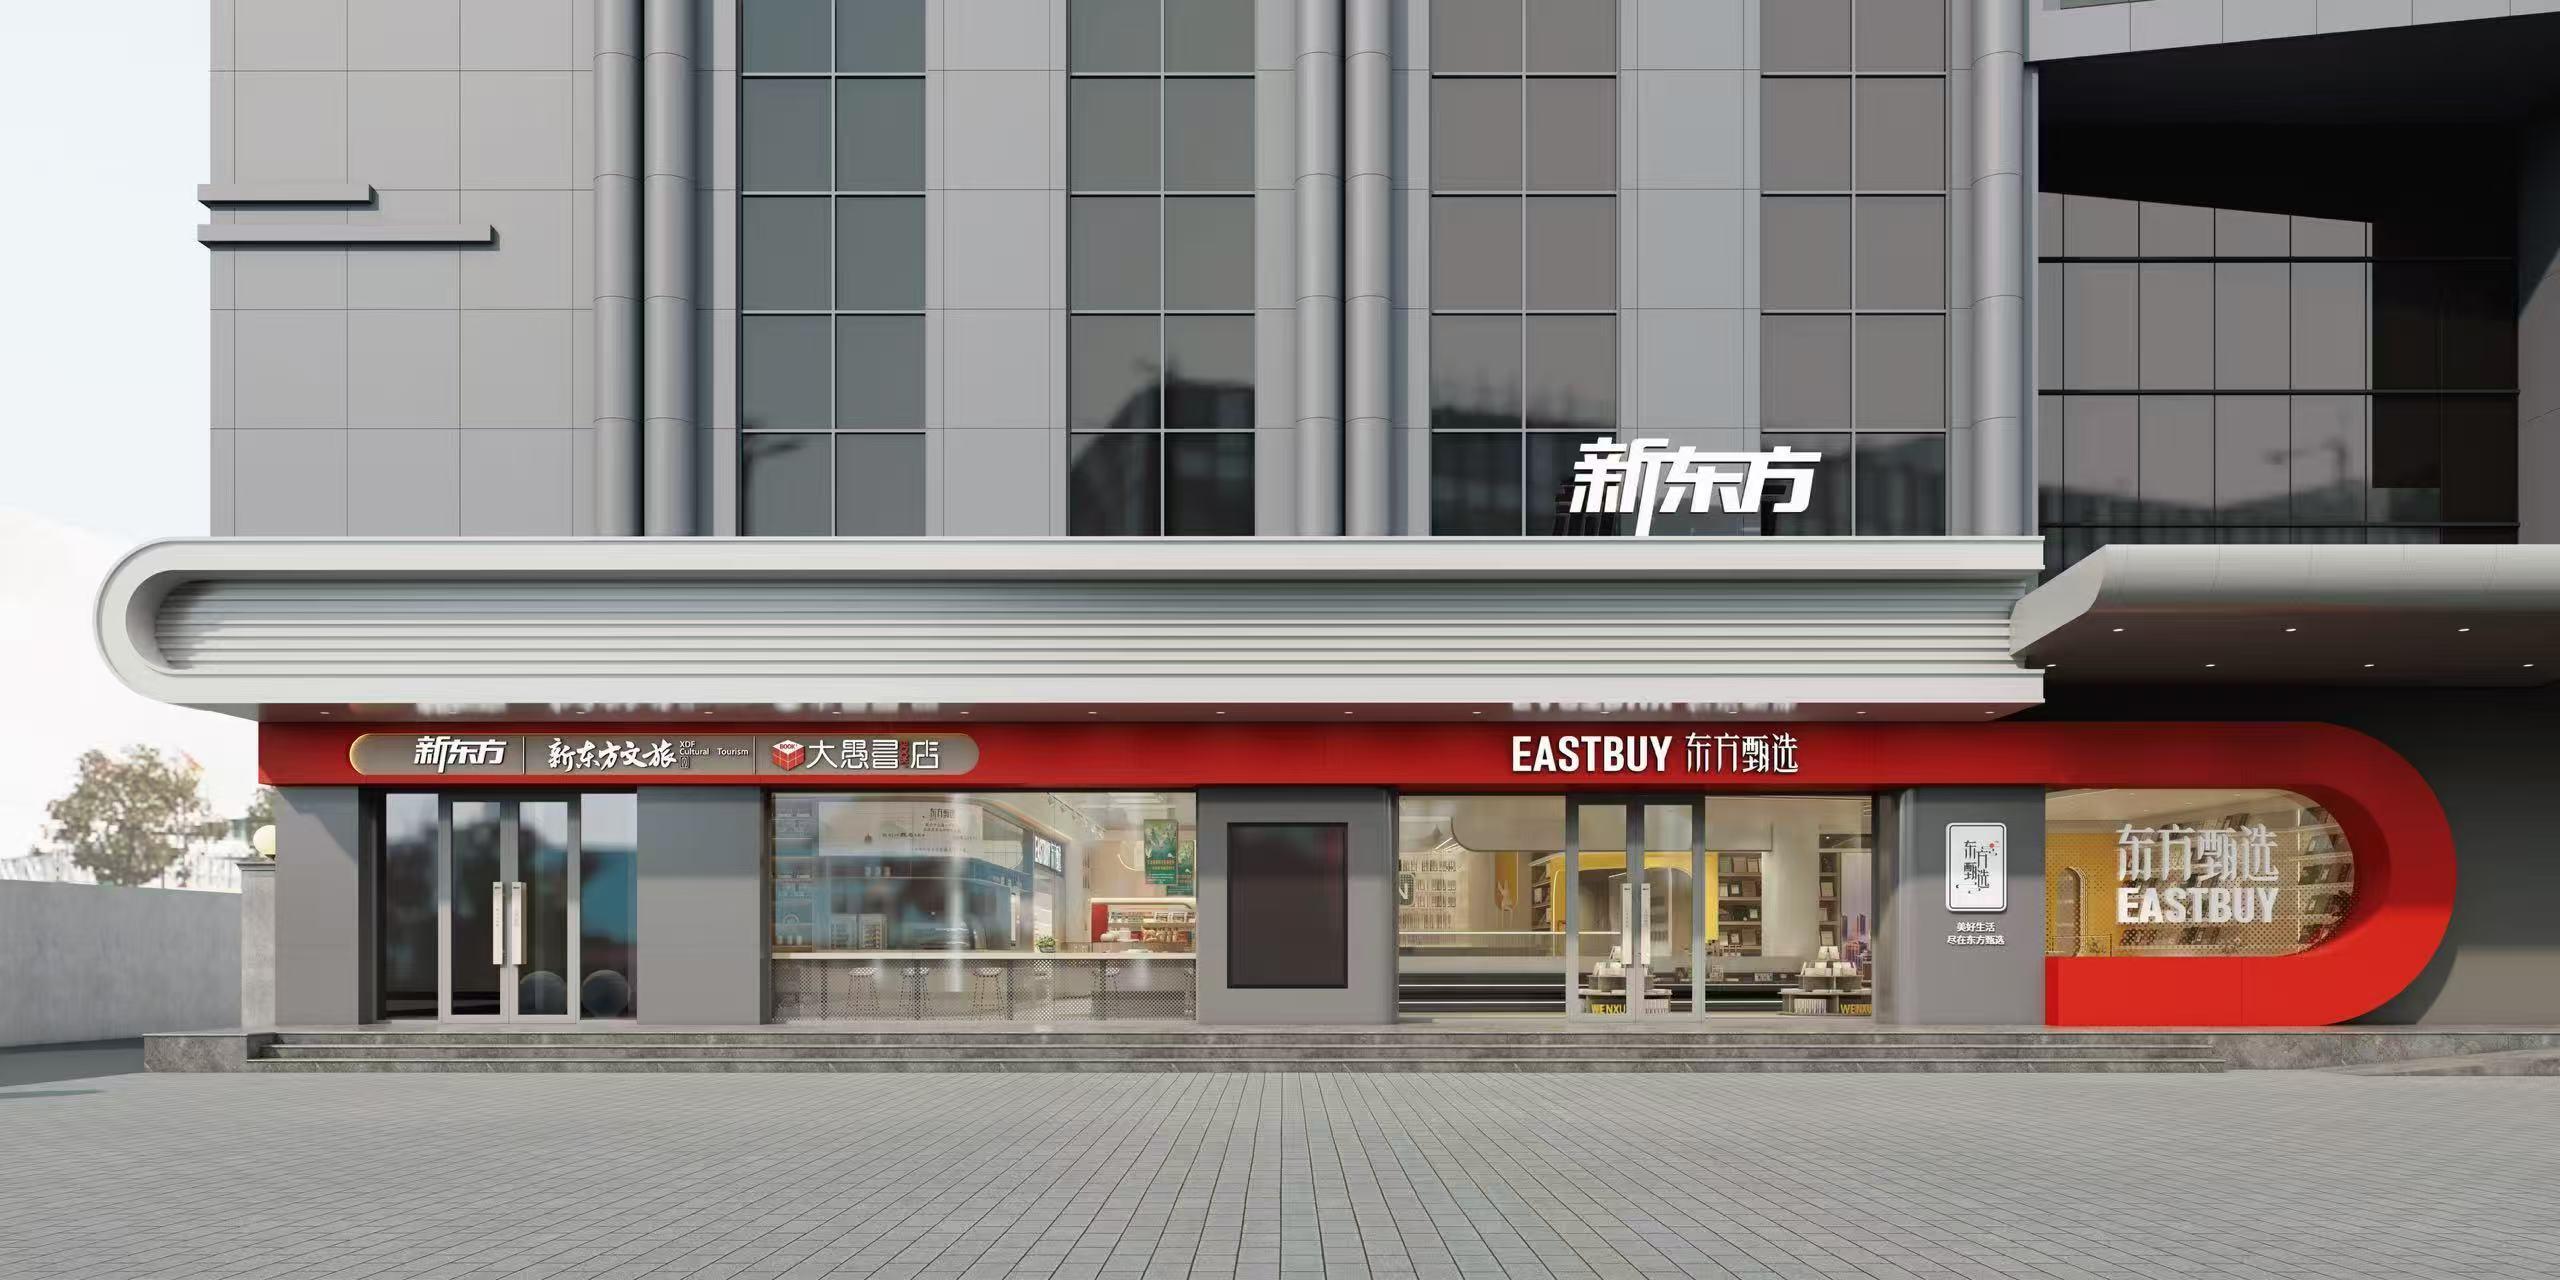
门店并非都是重投入。郑州、西安两店采用合作经营:东方甄选(HK1797)出商品体系和数字化系统,新东方(EDU)地方分校负责选址、招人和日常经营,租金依托校区物业压了下来。财报没有披露合作门店的经营情况,这类依托关联方资源的门店,也说明不了市场化环境下单店模型能否跑通。零售讲究先跑通单店模型再复制,东方甄选(HK1797)是边开边验证,运营波动和库存积压的风险都留在了后面。
支撑千店计划的货,是自有品牌。2026财年自营SPU增至1009款,GMV占比52.6%,规模54亿元。但产品端差异化并不明显:多数标品走代工,供应商多是给山姆、盒马供过货的工厂,烤肠与“锋味派”同厂,青虾仁出自服务永辉、盒马的国联水产(300094)。
代工本身不是问题,问题在于大家共用同一批工厂、深度定制有限,又没有性价比优势,消费(883434)者很难找到非买不可的理由。2023年东方甄选(HK1797)参股30%与成汇合资建厂,试图抓回配方和品控,但这在1009款SPU里仍是少数。
“人”的解法是199元年卡会员。门店实行会员价和非会员价双标签,会员打7.9到8.5折,年底优惠不足199元还可退差价。听着像山姆,细看差别很大:山姆的会员费本身就是利润核心,靠精选SKU和家庭刚需复购;东方甄选(HK1797)的会员只是折扣权益,收入大头仍是卖货,付费用户多由直播间冲动消费(883434)转化而来。2026财年35.3万付费会员,约7000万元会员费,放在54亿元自营GMV里,更像获客工具。
零售没有捷径。盒马背靠阿里、有侯毅这样的零售老兵,从2016年烧到2022年底主力业态才盈利;东方甄选(HK1797)的团队出自新东方(EDU)教育体系,线上电商和线下零售的底子都要从头补。
线下是“弯腰捡钢镚儿”的生意,门店标准化、自有品牌心智、跨渠道价格和会员体系打通,哪一样都急不来。
直播电商的流量故事讲到了头,找新增长曲线是所有头部机构的共识。东方甄选(HK1797)的方向没有错,但千店蓝图能不能落地,取决于它能不能先把零售这门基本功补上。门店开出来了,真正的考验才刚刚开始。


